Firma electrónica para agencias de seguros: qué se firma de verdad y qué no
La respuesta corta
El contrato de seguro se perfecciona sin que el cliente firme nada: el artículo 21 de la Ley sobre el Contrato de Seguro lo da por cerrado desde que el proponente sabe que su oferta fue aceptada, y la firma que el artículo 20 pide en la póliza es la de la aseguradora. Lo que una agencia sí necesita firmado es otra cosa: la solicitud con las declaraciones del cliente, el acuse de entrega de la póliza y el comprobante de la prima. Esos tres arrancan los plazos que deciden un siniestro discutido, y ninguno te lo resuelve la aseguradora.
El contrato de seguro nace sin que nadie firme
La fracción I del artículo 21 de la Ley sobre el Contrato de Seguro dice que el contrato se perfecciona desde el momento en que el proponente tuviere conocimiento de la aceptación de la oferta. La fracción II cierra la puerta: no puede sujetarse a la condición suspensiva de la entrega de la póliza o de cualquier otro documento en que conste la aceptación, ni tampoco a la condición del pago de la prima. Y cuando el artículo 20 enumera lo que la póliza debe contener, la única firma que menciona es la de la empresa aseguradora.
Junta las tres cosas y lo que queda es incómodo para el copy del sector: el cliente no firma la póliza, y el seguro existe aunque nadie haya firmado nada. Vender «firma tu póliza en línea» describe un acto que la ley no pide.
Entonces, ¿para qué quiere una agencia firmar en línea?
Porque los pleitos de seguros no se pierden por la póliza: se pierden por lo que está alrededor de ella. Quién declaró qué al contratar, qué día recibió el cliente su documentación y si la prima se pagó dentro del plazo. Esos tres hechos se prueban con documentos que sí se firman, y son documentos tuyos.
Los tres documentos que sí decide una agencia
La solicitud, porque las declaraciones son la base del contrato
El artículo 7 termina con una frase que vale releer: «Las declaraciones firmadas por el asegurado serán la base para el contrato». El artículo 8 obliga al proponente a declarar por escrito, conforme al cuestionario, todos los hechos importantes para apreciar el riesgo. Y el artículo 47 es el que muerde: cualquier omisión o inexacta declaración faculta a la aseguradora para considerar rescindido de pleno derecho el contrato aunque no hayan influido en la realización del siniestro. El artículo 48 le da treinta días naturales, desde que conoce la omisión, para comunicarlo en forma auténtica.
Por eso, en ese documento, lo que importa no es el trazo de la firma sino que el contenido sea atribuible a esa persona y no haya cambiado después. Las dos cosas son exactamente las que documenta un acuse de auditoría, y ninguna de las dos la resuelve una imagen pegada en el PDF.
El acuse de entrega de la póliza, por el reloj del artículo 25
Éste es el que casi nadie documenta. El artículo 25 da al asegurado treinta días contados desde el día en que recibe la póliza para pedir la rectificación si su contenido no concuerda con la oferta; transcurrido el plazo, «se considerarán aceptadas las estipulaciones de la póliza o de sus modificaciones». El artículo 26 agrega un detalle que dice mucho: ese artículo «deberá insertarse textualmente en la póliza», o sea que la ley obliga a que el documento traiga impreso su propio reloj.
Un reloj que corre desde la entrega convierte la fecha de entrega en un dato jurídico. Mandar la póliza por correo y esperar que el cliente conteste no fija esa fecha; un acuse con hora, sí. Es el mismo problema que tiene cualquier documento que se entrega y no se acusa, desarrollado en el acta de entrega-recepción de equipo.
El comprobante de la prima, porque el contrato se cae solo
El artículo 40 no admite interpretación: si no se paga la prima o la fracción correspondiente dentro del término convenido, «los efectos del contrato cesarán automáticamente a las doce horas del último día de ese plazo», y si no se convino término, se aplican treinta días naturales siguientes al vencimiento. El artículo 41 declara nulo cualquier convenio que pretenda privar de efectos al anterior. Nadie tiene que avisar ni demandar nada: a las doce horas de ese día, el seguro dejó de existir.
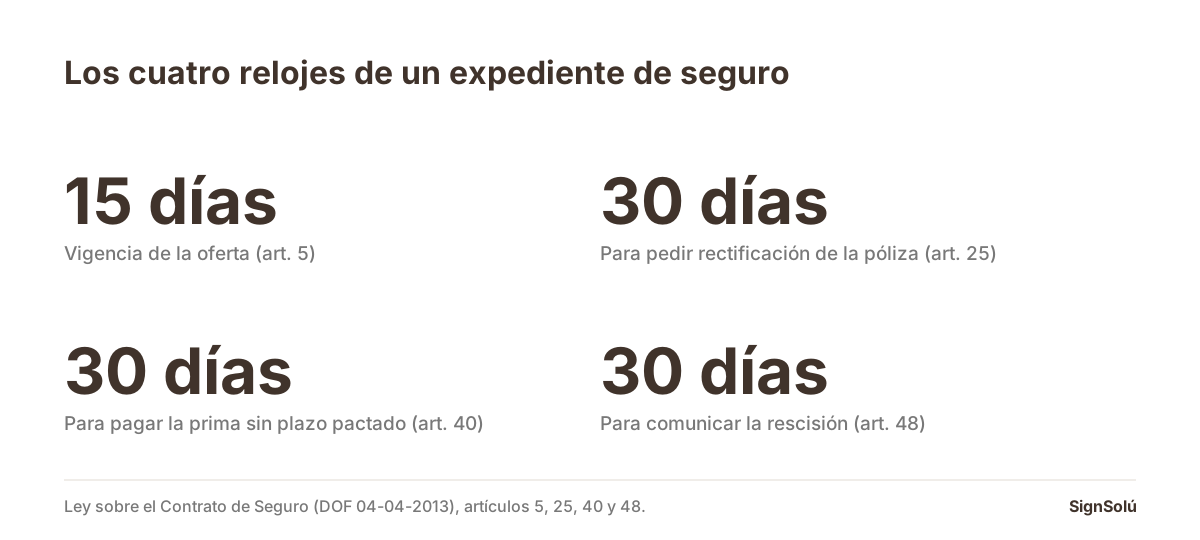
Los cuatro relojes, juntos
| Artículo | Qué arranca el reloj | Plazo | Qué pasa si se vence |
|---|---|---|---|
| 5 | Hacer la oferta de celebrar, prorrogar, modificar o restablecer | 15 días, o 30 si hace falta examen médico | El proponente deja de estar obligado por su oferta |
| 25 | Que el cliente reciba la póliza | 30 días | Se tienen por aceptadas las estipulaciones de la póliza |
| 40 | El vencimiento de la prima sin término convenido | 30 días naturales | Los efectos del contrato cesan automáticamente |
| 48 | Que la aseguradora conozca la omisión o inexacta declaración | 30 días naturales | Pierde la posibilidad de comunicar la rescisión |
El artículo que sí habla de medios electrónicos no es el tuyo
El argumento que circula en el sector es el artículo 214 de la Ley de Instituciones de Seguros y de Fianzas, y dice lo que se le atribuye: las operaciones y servicios se pueden pactar con equipos y medios electrónicos, y «el uso de los medios de identificación que se establezcan conforme a lo previsto por este artículo, en sustitución de la firma autógrafa, producirá los mismos efectos que las leyes otorgan a los documentos correspondientes y, en consecuencia, tendrán el mismo valor probatorio».
La letra chica está en el sujeto. Ese artículo habla de las Instituciones, que es como esa ley llama a las aseguradoras y afianzadoras. Una agencia no es una Institución: el artículo 91 define a los agentes de seguros como quienes intervienen en la contratación mediante el intercambio de propuestas y aceptación, comercialización y asesoramiento. Invocar el 214 para los documentos de tu agencia es apoyarse en un artículo que no habla de ti.
El que sí te cubre está en el Código de Comercio
La fracción XVI del artículo 75 del Código de Comercio enlista como actos de comercio «los contratos de seguros de toda especie», y las fracciones XII y XIII agregan las operaciones de comisión mercantil y las de mediación de negocios mercantiles, que es lo que hace una agencia. Con eso entran el artículo 89 bis —no se niegan efectos jurídicos a la información por estar en un mensaje de datos— y el 93, que da por cumplida la forma escrita si la información se mantiene íntegra y accesible, y por cumplida la firma si el mensaje es atribuible a las partes.
Vale decir de dónde viene la confusión: la Ley sobre el Contrato de Seguro no escribe la palabra «electrónico» ni una sola vez. Es de 1935 y su última reforma es del 4 de abril de 2013. No es que prohíba; es que no se enteró, y por eso la respuesta hay que buscarla en el Código de Comercio y no en ella.
El artículo 19, que es el más estricto y casi nadie cita
Dice así: «Para fines de prueba, el contrato de seguro, así como sus adiciones y reformas, se harán constar por escrito. Ninguna otra prueba, salvo la confesional, será admisible para probar su existencia». Léelo despacio, porque es más duro que cualquier otra regla mercantil: aquí no hay testigos que te salven, ni correos que suplan, ni la costumbre de la plaza.
Ese «por escrito» lo cumple un mensaje de datos por el artículo 93, con dos condiciones: integridad y acceso ulterior. Las dos se demuestran, no se declaran, y cómo se comprueba está en cómo verificar que un documento firmado no fue alterado y en nuestra página de verificación. Un expediente de seguros que vive en el WhatsApp de un asesor no cumple ninguna de las dos.
El renglón del 19 que cierra el círculo con el 21
El mismo artículo 19 tiene una segunda mitad que casi nunca se cita y que vale más que la primera. La regla de que sólo el escrito y la confesional son admisibles no se aplica únicamente a la existencia del contrato: se aplica también, con todas sus letras, a «la del hecho del conocimiento de la aceptación, a que se refiere la primera parte de la fracción I del artículo 21».
Junta las dos piezas y sale la conclusión que le da sentido a todo lo anterior. El contrato se perfecciona cuando el cliente supo que lo aceptaron, y ese momento sólo se puede probar por escrito o haciendo que la otra parte lo confiese. No hay testigo del asesor que lo llamó, ni bitácora del sistema que valga por sí sola. Lo único que fija ese instante sin depender de la buena voluntad de nadie es un documento con su hora, que es exactamente lo que produce mandar la aceptación por una liga y guardar el acuse.
Tres cosas que una liga de firma no resuelve
- El silencio de la aseguradora del artículo 6. Las ofertas de prórroga, modificación o restablecimiento se consideran aceptadas si la aseguradora no contesta en quince días, pero sólo cuando se hicieron «en carta certificada con acuse de recibo». Un correo electrónico no es una carta certificada, por más acuse que le pongas: ahí la ley pide un canal, no una prueba.
- El texto de tu contrato de prestación de servicios. Cuando una persona moral comercializa seguros de adhesión sin agente, el artículo 102 de la LISF obliga a registrar previamente ante la Comisión el texto de ese contrato, que tiene quince días hábiles para objetarlo y, si no lo hace, se entiende registrado. Firmarlo electrónicamente cumple la forma; no te ahorra el registro.
- El consentimiento para datos de salud. Son datos sensibles, y el artículo 8 de la Ley Federal de Protección de Datos Personales en Posesión de los Particulares exige consentimiento expreso y por escrito, nombrando la firma electrónica como una de las formas válidas. Qué significa cada escalón está en consentimiento expreso, y qué tiene que decirle tu formulario, en el aviso de privacidad.
Qué firmar y en qué orden
- 1La solicitud con las declaraciones, firmada por quien contrata y no por el asesor «para agilizar». Es la base del contrato por el artículo 7 y la puerta del artículo 47.
- 2El aviso de privacidad y el consentimiento, antes de recabar la identificación o cualquier dato de salud, no después.
- 3El acuse de entrega de la póliza y de las condiciones generales, con fecha y hora. Ahí arranca el reloj del artículo 25.
- 4El comprobante de la prima, guardado junto al expediente y no en la cuenta de correo de quien vendió.
- 5Tu propio contrato con el cliente empresarial, si además le prestas servicios de administración de su cartera. Ese sí es un contrato de prestación de servicios común y corriente.
Los cinco caben en una liga que el cliente abre desde el teléfono y firma sin abrir cuenta; así funciona nuestro flujo. Lo que cambia no es la velocidad: es que al final quede un archivo con su acuse y no una foto de una hoja firmada.
De dónde salen las citas
- Código de Comercio, en el texto vigente que publica la Cámara de Diputados.
- Ley Federal de Protección de Datos Personales en Posesión de los Particulares, en el texto vigente que publica la Cámara de Diputados.
Preguntas frecuentes
¿El cliente tiene que firmar la póliza?
No. El artículo 20 de la Ley sobre el Contrato de Seguro pide que la póliza contenga la firma de la empresa aseguradora, y el artículo 21 perfecciona el contrato desde que el proponente sabe que su oferta fue aceptada, sin condicionarlo a la entrega de la póliza ni al pago de la prima. Lo que conviene firmar y acusar es la solicitud y la entrega de la documentación.
¿Es válido firmar electrónicamente la solicitud de seguro?
Sí. El contrato de seguro es acto de comercio por la fracción XVI del artículo 75 del Código de Comercio, así que aplica su artículo 93: la forma escrita se tiene por cumplida con un mensaje de datos que se mantenga íntegro y accesible, y la firma, si el mensaje es atribuible a las partes. La Ley sobre el Contrato de Seguro no menciona medios electrónicos porque no se ha reformado en eso desde 2013.
¿Desde cuándo corren los treinta días del artículo 25?
Desde el día en que el asegurado recibe la póliza, no desde que se emite ni desde que se paga. Por eso la fecha de entrega es un dato que conviene poder probar: vencido el plazo se consideran aceptadas las estipulaciones de la póliza aunque no concuerden con la oferta. El artículo 26 obliga además a insertar ese texto en la propia póliza.
¿La agencia puede apoyarse en el artículo 214 de la LISF?
Ese artículo habla de las Instituciones, que es como la Ley de Instituciones de Seguros y de Fianzas llama a aseguradoras y afianzadoras, y es el que equipara sus medios de identificación a la firma autógrafa. Una agencia de seguros no es una Institución: el artículo 91 la define como intermediaria. Para los documentos de la agencia, el fundamento son los artículos 89 bis y 93 del Código de Comercio.
¿Qué pasa si el cliente no paga la prima a tiempo?
El artículo 40 hace cesar los efectos del contrato automáticamente a las doce horas del último día del plazo convenido, y si no se convino plazo, a los treinta días naturales del vencimiento. El artículo 41 anula cualquier pacto que intente quitarle efectos a esa regla. No hace falta aviso ni declaración de nadie, y por eso el comprobante de pago con fecha vale tanto como la póliza.