Pagaré con firma electrónica: qué se puede y qué no
Depende de para qué lo quieras. Desde la reforma del 26 de marzo de 2024, la Ley General de Títulos y Operaciones de Crédito permite emitir títulos de crédito por medios electrónicos, pero con condiciones que un PDF firmado con una liga no cumple: el título debe vivir en un sistema de información donde su circulación sea trazable, el tenedor debe exhibirlo a través de ese sistema y el juez debe poder consultar ahí su existencia. Un pagaré firmado como archivo suelto sigue probando la deuda, y eso no es poco; lo que no te da es la vía ejecutiva sin discutir antes la firma.
Por qué el pagaré es un caso aparte
Un contrato prueba una obligación. Un pagaré es la obligación: el artículo 5o. de la Ley General de Títulos y Operaciones de Crédito define los títulos de crédito como los documentos necesarios para ejercitar el derecho literal que en ellos se consigna. De ahí sale todo lo demás. El artículo 17 obliga al tenedor a exhibir el título para ejercitar el derecho y a restituirlo cuando le paguen. Y el artículo 167 da la ventaja por la que existe el pagaré: la acción cambiaria es ejecutiva por su importe, sin necesidad de que el demandado reconozca previamente su firma.
Por qué esa frase lo cambia todo
Esa última frase es el negocio entero. Con un contrato, si la contraparte niega la firma, empieza el pleito por la firma. Con un pagaré, no.
Qué abrió la reforma de 2024
La reforma publicada el 26 de marzo de 2024 cambió el artículo 5o. para decir, expresamente, que los títulos de crédito lo son con independencia de que se emitan por medios escritos o electrónicos, y que pueden emitirse a través de un sistema de información en términos del artículo 89 del Código de Comercio. Agregó también el artículo 5o. Bis, que da por cumplido el requisito de constar por escrito si el título se mantiene íntegro y disponible, y da por cumplida la firma cuando el título sea atribuible a esa persona conforme al Código de Comercio.
Dónde está la letra chica
Leído hasta ahí, parece que basta con firmar el PDF. Falta la letra chica, y está en los mismos artículos.
Las cuatro condiciones que un PDF no cumple
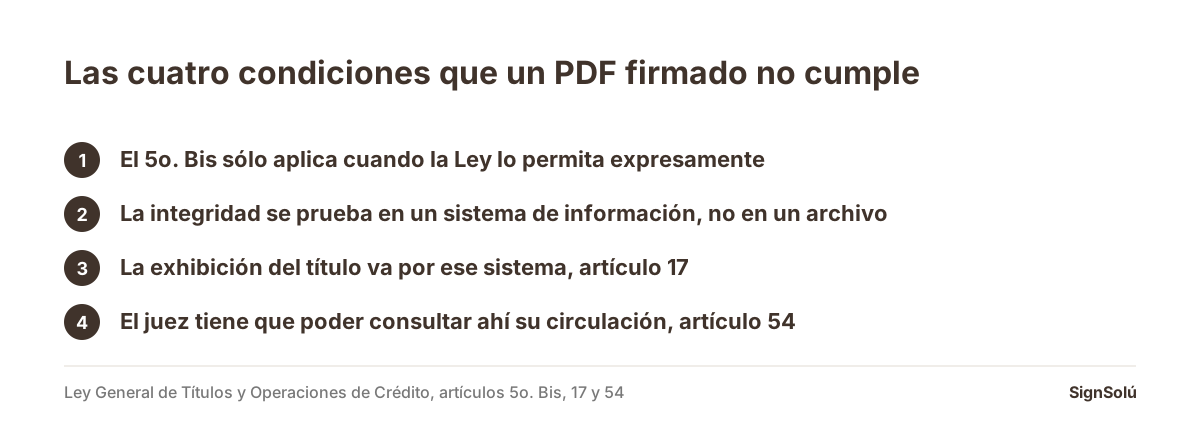
- El propio 5o. Bis se condiciona. Da por cumplido el "por escrito" para un título electrónico cuando así expresamente lo permita la Ley, y el texto de la ley es público. No es una autorización general: remite a que la ley lo permita para ese título en concreto.
- La integridad se prueba en un sistema, no en un archivo. El mismo artículo exige que el título esté completo e inalterado y que su circulación sea trazable en el sistema de información del artículo 5o. Un archivo que se copia por correo no tiene circulación trazable: tiene copias.
- La exhibición va por ese sistema. El párrafo que la reforma agregó al artículo 17 dice que el tenedor exhibirá el título a través del sistema de información que haya sido determinado conforme a las disposiciones legales aplicables al título de que se trate. Para el pagaré entre particulares, la ley no determina ninguno.
- El juez tiene que poder consultarlo ahí. El párrafo agregado al artículo 54 obliga al juez a consultar la existencia y circulación del título en ese sistema. Si el sistema no existe, no hay dónde consultar.
Lo que confirman los transitorios
El propio decreto lo confirma por dónde puso los plazos: sus transitorios le dieron 180 días hábiles a la Comisión Nacional Bancaria y de Valores para emitir reglas, y 18 meses a los almacenes generales de depósito para emitir certificados de depósito electrónicos. Del pagaré entre particulares no dijeron nada, porque no había un sistema que echar a andar.
Lo que ya dijo un tribunal
En octubre de 2025 el Segundo Tribunal Colegiado en Materia Civil del Primer Circuito publicó una tesis aislada —registro digital 2031391— en el sentido de que, tratándose de pagarés que constan en mensajes de datos, el requisito de la firma debe cumplirse mediante firma electrónica avanzada, con certificado de un prestador de servicios de certificación y con la constancia de conservación de la NOM-151. Es un criterio aislado, no jurisprudencia obligatoria, y se le ha criticado que la NOM-151 regula conservación y no atribución. Pero mientras exista, es el criterio que te van a citar enfrente.
| Cómo firmaste el pagaré | Qué tienes en la mano | Cómo cobras |
|---|---|---|
| En papel, de puño y letra | Un título de crédito, si trae los seis requisitos del artículo 170 | Vía ejecutiva mercantil, sin discutir la firma primero |
| PDF con firma electrónica simple y acuse | Prueba documental de la deuda y de quién la aceptó | Vía ordinaria, o ejecutiva si la contraparte no logra desconocer la firma |
| PDF con firma electrónica avanzada y constancia NOM-151 | Lo mismo, con el estándar que pide la tesis de 2025 | Mejor posición, todavía sin sistema de información que exhibir |
| Emitido en un sistema conforme al artículo 5o. | Un título de crédito electrónico | Como el de papel, exhibiéndolo por el sistema |
Lo que sí conviene firmar en línea
Que el pagaré no sea el documento indicado no significa que vuelvas al papel para todo. El artículo 14 de la misma ley dice algo que casi nunca se cita: la omisión de las menciones y requisitos del título no afecta la validez del negocio jurídico que le dio origen. Y el artículo 168 confirma que la acción derivada de esa relación subsiste. Es decir: el crédito sigue vivo aunque el título falle.
- El contrato que da origen a la deuda —de crédito, de compraventa a plazos, de servicios— con su tabla de pagos y sus intereses.
- El reconocimiento de adeudo, donde el deudor acepta el monto, la causa y las fechas.
- El convenio de pago cuando ya hubo atraso: montos, plazos y qué pasa si vuelve a incumplir.
- Los entregables y las remisiones que prueban que la contraprestación sí ocurrió, que es lo primero que se pelea.
Esos cuatro se firman con una liga, en minutos, y su valor probatorio se sostiene con el acuse. Cómo se arma ese expediente está en qué es un acuse de auditoría, y la diferencia entre firma simple y avanzada —que es la que aquí decide— en firma electrónica simple o avanzada. El caso concreto en el que más se usa el pagaré como garantía —la renta de andamio, cimbra o maquinaria—, con los plazos que corren y lo que el contrato sí cubre, está en pagaré de garantía en renta de equipo.
La combinación que funciona hoy
La combinación que funciona hoy: el contrato y el reconocimiento de adeudo, firmados en línea; el pagaré, en papel y con firma autógrafa, guardado donde puedas exhibirlo. Cuando la deuda no viene de una operación de negocio sino de un préstamo entre conocidos, la cuenta de plazos cambia y conviene hacerla antes de elegir el papel: está en le presté dinero a un amigo, qué papel le hago firmar. Y en una rentadora, qué documentos sí viajan en el mismo envío y cuál se queda en papel está en ¿puedo mandar el pagaré y el contrato de renta en el mismo envío?.
De dónde salen las citas
- Código de Comercio, en el texto vigente que publica la Cámara de Diputados.
- Ley General de Títulos y Operaciones de Crédito, en el texto vigente que publica la Cámara de Diputados.
Preguntas frecuentes
¿Es válido un pagaré firmado electrónicamente en México?
Como prueba de la deuda, sí: la ley no le niega efectos a un documento por constar en un mensaje de datos, y el artículo 14 de la Ley General de Títulos y Operaciones de Crédito aclara que la falta de requisitos del título no afecta la validez del negocio que le dio origen. Como título de crédito con acción ejecutiva es otra cosa, porque la ley exige que el título electrónico viva en un sistema de información donde su circulación sea trazable y por el cual se exhiba.
¿Qué cambió la reforma de 2024 sobre el pagaré digital?
Reformó el artículo 5o. para admitir que los títulos de crédito se emitan por medios electrónicos y agregó el 5o. Bis, que da por cumplidos los requisitos de escrito y de firma si el título se mantiene íntegro y disponible y es atribuible al firmante. Al mismo tiempo condicionó ese reconocimiento a que la ley lo permita expresamente para ese título y a que exista un sistema de información donde la circulación sea trazable, que es lo que todavía no está determinado para el pagaré entre particulares.
¿Necesito firma electrónica avanzada para un pagaré?
Hay un criterio judicial que lo exige. En octubre de 2025, el Segundo Tribunal Colegiado en Materia Civil del Primer Circuito publicó la tesis aislada con registro digital 2031391, que pide firma electrónica avanzada y constancia de conservación NOM-151 para que un pagaré digital surta efectos de título de crédito. Es tesis aislada y no obliga a todos los tribunales, pero es el estándar que conviene anticipar si tu cobranza depende del pagaré.
¿Puedo cobrar por la vía ejecutiva un pagaré firmado con una liga?
Es donde se pierde la ventaja. El artículo 167 permite la acción ejecutiva sin que el demandado reconozca previamente su firma, y eso presupone un título que se exhiba en los términos de la ley. Con un archivo suelto, la discusión sobre la firma y sobre cuál es el original ocurre dentro del juicio, que es exactamente lo que un pagaré existe para evitar.
¿Qué firmo entonces en línea si vendo a crédito?
El contrato que documenta la operación con su tabla de pagos, el reconocimiento de adeudo, el convenio de pago cuando ya hubo atraso y las remisiones o entregables que prueban que cumpliste. Los cuatro se firman con una liga y se sostienen con el acuse; el pagaré, si tu cobranza depende de él, conviene dejarlo en papel mientras no exista el sistema que la ley pide.
Plantilla lista para firmar
Sigue leyendo
- Firma electrónica simple o avanzada: cuál necesitas de verdad
- Valor probatorio de la firma electrónica: qué pasa si la impugnan
- Pagaré de garantía en renta de equipo: qué te da firmado en línea y qué no
- Le presté dinero a un amigo: qué papel le hago firmar desde su celular
- ¿Puedo mandar el pagaré y el contrato de renta en el mismo envío por WhatsApp?