Le presté dinero a un amigo: qué papel le hago firmar desde su celular
La respuesta corta
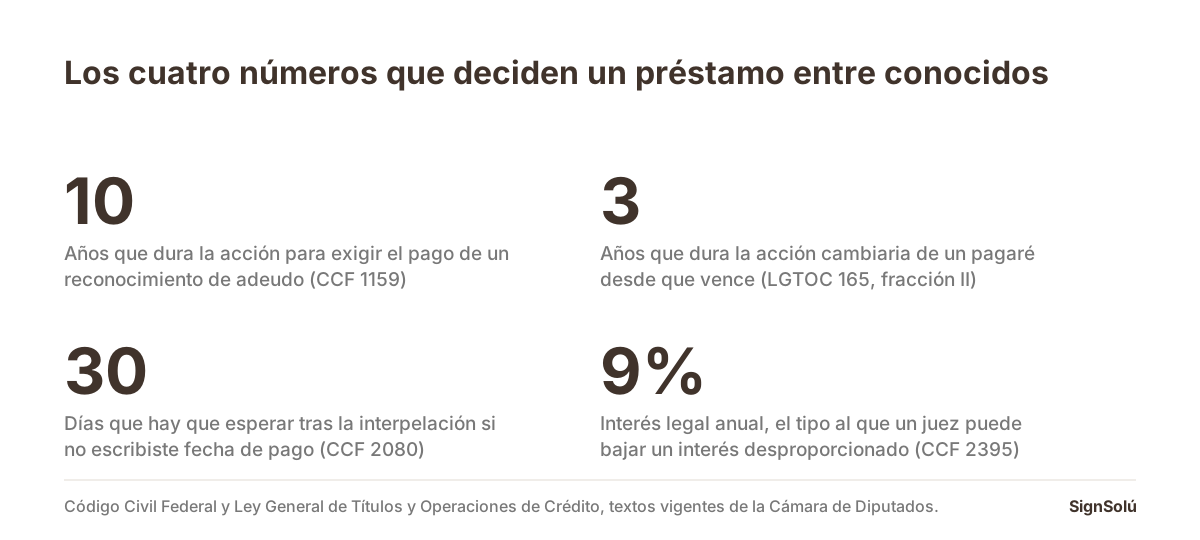
Hazle firmar un reconocimiento de adeudo con plan de pagos, no un pagaré, y mándaselo por una liga a su celular. La razón es de plazos: la acción para exigir un reconocimiento de adeudo dura diez años por el artículo 1159 del Código Civil Federal, mientras la acción cambiaria del pagaré se te vence en tres desde su vencimiento, y un pagaré firmado con una liga tampoco te da la vía ejecutiva, que es lo único por lo que valdría la pena elegirlo. En el documento escribe la fecha exacta de pago: si no la pones, por el artículo 2080 no puedes exigir el dinero sino treinta días después de una interpelación hecha ante notario o ante dos testigos. Y guarda el comprobante de la transferencia: el papel prueba la promesa y la transferencia prueba que entregaste el dinero.
Ya pasó lo difícil, que era prestar el dinero. La pregunta es qué papel firmar para que sirva si no te pagan, y la respuesta que da todo el mundo es «un pagaré». En papel, con un pagaré comprado en la papelería, esa respuesta es buena. Firmado con una liga desde un celular, es la peor de las dos opciones que tienes, y conviene entender por qué antes de mandar nada.
Por qué el pagaré pierde su ventaja en línea
El pagaré tiene una sola ventaja sobre cualquier otro documento y es grande: es título ejecutivo. Con él no vas a un juicio a demostrar que existe la deuda, vas a un juicio ejecutivo donde la deuda se da por probada y tu deudor es el que tiene que desvirtuarla. Eso es lo que lo hace valer.
Esa ventaja se apoya en la firma. Un pagaré firmado con una liga sí prueba la deuda y sí prueba quién la aceptó, pero la discusión sobre la firma se muda adentro del juicio, que es justamente lo que el pagaré existe para evitar. El detalle completo, con lo que cambió en la Ley General de Títulos y Operaciones de Crédito, está en pagaré con firma electrónica: qué se puede y qué no. Y encima trae un reloj: la acción cambiaria del pagaré prescribe en tres años contados desde el vencimiento, por el artículo 165, fracción II de esa ley.
Un reconocimiento de adeudo no tiene la vía ejecutiva, pero tampoco la pierde: nunca la tuvo. Lo que tiene es diez años de plazo, por el artículo 1159 del Código Civil Federal, que da ese lapso desde que la obligación pudo exigirse para que se extinga el derecho de pedir su cumplimiento. Entre un documento con vía ejecutiva discutible y tres años, y un documento sin vía ejecutiva y diez años, en un préstamo entre conocidos gana el segundo casi siempre.
Qué es, legalmente, lo que hiciste
Prestar dinero es un mutuo. El artículo 2384 lo define: el mutuante se obliga a transferir la propiedad de una suma de dinero al mutuario, y éste se obliga a devolver otro tanto de la misma especie y calidad. No hace falta que el documento se llame así ni que use esa palabra; el contrato existe desde que entregaste el dinero, y lo que estás firmando después es la prueba de que existe y en qué términos.
Por eso hay dos piezas y las dos hacen falta: el documento firmado prueba la promesa, y el comprobante de la transferencia prueba la entrega. Si le pasaste el dinero en efectivo, esa mitad no la tienes, y ahí es donde conviene que el propio documento diga que la cantidad se recibió, con la fecha y la forma. Un recibo de dinero hace ese trabajo cuando la entrega es en efectivo.
Los tres errores de redacción que se pagan
No escribir la fecha de pago
Es el más común y el más caro, porque un préstamo entre conocidos casi nunca tiene fecha: se presta «para que me pagues cuando puedas». El artículo 2080 dice qué pasa entonces, y no es que puedas cobrar cuando quieras: si no se fijó el tiempo en que deba hacerse el pago y se trata de obligaciones de dar, no puedes exigirlo sino después de los treinta días siguientes a la interpelación, hecha judicialmente o, fuera de juicio, ante un notario o ante dos testigos. Treinta días, y un trámite. Escribir una fecha en el documento borra los dos.
Si de verdad no hay una fecha posible, la salida honesta es un plan de pagos con fechas: tanto el día 15 de cada mes durante seis meses. Cada parcialidad tiene su propia fecha de exigibilidad y no hace falta interpelar a nadie. Esa forma de documento ya existe armada en convenio de pago.
Poner intereses altos «por si acaso»
Puedes cobrar intereses y no está mal hacerlo. El 2393 lo permite y el 2395 dice que el interés legal es el nueve por ciento anual y que el convencional es el que fijen las partes, mayor o menor que ése. Pero el mismo artículo trae la trampa: cuando el interés sea tan desproporcionado que haga creer fundadamente que se abusó del apuro económico, de la inexperiencia o de la ignorancia del deudor, el juez puede reducirlo hasta el tipo legal a petición de éste. Un cinco por ciento mensual pactado con un amigo apurado es exactamente el caso que ese artículo describe.
Y hay una prohibición que casi nadie conoce: el 2397 dice que las partes no pueden, bajo pena de nulidad, convenir de antemano que los intereses se capitalicen y produzcan intereses. La cláusula de «los intereses no pagados se suman al capital» es nula si se pactó desde el principio.
Firmar sin que se pueda saber quién firmó
Una foto de las hojas firmadas mandada por chat no sirve para gran cosa: no hay archivo que corresponda al original, no hay hora fiable y no hay nada que impida cambiar una cifra después. Lo que la ley mide es otra cosa. El 1834 bis tiene por cumplida la forma escrita por medios electrónicos cuando la información es atribuible a las personas obligadas y accesible para su ulterior consulta, y ese estándar lo cumple una liga que registra quién abrió, cuándo y sobre qué versión del archivo. Por qué el dibujo del dedo no es lo que vale está en es legal firmar con el dedo en el celular.
Qué tiene que decir el documento
- 1Quiénes son, con nombre completo como viene en la identificación. No apodos, no nombres a medias. Y un domicilio para avisos, aunque sea el de su casa.
- 2Cuánto y cuándo se entregó, con la forma: transferencia de tal banco con tal referencia, o efectivo recibido en tal fecha. Ésta es la línea que hace que el documento pruebe la entrega y no sólo la promesa.
- 3La fecha de pago, escrita como fecha, o el plan de parcialidades con las fechas de cada una. Nunca «cuando pueda».
- 4Los intereses, si los hay, con el porcentaje y el periodo escritos sin ambigüedad —anual o mensual—, y sin capitalización pactada de antemano.
- 5Qué pasa si no paga una parcialidad: si vence todo el saldo o si sólo se cobra esa. Una línea, y evita la discusión completa.
- 6Cómo se van a avisar las cosas. Correo y número de teléfono de los dos. Un aviso que nunca llegó es un aviso que no se dio.
| Lo que le hagas firmar | Cuánto te dura la acción | Qué tan fácil es cobrar |
|---|---|---|
| Pagaré firmado en papel, de puño y letra | Tres años desde el vencimiento (LGTOC 165, fracción II) | Vía ejecutiva: la deuda se da por probada y él la tiene que desvirtuar |
| Pagaré firmado con una liga | Tres años desde el vencimiento | La firma se discute dentro del juicio, que es lo que el pagaré evitaría |
| Reconocimiento de adeudo con fecha de pago | Diez años desde que pudo exigirse (CCF 1159) | Juicio ordinario: hay que probar la deuda, y el documento la prueba |
| Sólo la transferencia, sin documento | Diez años, pero de un contrato que hay que reconstruir | Prueba que entregaste dinero, no en qué términos ni que fuera préstamo |
Cómo se lo mandas hoy
La parte operativa es la fácil y es la que hace que esto se firme en vez de quedarse pendiente. Se manda una liga por WhatsApp, él la abre en su teléfono sin instalar nada y sin crear cuenta, firma y los dos reciben el acuse con la hora y la huella del archivo. En SignSolú los primeros diez documentos son gratis y no vencen, que para un préstamo con seis parcialidades documentadas alcanza de sobra; el flujo completo está en cómo funciona y la copia firmada se puede comprobar después en la página de verificación, sin cuenta.
Un consejo que no es legal y sirve igual: manda el documento el mismo día que prestas el dinero, o al día siguiente. Pedirle a alguien que firme un reconocimiento de adeudo tres meses después es pedirle que acepte que ya no le tienes confianza, y ahí la conversación se pone mucho más difícil que el papel.
De dónde salen las citas
- Código Civil Federal, en el texto vigente que publica la Cámara de Diputados.
- Ley General de Títulos y Operaciones de Crédito, en el texto vigente que publica la Cámara de Diputados.
Preguntas frecuentes
¿Entonces no le hago firmar un pagaré?
Si lo va a firmar en papel y de su puño, el pagaré está bien y te da la vía ejecutiva. Si lo va a firmar desde el celular con una liga, un reconocimiento de adeudo te sirve más: el pagaré firmado así prueba la deuda pero deja la discusión sobre la firma dentro del juicio, y su acción se vence en tres años contra los diez del artículo 1159 del Código Civil Federal.
No le puse fecha de pago, ¿puedo cobrarle ya?
No de inmediato. Por el artículo 2080 del Código Civil Federal, cuando no se fijó el tiempo del pago en una obligación de dar, el acreedor no puede exigirlo sino treinta días después de una interpelación hecha judicialmente o, fuera de juicio, ante un notario o ante dos testigos. Lo primero que conviene es hacer esa interpelación bien, porque de ahí empieza a contar el plazo.
¿Le puedo cobrar intereses a un amigo?
Sí. El artículo 2393 permite estipular interés y el 2395 dice que el legal es nueve por ciento anual y que el convencional puede ser mayor o menor. El límite no es un número fijo: el mismo 2395 deja al juez reducir el interés hasta el tipo legal, a petición del deudor, cuando sea tan desproporcionado que haga creer que se abusó de su apuro, su inexperiencia o su ignorancia.
¿Sirve la transferencia como prueba del préstamo?
Sirve para la mitad. Prueba que el dinero salió de tu cuenta y entró a la suya, no que fuera un préstamo ni en qué términos. Esa mitad la cubre el documento firmado, y por eso conviene que el propio documento describa la transferencia con su fecha, su banco y su referencia: así las dos pruebas apuntan al mismo hecho.
¿Y si no quiere firmar nada?
Es un dato, y conviene leerlo antes de prestar y no después. Si el dinero ya salió, lo que queda es dejar constancia por escrito de lo que ustedes acordaron: un mensaje donde él reconozca el monto y la fecha de pago es un mensaje de datos y puede obligarlo, aunque como prueba sea más débil que un documento firmado con su acuse.