Firma electrónica para despachos contables: qué firmas tú y qué debe firmar el cliente
La respuesta corta
Un despacho contable firma con sus clientes más documentos de los que cree: carta de encargo, contrato de servicios, autorizaciones puntuales, la entrega del dictamen y la constancia del artículo 197 del Código Fiscal cuando otro asesor revela un esquema reportable. Todos ésos se pueden cerrar con firma electrónica y acuse. El que no es un documento del despacho es la e.firma del cliente: el artículo 17-J del Código Fiscal deja al titular del certificado la obligación de evitar su uso no autorizado y la responsabilidad de las consecuencias jurídicas de no hacerlo.
Lo que un despacho firma en un año
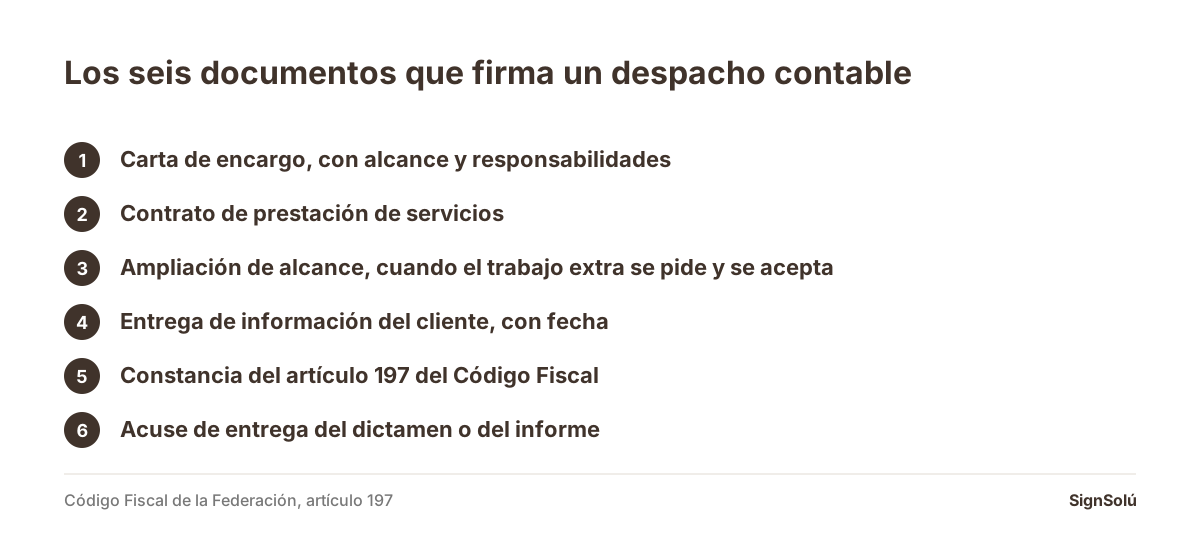
Más de los que aparecen en su carpeta. La carta de encargo, el contrato de servicios, cada ampliación de alcance, la constancia de qué información entregó el cliente y en qué fecha, la constancia del artículo 197 del Código Fiscal cuando otro asesor revela un esquema reportable, y el acuse de entrega del dictamen o del informe. Falta uno que casi nunca se firma y es el que se echa de menos cuando el cliente cambia de despacho: el acuerdo de confidencialidad sobre la información que te dejó ver.
Casi nada de eso llega firmado
Casi nada de eso llega firmado. El encargo se acuerda por WhatsApp, el alcance se amplía por correo y el papel aparece hasta que hay un desacuerdo. Las normas de auditoría lo previeron: la NIA 210 pide que los términos acordados del encargo consten en una carta de encargo u otra forma adecuada de acuerdo escrito, con el objetivo y alcance del trabajo, las responsabilidades del auditor y las de la dirección. Un acuerdo escrito que nadie firmó es la mitad de un acuerdo escrito.
| Documento | Qué prueba | Quién lo firma |
|---|---|---|
| Carta de encargo | El alcance y las responsabilidades de cada parte | El despacho y la dirección del cliente |
| Contrato de prestación de servicios | La relación, la contraprestación y la vigencia | Ambas partes |
| Ampliación de alcance | Que el trabajo extra se pidió y se aceptó | Quien pide y quien acepta |
| Entrega de información del cliente | Qué documentación se recibió y en qué fecha | Quien entrega |
| Constancia del artículo 197 del Código Fiscal | Que otro asesor ya reveló el esquema reportable | El asesor que reveló |
| Acuse de entrega del dictamen o del informe | Que el entregable llegó y a quién | Quien recibe |
La e.firma del cliente no es un documento del despacho
El artículo 17-D del Código Fiscal dice que, en los documentos digitales, una firma electrónica avanzada amparada por un certificado vigente sustituye a la firma autógrafa del firmante, garantiza la integridad del documento y produce los mismos efectos que las leyes otorgan a los documentos con firma autógrafa. Es decir: quien tenga los archivos de la e.firma de tu cliente puede firmar por él con el mismo valor probatorio que su puño y letra, y no sólo ante el SAT. Lo que se puede firmar así está explicado en ¿sirve la e.firma para contratos privados?.
Lo que el 17-J pone del lado del titular
El artículo 17-J reparte las consecuencias y no las reparte a favor del despacho. Obliga al titular del certificado a actuar con diligencia y establecer los medios razonables para evitar la utilización no autorizada de los datos de creación de la firma, y a solicitar la revocación ante cualquier circunstancia que ponga en riesgo esos datos. Y cierra: «El titular del certificado será responsable de las consecuencias jurídicas que deriven por no cumplir oportunamente con las obligaciones previstas en el presente artículo». El cliente que te entrega su e.firma se está quedando con la responsabilidad, y tú con la custodia. Es el peor reparto posible para los dos.
El documento con reloj: la constancia del 197
Cuando varios asesores fiscales están obligados a revelar el mismo esquema reportable, basta con que uno lo revele a nombre de todos. Ese asesor debe emitir una constancia a los demás, que indique que ya reveló el esquema, acompañada de copia de la declaración informativa, del acuse de recibo y del certificado con el número de identificación del esquema. El artículo 197 del Código Fiscal es tajante con quien no la recibe: sigue obligado a revelar. Y si no está de acuerdo con el contenido de la declaración presentada, tiene 20 días contados desde que recibió la constancia para presentar una complementaria.
El plazo corre desde una fecha que hay que probar
Ese plazo corre desde una fecha que hay que poder probar. Una constancia mandada por correo, sin acuse, deja al despacho discutiendo cuándo llegó; una firmada con acuse deja fecha, destinatario y huella del archivo.
Cómo se hace
Los documentos de esta lista son privados y entre partes, así que les aplica el régimen del Código de Comercio para el comercio electrónico: se mandan por liga, se firman desde el teléfono y queda el acuse. El contrato de fondo es un contrato de prestación de servicios profesionales, con la advertencia que ahí se explica sobre la cláusula de «no existe relación laboral». Cualquier acuse se comprueba en /verificar, sin cuenta y sin subir el contrato a ningún lado.
Por temporada, no por documento
El orden que funciona en un despacho es por temporada: primero la carta de encargo y el contrato, que se firman una vez al año con todos los clientes al mismo tiempo, y después los documentos sueltos. Puedes empezar con el plan gratuito de 10 documentos y usarlo justo en esa primera tanda.
De dónde salen las citas
- Código de Comercio, en el texto vigente que publica la Cámara de Diputados.
Preguntas frecuentes
¿Puede un contador guardar la e.firma de su cliente?
Nada lo prohíbe expresamente, y por eso mismo conviene leer quién carga con el riesgo. El artículo 17-J del Código Fiscal impone al titular del certificado actuar con diligencia y establecer los medios razonables para evitar la utilización no autorizada de sus datos de creación de firma, y lo hace responsable de las consecuencias jurídicas de no cumplirlo. Como el artículo 17-D da a la firma electrónica avanzada los mismos efectos que la firma autógrafa, quien tiene los archivos puede obligar al cliente en documentos que nada tienen que ver con el SAT.
¿Sirve de algo firmar la carta de encargo si el cliente ya aceptó por correo?
Sirve para lo que se discute después: el alcance. La NIA 210 pide que los términos acordados consten en una carta de encargo u otra forma adecuada de acuerdo escrito, con el objetivo y alcance del trabajo y las responsabilidades de cada parte. Un correo de aceptación prueba que hubo trato, no qué trato hubo, y las ampliaciones de alcance casi nunca quedan por escrito.
¿Qué es la constancia del artículo 197 del Código Fiscal?
Es el documento con el que el asesor fiscal que reveló un esquema reportable libera a los demás asesores obligados. Debe indicar que reveló el esquema y acompañarse de la declaración informativa, su acuse de recibo y el certificado con el número de identificación del esquema. Quien no la recibe sigue obligado a revelar, y quien no está de acuerdo con el contenido tiene 20 días desde que la recibió para presentar una declaración complementaria: por eso importa poder probar la fecha de entrega.
¿Los documentos entre despacho y cliente necesitan firma electrónica avanzada?
No por regla general. Una carta de encargo, un contrato de servicios o una autorización puntual son documentos privados entre particulares, y el Código de Comercio no exige firma avanzada para ellos. Lo que decide su peso probatorio es la fiabilidad del método con que se generó y conservó la información, es decir, el acuse y la integridad del archivo, más que la etiqueta de la firma.