Las 4 plataformas de firma electrónica para financieras pequeñas en México (2026)
La respuesta corta
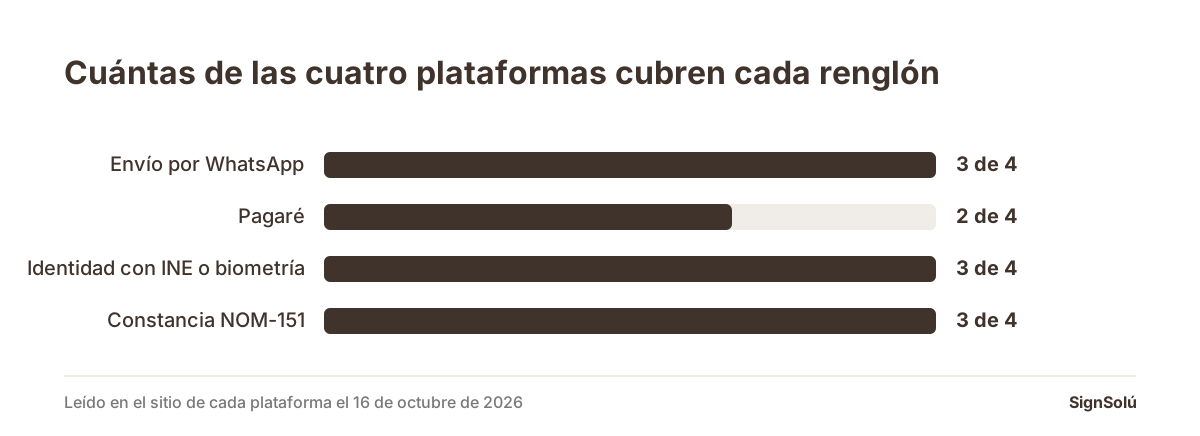
Una financiera chica firma cuatro documentos con cada acreditado: contrato de crédito, pagaré, carátula y autorización de consulta al buró. Lo que decide la plataforma no es el precio sino tres cosas: si la liga de firma sale por WhatsApp, si el pagaré va en el mismo envío que el contrato, y qué guarda de la identidad de quien firmó. De las cuatro de esta lista, tres dicen mandar por WhatsApp, dos ofrecen pagaré y tres nombran validación de identidad con INE o biometría. SignSolú manda por WhatsApp desde tu número, el acreditado no abre cuenta ni paga, y cualquiera comprueba el documento en /verificar sin cuenta.
Cómo se armó esta lista
Cuatro reglas, y conviene decirlas antes que la lista. Una: todo lo que aquí se afirma de otra plataforma sale de su propio sitio, leído el 16 de octubre de 2026, y va enlazado. Dos: no hay precios ajenos, porque los de la competencia cambian sin aviso y leerlos bien exige entrar a cada tabla de planes; el único precio de esta pieza es el nuestro. Tres: se midieron sólo tres renglones, los que a una financiera chica le cambian el día, y no una tabla de cuarenta funciones que nadie usa. Cuatro: entró la plataforma cuyo sitio se pudo leer hoy; ZapSign quedó fuera porque su sitio en México no respondió al intentarlo, y un sitio que no carga no es prueba de nada.
Y una advertencia de alcance: esta lista habla de firmar el crédito, no de cobrarlo. La cobranza es otro problema, con otras reglas, y no se trata aquí.
Los tres renglones que se midieron, y por qué ésos
Una SOFOM chica, una caja de ahorro o un prestamista que coloca quince créditos al mes no tiene un departamento de operaciones: tiene a una persona que arma el expediente y a un promotor que ya está con el cliente. El cuello de botella no es la firma avanzada, es que el acreditado tiene WhatsApp y no tiene impresora.
- 1Envío por WhatsApp. Si la liga sale por correo nada más, la mitad de los acreditados no la abre. El canal decide cuántos expedientes se cierran el mismo día.
- 2El pagaré en el mismo envío que el contrato. Firmar el contrato hoy y el pagaré el jueves es como no tener pagaré. Lo que un pagaré firmado con liga prueba, y lo que no, está en pagaré y firma electrónica.
- 3Qué guarda de la identidad del firmante. No es lo mismo un acuse con hora e IP que una validación contra INE o una prueba de vida. Cuál necesitas depende de cuánto presta y a quién.
| Envío por WhatsApp | Pagaré | Identidad del firmante | Constancia NOM-151 | |
|---|---|---|---|---|
| SignSolú | Sí, desde tu número | Plantilla de pagaré de garantía | Acuse con hora, IP, dispositivo y huella SHA-256; verificación de identificación opcional | No |
| Mifiel | No lo menciona | Sí: «pagarés endosables» | «Verificación de identidad» y firma avanzada con e.firma | Sí, y con API |
| Firmame | Sí: «correo electrónico, sms, WhatsApp» | Sí, en su sección de financieras | «Validación biométrica» y e.firma del SAT | Sí: «sellos NOM-151» |
| Verificamex | Sí: «avisa a cada firmante por WhatsApp» | No lo menciona | «INE, RENAPO y biometría», prueba de vida y facematch | Sí, emitida por un PSC |
Las cuatro, una por una
SignSolú
La liga de firma sale por WhatsApp desde tu propio número o por correo, y el acreditado firma desde su celular sin abrir cuenta y sin pagar nada. Cada documento queda con su acuse de auditoría —hora, IP, dispositivo y huella SHA-256 del archivo— y cualquiera lo comprueba en /verificar sin necesidad de cuenta, lo que importa cuando el expediente lo va a revisar un fondeador o un despacho. Hay plantillas mexicanas listas para los papeles que rodean al crédito: recibo de dinero y convenio de pago. El plan gratis son diez documentos sin caducidad y sin tarjeta.
Lo que no damos, dicho una vez y sin vueltas: SignSolú no es prestador de servicios de certificación acreditado, no emite constancias NOM-151 y no firma con e.firma. Si tu fondeador te exige constancia NOM-151 en cada pagaré, eso se resuelve con un PSC.
Mifiel
Su sitio se presenta como «la solución de pagarés electrónicos más confiable en México» y lista «pagarés endosables» como función. Para una financiera que fondea cartera, el endoso es el punto: un pagaré que se puede endosar es un pagaré que se puede ceder. Publica también una «API para constancias de conservación» y un caso de uso de financieras que, en sus palabras, «agiliza la experiencia para tus deudores». Ofrece firma avanzada con e.firma y «verificación de identidad»; su sitio no menciona envío por WhatsApp.
Firmame
Su sitio lista como canales de firma «correo electrónico, sms, WhatsApp, SAT y Proveedor de Servicios de Certificación (PSC)», y en su sección de financieras nombra «contratos de crédito y préstamos» y «pagarés». Dice que sus documentos incluyen «sellos NOM-151 y registro de auditoría», y en su comparativa aparecen «validación biométrica» y la e.firma del SAT. Es la que cubre más renglones de los tres de esta lista en un solo sitio.
Verificamex
Su sitio es el que más carga del lado de la identidad: dice «valida quién firma con INE, RENAPO y biometría antes de firmar», y describe prueba de vida, video identificación y facematch. Para WhatsApp dice que «avisa a cada firmante por WhatsApp». Lista «firma electrónica contratos de crédito» entre sus servicios y menciona constancias NOM-151 emitidas «por un Proveedor de Certificación (PSC)». No menciona pagarés.
Lo regulatorio, que no es de la plataforma sino tuyo
Ninguna plataforma te resuelve esto y conviene no confundirlo con una función del software. Si eres entidad financiera y usas contratos de adhesión para operaciones masivas, el artículo 11 de la Ley para la Transparencia y Ordenamiento de los Servicios Financieros te obliga a cumplir las disposiciones de carácter general que emita la Condusef, y a remitirle los modelos de contrato «a efecto de que ésta integre un Registro de Contratos de Adhesión para consulta del público en general».
Hay un renglón de ese mismo artículo que toca directo lo que firmas. Su fracción VII exige, en todo contrato de adhesión que documente un crédito, préstamo o financiamiento, el espacio donde deba firmar el aval, fiador u obligado solidario, incorporando una advertencia respecto de las consecuencias de firmar el contrato en caso de que el obligado principal incumpla. O sea: el espacio y la advertencia van en el documento, y eso es diseño del contrato, no configuración de la plataforma. Cómo firma un fiador a distancia está en el fiador puede firmar desde su celular.
Y si no eres entidad financiera sino un prestamista o una empresa que financia sus propias ventas, el régimen que te toca es el de la Ley Federal de Protección al Consumidor y, en su caso, el registro ante Profeco: está en contrato de adhesión registrado en Profeco. Conviene saber en cuál de los dos mundos estás antes de mandar imprimir contratos.
El pagaré, con cuidado
Aquí hay que ser preciso porque es donde más se promete de más. Un pagaré firmado con liga prueba la deuda y sirve como documento del expediente. Lo que no conviene es venderlo como título ejecutivo sin más: la Ley General de Títulos y Operaciones de Crédito tiene sus propios requisitos y la discusión es real. Todo eso está desarmado en pagaré y firma electrónica: qué se puede y qué no, y conviene leerlo antes de rediseñar tu expediente.
Lo práctico es mandar el contrato y el pagaré en el mismo envío, para que el acreditado firme los dos de una sentada. Cómo se arma eso está en pagaré y contrato en el mismo envío. Si prestas en lo personal y no como negocio, el papel que conviene es otro: le presté dinero a un amigo, qué papel le hago firmar.
Para quién es SignSolú la opción que conviene
Para la financiera chica cuyo acreditado es casi siempre persona física, no tiene correo de empresa y sí tiene WhatsApp. La liga sale desde tu número y llega donde la persona de verdad lee; el acreditado firma desde el celular sin abrir cuenta ni pagar; el expediente se queda con su acuse de auditoría y cualquiera lo comprueba en /verificar sin cuenta, que es lo que te piden cuando alguien revisa tu cartera. Hay plantillas mexicanas en /plantillas y el plan gratis son diez documentos sin caducidad y sin tarjeta desde tu cuenta.
Cómo se ve el recorrido completo está en cómo funciona, las dudas de ley en el FAQ legal, y si vienes de otra plataforma, qué te tienes que llevar está en cambiar de plataforma de firma. Cuánto cuesta firmar contratos en línea en México, con números, en cuánto cuesta firmar contratos en línea.
De dónde salen las citas
- Ley General de Títulos y Operaciones de Crédito, en el texto vigente que publica la Cámara de Diputados.
- Ley Federal de Protección al Consumidor, en el texto vigente que publica la Cámara de Diputados.
Preguntas frecuentes
¿Necesito e.firma para que mis acreditados firmen el contrato de crédito?
Para un contrato de crédito entre particulares la ley no exige firma avanzada. El artículo 93 del Código de Comercio tiene por cumplido el requisito de forma escrita con un mensaje de datos cuya información se mantenga íntegra y accesible, y el requisito de firma cuando el mensaje sea atribuible a las partes. Exigir e.firma frena la colocación: tu acreditado tendría que tenerla, vigente, y saber usarla.
¿Por qué no hay precios de las otras plataformas en esta lista?
Porque cambian sin aviso y leerlos bien exige entrar a cada tabla de planes el mismo día. Lo que esta pieza afirma de cada plataforma se leyó en su propio sitio el 16 de octubre de 2026, y se limitó a los tres renglones que se podían verificar ahí: canal de envío, pagaré e identificación del firmante. El único precio de la pieza es el nuestro.
¿Tengo que registrar mi contrato de crédito ante la Condusef?
Si eres entidad financiera y usas contratos de adhesión para operaciones masivas, el artículo 11 de la Ley para la Transparencia y Ordenamiento de los Servicios Financieros te obliga a cumplir las disposiciones generales de la Condusef y a remitirle los modelos para que integre un Registro de Contratos de Adhesión de consulta pública. Si no eres entidad financiera, el régimen aplicable es el de la Ley Federal de Protección al Consumidor. Esto no es asesoría legal: confirma tu caso con quien lleve tu cumplimiento regulatorio.
¿El pagaré firmado con liga es título ejecutivo?
No es una pregunta con un sí o un no limpio, y por eso tiene su propia pieza. Un pagaré firmado con liga prueba la deuda y sirve en el expediente; afirmar sin más que es título ejecutivo es ir más lejos de lo que hoy se puede sostener, porque la Ley General de Títulos y Operaciones de Crédito tiene requisitos propios. El análisis está en pagaré y firma electrónica: qué se puede y qué no.
¿Qué pasa con el espacio para el aval o fiador?
La fracción VII del artículo 11 de la Ley para la Transparencia y Ordenamiento de los Servicios Financieros exige, en todo contrato de adhesión que documente un crédito, préstamo o financiamiento, el espacio donde deba firmar el aval, fiador u obligado solidario, con una advertencia respecto de las consecuencias de firmar en caso de que el obligado principal incumpla. Es un requisito del documento, no de la plataforma: hay que escribirlo en el contrato.
¿Y si mi acreditado no tiene correo electrónico?
Es el caso más común en una financiera chica y es justo lo que resuelve el envío por WhatsApp. La liga llega al teléfono que la persona usa todos los días, firma desde ahí sin abrir cuenta y sin instalar nada, y el acuse queda igual. Si el teléfono es compartido, conviene usar un dato propio de la persona para la identificación y anotarlo en el expediente.