Mi proveedor avisó que cambió de cuenta bancaria: cómo lo confirmo y quién paga si era un fraude
Basada en Código Civil Federal, arts. 2062, 2073, 2074, 2075, 2076 y 2078 · Revisada en noviembre de 2026
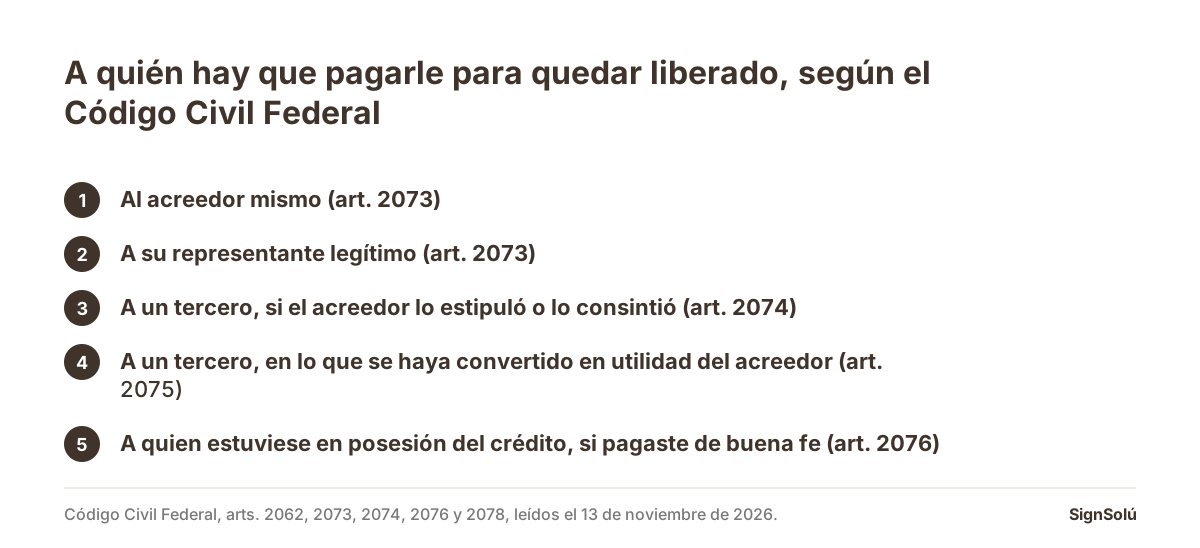
Un correo no cambia la cuenta de cobro. El artículo 2073 del Código Civil Federal dice que el pago debe hacerse al mismo acreedor o a su representante legítimo, así que depositar en la cuenta de un tercero normalmente no extingue la deuda: sigues debiéndole a tu proveedor y además perdiste el dinero. El cambio se documenta con una carta firmada por quien puede obligar a esa empresa, se confirma por un canal que ya tenías antes del aviso, y se prueba con una transferencia pequeña antes de mover el pago completo.
Por qué el correo solo no alcanza
La secuencia es siempre la misma. Llega un correo que parece de tu proveedor de siempre, con la firma de siempre y el logo de siempre, diciendo que cambiaron de banco y que la factura pendiente se deposite en una cuenta nueva. A veces el correo viene de la cuenta real, porque está intervenida; a veces de un dominio con una letra cambiada. Y como el proveedor es de confianza, nadie lo cuestiona.
El problema no es técnico, es jurídico. El artículo 2062 del Código Civil Federal define el pago como la entrega de la cosa o cantidad debida, y el artículo 2073 dice a quién: el pago debe hacerse al mismo acreedor o a su representante legítimo. Depositar en la cuenta de otro no es pagarle a tu acreedor, y si no le pagaste, le sigues debiendo.
Las salidas que deja la ley, y por qué son estrechas
El Código no es absoluto, pero sus válvulas piden cosas concretas. El artículo 2074 dice que el pago hecho a un tercero extinguirá la obligación si así se hubiere estipulado o consentido por el acreedor. Ésa es la vía legítima de un cambio de cuenta: el acreedor lo consintió, y ese consentimiento tiene que poder probarse. El segundo párrafo del artículo 2075 añade otra: el pago a un tercero vale en cuanto se hubiere convertido en utilidad del acreedor — útil cuando el dinero sí llegó a quien debía, inútil cuando se fue a un defraudador.
La buena fe del 2076 no es lo que parece
El artículo 2076 es el que todo el mundo invoca: «el pago hecho de buena fe al que estuviese en posesión del crédito, liberará al deudor». Son dos requisitos, no uno. Buena fe y posesión del crédito, que quiere decir que quien cobra aparezca ante el mundo como titular del derecho, no simplemente que mandó un correo convincente. Un tercero que suplanta a tu proveedor no está en posesión del crédito, y confiar en un correo no es, por sí solo, la buena fe que el artículo premia.
Y hay un artículo más que suele decidir el caso antes que todos los anteriores: el 2078, que manda que el pago deberá hacerse del modo que se hubiere pactado. Si el contrato, la orden de compra o la factura fijaron una cuenta, esa cuenta es el modo pactado, y cambiarla es modificar lo convenido. Una modificación la acuerdan las dos partes; no la anuncia una sola por correo.
El documento que sí sirve
Lo que convierte un aviso en un cambio oponible es una carta de cambio de cuenta bancaria firmada por quien puede obligar a esa empresa, del mismo modo que un pedido se vuelve exigible cuando queda firmado y no cuando se menciona en una llamada, como en mandé un contrato a firmar y no me contestan. No el ejecutivo de siempre, no la cuenta de correo: el representante legal o el apoderado con facultades. Quién puede firmar por una sociedad y con qué documento se acredita está en firma electrónica de personas morales: quién puede firmar.
- Razón social completa y RFC de quien emite el aviso, para que no haya duda de qué persona moral habla.
- La cuenta que queda sin efecto y la cuenta nueva, con banco, CLABE a dieciocho dígitos y titular, que debe ser la misma razón social.
- La fecha a partir de la cual aplica, y qué pasa con los pagos en tránsito.
- Nombre, cargo y firma de quien representa a la empresa, con la referencia al instrumento que le da facultades.
- Una declaración de que el cambio deja sin efecto cualquier instrucción anterior.
Un detalle que se olvida y que importa: el titular de la cuenta nueva tiene que ser el proveedor. Una cuenta a nombre de una persona física, de una filial o de una «empresa de factoraje» que nadie te presentó es, para el 2073, un tercero. Si de verdad hay una cesión de derechos de cobro de por medio, eso se documenta aparte y se notifica como cesión, no como cambio de cuenta.
Las tres comprobaciones, en orden
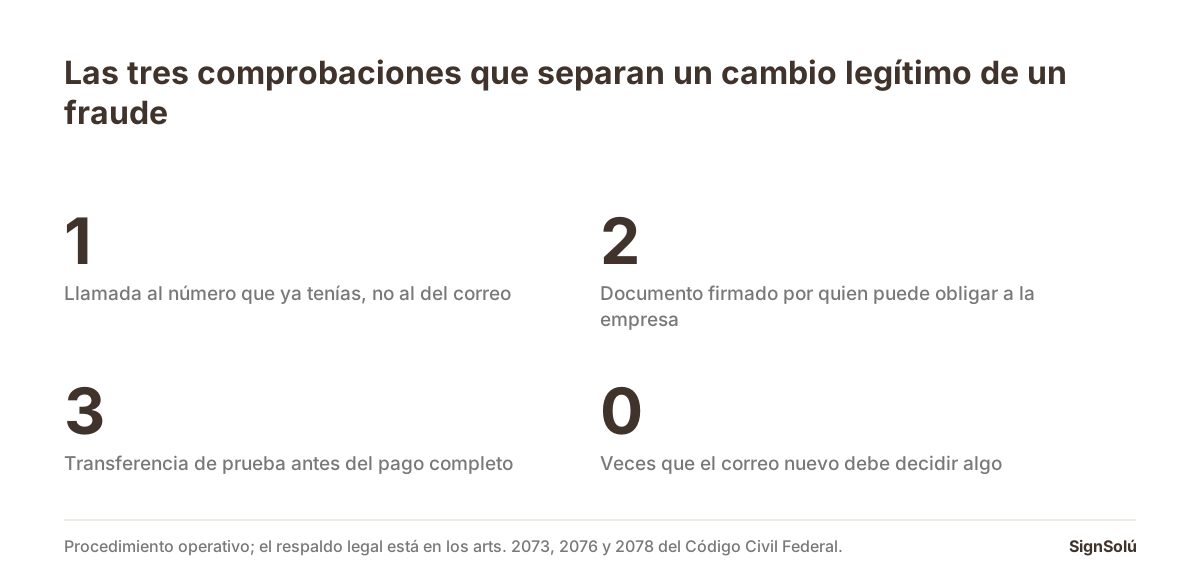
- 1Confirma por un canal anterior al aviso. Llama al teléfono que ya tenías registrado antes de que llegara el correo, no al que viene en el correo ni al de la firma del mensaje. Si el aviso llegó por correo, la confirmación no se hace por correo.
- 2Pide el documento firmado por el representante legal, con los datos de arriba. Si la respuesta es «no es necesario, con el correo basta», ahí se acabó la conversación.
- 3Manda una transferencia de prueba por una cantidad simbólica y pide que la confirmen por el canal anterior antes de liberar el pago completo. Es el control más barato que existe y es el que atrapa la cuenta a nombre equivocado.
Y una regla de operación que vale más que las tres juntas: el cambio de datos bancarios de un proveedor no lo autoriza quien recibe el correo. Lo autoriza alguien distinto, con el documento a la vista. Separar quien recibe de quien autoriza es lo que rompe la cadena del fraude.
Qué hacer con los pagos que ya iban en camino
El aviso casi siempre llega con facturas a medio proceso, y ahí se cuelan los errores. Lo práctico es congelar el lote que esté entre la autorización y la dispersión, pagarlo a la cuenta vieja si todavía está abierta, y empezar a usar la nueva con el primer documento emitido después de la fecha que diga la carta. Dos cuentas abiertas al mismo tiempo durante unos días cuestan menos que un pago irrecuperable, y dejan un corte limpio en la contabilidad de las dos partes.
| Situación | ¿Quedas liberado de la deuda? | Artículo del CCF |
|---|---|---|
| Pagaste al proveedor en su cuenta de siempre | Sí | 2073 |
| Pagaste a su representante legítimo | Sí | 2073 |
| Pagaste a un tercero que el proveedor estipuló o consintió | Sí | 2074 |
| Pagaste a un tercero y el dinero sí le sirvió al proveedor | En esa medida | 2075 |
| Pagaste de buena fe a quien estaba en posesión del crédito | Sí, con los dos requisitos | 2076 |
| Pagaste a una cuenta anunciada sólo por correo | Normalmente no | 2073 y 2078 |
| El contrato fijaba la cuenta y pagaste en otra | No es el modo pactado | 2078 |
Del otro lado: cómo avisar sin que te confundan con un fraude
Si el que cambia de banco eres tú, el problema se invierte: tus clientes van a desconfiar, y tienen razón. Lo que acorta la desconfianza es mandar el aviso como un documento firmado y verificable, no como un correo con un PDF adjunto. La plantilla de carta de cambio de cuenta bancaria trae los renglones de arriba y se manda a firmar a tu representante legal en minutos.
Firmada en línea, el documento llega con acuse de auditoría: hora, IP, dispositivo y la huella SHA-256 del archivo. Tu cliente puede comprobarlo en /verificar sin abrir cuenta ni pagar, lo que resuelve la pregunta «¿esto me lo mandaron ellos?» sin una llamada. Además SignSolú emite la constancia de conservación NOM-151 del documento firmado a través de un Prestador de Servicios de Certificación acreditado por la Secretaría de Economía; se activa a solicitud para tu equipo desde contacto, y acredita que el documento existía en esa fecha y hora y que no ha cambiado desde entonces. Cómo viaja el documento está en cómo funciona.
Vale guardar también lo que le dio origen al cobro, porque el 2078 habla de lo pactado: la orden de compra y la cotización aceptada explica qué valor tiene cada una, y la plantilla de orden de compra deja los datos bancarios escritos desde el principio. Si lo que te preocupa es que alguien altere el archivo después de firmado, está contestado en cómo sé que un contrato firmado en línea no lo van a cambiar, y la diferencia entre consentir y firmar, en qué es el consentimiento electrónico.
De dónde salen las citas
- Código de Comercio, en el texto vigente que publica la Cámara de Diputados.
- Código Civil Federal, en el texto vigente que publica la Cámara de Diputados.
Preguntas frecuentes
Pagué a la cuenta que venía en el correo y era un fraude. ¿Ya pagué?
Normalmente no. El artículo 2073 del Código Civil Federal exige que el pago se haga al mismo acreedor o a su representante legítimo, así que depositar en la cuenta de un tercero no extingue la obligación: sigues debiéndole a tu proveedor y además perdiste el dinero. Denuncia y avisa a tu banco el mismo día.
¿Y si pagué de buena fe? El artículo 2076 me protege, ¿no?
Sólo si se cumplen sus dos requisitos: buena fe y que quien cobró estuviese en posesión del crédito. Alguien que suplanta a tu proveedor por correo no está en posesión del crédito, así que el 2076 no suele alcanzar para liberar al deudor en un caso de suplantación.
¿Qué debe traer una carta de cambio de cuenta bancaria para ser confiable?
Razón social y RFC de quien la emite, la cuenta anterior y la nueva con banco, CLABE a dieciocho dígitos y titular —que debe ser la misma razón social—, la fecha desde la que aplica, qué pasa con los pagos en tránsito, y el nombre, cargo y firma de quien puede obligar a la empresa, con la referencia al instrumento que le da facultades.
¿Por qué no basta confirmar por correo?
Porque si la cuenta de correo está intervenida, el que contesta la confirmación es el mismo que mandó el aviso. La confirmación se hace por un canal que ya existía antes del aviso: el teléfono que tenías registrado, no el que viene en el mensaje.
La cuenta nueva está a nombre de otra empresa. ¿Puedo pagar ahí?
No sin documentarlo como lo que es. Para el artículo 2073 ese titular es un tercero, y sólo libera si el acreedor lo estipuló o lo consintió, como dice el artículo 2074. Si hay una cesión de derechos de cobro o un factoraje de por medio, se documenta y se notifica como tal, no como un cambio de cuenta.
Soy yo el que cambia de banco. ¿Cómo evito que mis clientes desconfíen?
Manda el aviso como documento firmado por tu representante legal y no como un correo con un PDF adjunto, e incluye los datos completos de la cuenta anterior y la nueva. Un documento firmado en línea deja un acuse con hora, dispositivo y huella del archivo, y tu cliente puede comprobarlo en /verificar sin abrir cuenta.