Plataformas que permiten firmar con la e.firma del SAT, y cuándo conviene pedirla
La respuesta corta
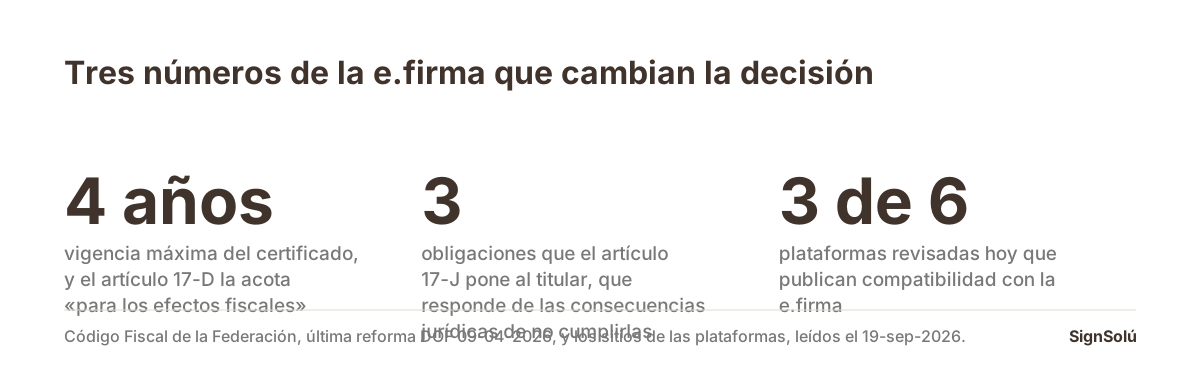
De las seis plataformas revisadas el 19 de septiembre de 2026, tres publican compatibilidad con la e.firma: DocuSign, Mifiel y Legalario. ZapSign y Trato no la mencionan en las páginas leídas, y SignSolú no la ofrece. Pero la compatibilidad casi nunca es el problema: el problema es que tu contraparte tenga certificado vigente y quiera usarlo, porque el artículo 17-J del Código Fiscal deja al titular respondiendo de las consecuencias jurídicas de cómo se use. Pídela cuando la contraparte ya la usa a diario; no la pongas como requisito general.
La pregunta llega casi siempre del área fiscal: si la empresa ya tiene e.firma, ¿por qué no firmar los contratos con ella? La respuesta corta es que sí se puede y que hay plataformas que lo soportan. La larga tiene dos partes que conviene separar, porque la compatibilidad técnica y la conveniencia operativa no coinciden.
Qué significa que una plataforma «acepte e.firma»
Significa que en el momento de firmar te deja subir tu par de archivos —el certificado y la llave privada— y usa esa llave para firmar el documento, en vez de registrar tu consentimiento y sellar el archivo. Lo que cambia no es el documento: cambia quién controla la llave y de dónde sale el certificado. Si necesitas la definición antes que la comparación, está en qué es la e.firma y el certificado, en qué es un certificado digital.
Lo que no significa
No significa que la plataforma sea autoridad certificadora, ni prestador acreditado, ni que el contrato pase a valer más. Ese salto es el que las páginas del sector dan sin decirlo. Qué te da de verdad un prestador acreditado, frente a una firma simple con acuse, está medido en prestador acreditado o firma simple con acuse.
Quién lo publica hoy
| Plataforma | Qué publica su sitio | Leído |
|---|---|---|
| DocuSign | «Docusign permite a sus clientes utilizar distintos tipos de firma electrónica avanzada, incluyendo certificados digitales emitidos por el SAT, como la e.firma» | 19-sep-2026 |
| Mifiel | Ofrece «firmas electrónicas avanzadas hechas con e.firma» y firmas simples con verificación de identidad | 19-sep-2026 |
| Legalario | Publica tres métodos de firma: «firma con teclado, firma autógrafa y e.firma (SAT)» | 19-sep-2026 |
| ZapSign | No menciona e.firma ni certificados del SAT en las páginas leídas | 19-sep-2026 |
| Trato | No menciona e.firma ni certificados del SAT en las páginas leídas | 19-sep-2026 |
| SignSolú | No la ofrece: firma con acuse de auditoría y huella SHA-256 del archivo | 19-sep-2026 |
Las comparaciones página por página, donde también se dice qué hacemos peor, están en SignSolú o DocuSign, SignSolú o Mifiel y SignSolú o Legalario. El listado general, con el método con el que se armó, está en mejores plataformas de firma electrónica en México.
El 17-D dice más de lo que se cita, y también menos
La frase que aparece en todos los materiales del tema sale del artículo 17-D del Código Fiscal de la Federación: en los documentos digitales, «una firma electrónica avanzada amparada por un certificado vigente sustituirá a la firma autógrafa del firmante, garantizará la integridad del documento y producirá los mismos efectos que las leyes otorgan a los documentos con firma autógrafa, teniendo el mismo valor probatorio». Es exacta y se cita bien.
Pero el artículo abre acotando de qué habla
La primera línea del mismo 17-D es ésta: «Cuando las disposiciones fiscales obliguen a presentar documentos, éstos deberán ser digitales y contener una firma electrónica avanzada del autor». El párrafo de la equivalencia vive dentro de ese marco, el de los documentos que se presentan ante la autoridad fiscal. No es que la equivalencia no exista para un contrato privado: es que para un contrato privado la sostiene otro cuerpo de reglas, el de los artículos 89 a 114 del Código de Comercio, y ahí la ley no exige firma avanzada. La comparación completa está en firma simple o avanzada.
Dos datos del mismo artículo que casi no se citan
- La vigencia máxima son cuatro años, «contados a partir de la fecha en que se hayan expedido», y el texto la acota así: «Para los efectos fiscales». Es el plazo con el que hay que contar cuando el contrato dura más que el certificado.
- Quién expide el certificado depende de si eres persona física o moral. El 17-D dice que lo expide el Servicio de Administración Tributaria «cuando se trate de personas morales», y «un prestador de servicios de certificación autorizado por el Banco de México cuando se trate de personas físicas». Es una distinción que sorprende a casi todos, porque el trámite se vive igual.
- Y la verificación la define la autoridad. El 17-I dice que la integridad y autoría de un documento digital con firma electrónica avanzada o sello digital «será verificable conforme a los medios o mecanismos que para tal efecto determine el Servicio de Administración Tributaria mediante reglas de carácter general». No es una verificación que tú definas ni que defina tu proveedor.
El 17-J y la declaración que nadie comprueba
El artículo 17-J le pone tres obligaciones al titular del certificado, y de ellas la segunda es la que importa para decidir una compra: cerciorarse, con diligencia razonable, de que todas las declaraciones que haya hecho en relación con el certificado, con su vigencia, o que hayan sido consignados en el mismo, son exactas. Las otras dos son la custodia de la llave y la obligación de pedir la revocación cuando algo la ponga en riesgo, y ese reparto —quién se queda con la responsabilidad y quién con la custodia— ya está desarrollado en firma electrónica para despachos contables, que es donde el problema se vive a diario.
Lo que agrega la fracción II en esta decisión es concreto: si pides la compatibilidad y el certificado de tu contraparte está vencido o revocado, quien responde por haber declarado lo contrario es ella, no tú ni la plataforma. Por eso el requisito no se pide de palabra: se pide con la comprobación del certificado en el mismo acto de firmar, que es justamente lo que una plataforma compatible hace y una hoja de cálculo no. Qué son esos datos y por qué no se prestan está en qué son los datos de creación de firma electrónica.
Cuándo sí conviene pedir la compatibilidad
- Cuando firman dos empresas que ya usan la e.firma a diario. Si las dos áreas fiscales la tienen vigente y saben usarla, la fricción es baja y el certificado agrega un vínculo de identidad que el acuse solo no da.
- Cuando la contraparte lo exige por política. Pasa con algunos corporativos y con fondeadores. Aquí la compatibilidad deja de ser preferencia y es requisito de la operación.
- Cuando el documento va a viajar a un trámite ante autoridad. Si el mismo archivo se va a presentar donde una disposición fiscal pide firma avanzada, empezar con ella ahorra volver a firmar.
- Cuando la discusión probable es la identidad y no la fecha. Si lo que va a pelearse es quién firmó, un certificado nominativo pesa; si lo que va a pelearse es cuándo existió el documento, lo que pesa es otra cosa y está en NOM-151: qué te da y qué no.
Cuándo estorba
- Cuando la firma la pone una persona física que no la tiene. Un inquilino, un cliente, un candidato. Ahí el requisito no mejora el contrato: detiene el cierre.
- Cuando el certificado está vencido y nadie lo sabe. Cuatro años pasan, y se descubre el día que urge firmar.
- Cuando el que firma no es el titular. Si la operación práctica va a ser que alguien más use la llave, el requisito empeora la posición de todos, por el 17-J.
- Cuando la contraparte firma desde el teléfono. Subir dos archivos desde un celular es otra clase de trámite, y la mayoría de los abandonos ocurre ahí. Por qué se cae una firma en un teléfono viejo está en firmar desde el celular.
Lo que nosotros no hacemos, dicho claro
SignSolú no firma con la e.firma del SAT. Lo que sale con cada documento es el acuse de auditoría y la huella SHA-256 del archivo, que cualquiera puede comprobar en la página de verificación sin cuenta. Si tu operación necesita la e.firma como requisito, la tabla de arriba dice quién la publica, y ahí se pide una prueba antes de contratar: firmar un documento propio con el certificado de tu empresa y descargar el acuse para leer qué campos trae. El método completo, pregunta por pregunta, está en cómo elegir plataforma de firma. Si lo tuyo es un contrato privado con clientes que no tienen e.firma, puedes probarlo con tus primeros 10 documentos sin costo desde tu cuenta gratuita.
De dónde salen las citas
- Código de Comercio, en el texto vigente que publica la Cámara de Diputados.
- Código Fiscal de la Federación, en el texto vigente que publica la Cámara de Diputados.
Preguntas frecuentes
¿Qué plataformas publican hoy que se puede firmar con la e.firma del SAT?
De las seis revisadas el 19 de septiembre de 2026, tres lo publican en su propio sitio: DocuSign, que dice permitir certificados digitales emitidos por el SAT como la e.firma; Mifiel, que ofrece firmas avanzadas hechas con e.firma; y Legalario, que lista la e.firma como uno de sus tres métodos de firma. ZapSign y Trato no la mencionan en las páginas leídas, y SignSolú no la ofrece.
¿El artículo 17-D hace que la e.firma valga más que una firma simple en un contrato?
No en un contrato privado, y el propio artículo lo acota. El 17-D abre diciendo «cuando las disposiciones fiscales obliguen a presentar documentos», y el párrafo de la equivalencia con la firma autógrafa vive dentro de ese marco. Para un contrato entre particulares el régimen aplicable es el de los artículos 89 a 114 del Código de Comercio, que no exige firma avanzada.
¿Puedo pedirle a mi cliente que me preste su e.firma para firmar?
Es mala idea, y la fracción I del artículo 17-J del Código Fiscal la nombra: obliga al titular a establecer los medios razonables para evitar la utilización no autorizada de los datos de creación de la firma. Quien presta la llave carga con lo que se firme con ella, y el reparto completo de custodia y responsabilidad está en el artículo de despachos contables. Para un contrato privado casi nunca hace falta llegar ahí: basta una firma con acuse.
¿Cuánto dura la e.firma y qué pasa cuando vence a mitad de un contrato?
Su vigencia máxima son cuatro años contados desde la expedición, y el artículo 17-D acota ese plazo «para los efectos fiscales». Un contrato firmado con un certificado que estaba vigente el día de la firma no se cae cuando el certificado vence después; lo que se complica es firmar los anexos o las renovaciones, porque para eso hace falta un certificado vigente en ese momento.
¿Quién expide la e.firma, el SAT o alguien más?
Depende de si eres persona física o moral, y es una distinción que el trámite no hace evidente. El artículo 17-D dice que el certificado lo expide el Servicio de Administración Tributaria cuando se trate de personas morales, y un prestador de servicios de certificación autorizado por el Banco de México cuando se trate de personas físicas. El Banco de México publica en el DOF a quiénes autoriza.