Rentas un camión sin chofer: ¿quién hace la carta porte?
Basada en Preguntas frecuentes del complemento Carta Porte 3.1 (SAT); Código Civil Federal, arts. 2398, 2412, 2425 y 2442 · Revisada en octubre de 2026
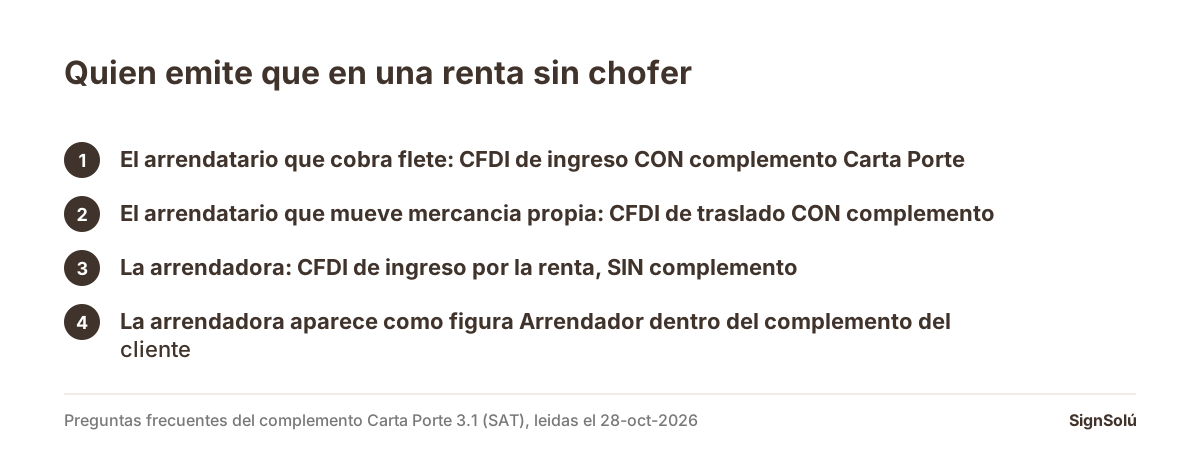
La emite el cliente, no tú. Las preguntas frecuentes del complemento Carta Porte del SAT dicen que lo emite quien presta el servicio de transporte con vehículos propios o arrendados y recibe una contraprestación —con un CFDI de ingreso— o quien es dueño o poseedor de los vehículos y de las mercancías y las mueve sin cobrar por el traslado, con un CFDI de traslado. En una renta sin operador, el que transporta es el arrendatario. Tú facturas la renta, no el flete, y vas en su complemento como «Arrendador» en la sección de figuras del transporte: por eso tienes que darle seis datos de la unidad.
La pregunta llega casi siempre un viernes, con la unidad ya apartada: «¿tú me das la carta porte?». Y detrás hay dos preguntas distintas que conviene no revolver. Una es quién emite el comprobante, que es fiscal y está contestada. La otra es quién le da los datos de la unidad a quien lo emite, que es contractual y es la que de verdad puede detener un camión en la carretera.
Lo del flete del equipo que tú mandas a una obra es otro caso y está en quién paga el flete del equipo rentado. Esto es sobre la unidad que sale de tu patio manejada por el cliente.
El complemento lo emite quien transporta
La primera de las preguntas frecuentes del complemento Carta Porte que publica el SAT contesta quiénes están obligados, y los parte en dos:
- 1Quien presta servicios de transporte de bienes o mercancías en territorio nacional «que utilizan vehículos propios o arrendados o que tienen vehículos en posesión por cualquier figura jurídica» y recibe una contraprestación por ese servicio: emite factura de tipo ingreso con complemento Carta Porte.
- 2Quien es propietario o poseedor de los vehículos y de los bienes que se transportan en ellos y no recibe ingresos por la transportación: emite factura de tipo traslado con complemento Carta Porte.
Léelo despacio, porque la palabra «arrendados» está en el primer renglón y por eso se malinterpreta: no dice que el arrendador emita el complemento, dice que el que presta el servicio de transporte lo emite aunque la unidad sea arrendada. Quien transporta en una renta sin operador es el arrendatario: él sube la carga, él decide la ruta y él cobra el flete o mueve su propia mercancía. Tú le concediste el uso temporal de un bien a cambio de un precio, que es el arrendamiento del artículo 2398 del Código Civil Federal, y lo que facturas es esa renta.
La prueba de que el criterio es ése: el fletamento a casco desnudo
En autotransporte el SAT no publica una pregunta específica para la renta sin operador, pero sí la publica para su gemelo marítimo, y el razonamiento es el mismo. Las mismas preguntas frecuentes dicen que cuando existe un contrato de fletamento de embarcación a casco desnudo —sin armamento y sin tripulación—, el contribuyente que usa la embarcación, o sea el fletador o arrendatario, es quien debe emitir la factura con complemento Carta Porte; y que «por otro lado, el fletante o arrendador debe emitir la factura electrónica de tipo ingreso sin el complemento Carta Porte» por el servicio de alquiler, con su propia clave de producto.
Un camión sin chofer es un casco desnudo con ruedas: el que lo usa es el que transporta. Y en el mismo documento, para el caso contrario —el fletamento por tiempo con embarcación armada y con tripulación—, el que emite sigue siendo el fletador, porque conserva la gestión comercial. Lo que nunca emite el complemento es el dueño que sólo alquila.
Pero tú apareces en el complemento de tu cliente
Aquí está el renglón que le toca al contrato. El complemento tiene una sección de figuras del transporte, y las preguntas frecuentes explican cuándo se usa cada una: «cuando el vehículo o parte del mismo con el que se realiza el transporte de bienes y/o mercancías es propiedad de un tercero y no existe un contrato de arrendamiento, se debe registrar la figura de "Propietario". En caso de que exista un contrato de arrendamiento se debe registrar la figura de "Arrendador"».
O sea: tu nombre y tu RFC van dentro del comprobante que emite tu cliente, por el solo hecho de que exista un contrato de arrendamiento. Eso convierte una cortesía en una obligación práctica del contrato: si no le entregas los datos, no puede emitirlo bien, y el día que una revisión en carretera lo detenga la llamada te va a llegar a ti.
| Dato | De dónde sale | Qué pasa si falta |
|---|---|---|
| Nombre y RFC de la arrendadora | Tu constancia de situación fiscal | La figura «Arrendador» queda incompleta |
| Placa del vehículo | La tarjeta de circulación | Es dato obligatorio del complemento |
| Configuración vehicular | La ficha de la unidad, por catálogo del SAT | No se puede clasificar la unidad |
| Permiso de la SICT y su número | Tu permiso, si la unidad lo tiene | Sin permiso federal se registra la clave TPXX00 y el permiso local, o «Permiso no contemplado en el catálogo» |
| Aseguradora y número de póliza | La póliza de responsabilidad civil vigente | Son datos obligatorios del complemento en autotransporte federal |
| Vigencia de la renta | El contrato | Define en qué viajes la figura «Arrendador» eres tú |
La cláusula que resuelve esto en dos líneas
No hace falta un anexo largo. Basta una cláusula que diga tres cosas: que el arrendatario reconoce que el servicio de transporte es suyo y que a él le corresponde emitir el comprobante con complemento Carta Porte cuando la ley lo exija; que la arrendadora le entrega, al firmar y por escrito, la ficha de datos fiscales de la unidad; y que el arrendatario avisará cualquier cambio de ruta o de uso que modifique esos datos. Esa ficha conviene que sea un anexo del contrato, firmado el mismo día, para que después no se discuta qué se entregó.
- Ficha de datos fiscales de la unidad como Anexo: placa, configuración, permiso, aseguradora y póliza, con la fecha de corte de cada dato.
- Aviso de vencimiento de la póliza, porque un número de póliza vencido en el complemento es un dato falso.
- Prohibición de subarrendar la unidad sin consentimiento por escrito: si subarrienda, la figura del complemento cambia y tú ya no sabes quién transporta.
- Uso declarado y carga prohibida. Lo que el cliente puede y no puede mover está en el cliente transporta algo prohibido.
- Devolución con los documentos de la unidad, porque la tarjeta de circulación y la constancia de la póliza viajan con el camión. Quién la trae y quién responde se deja por escrito con una carta responsiva de vehículo.
Los dos casos en que nadie emite complemento
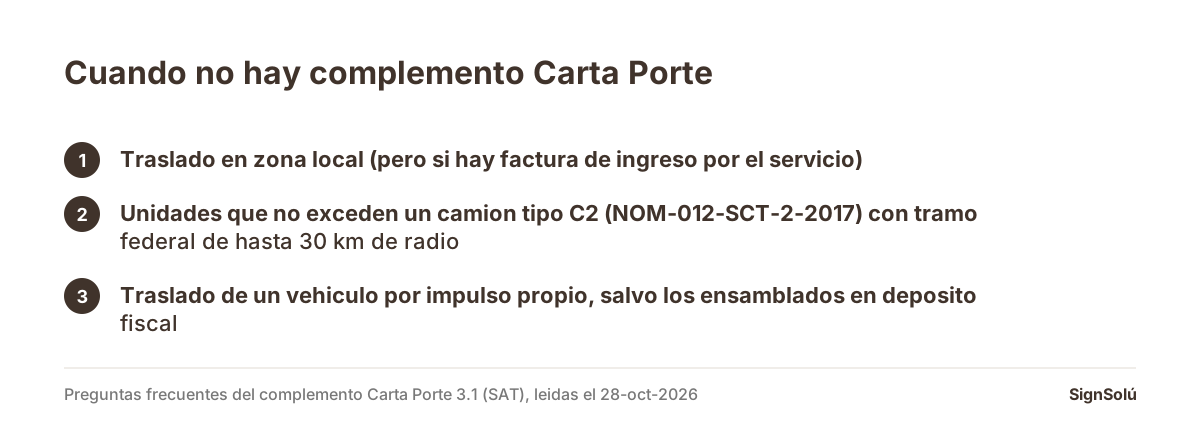
Conviene conocerlos porque son la mitad de las rentas de camioneta y evitan una discusión inútil. Las preguntas frecuentes del SAT señalan que si el traslado se hace en alguna zona local no hay obligación de emitir el comprobante con complemento; y tampoco cuando se utilicen vehículos de carga «con características que no excedan los pesos y dimensiones de un camión tipo C2» conforme a la NOM-012-SCT-2-2017 o la que la sustituya, siempre que en su trayecto la longitud del tramo federal no exceda un radio de 30 kilómetros entre el origen inicial y el destino final, incluyendo los puntos intermedios.
El propio documento aclara lo que mucha gente deduce mal: aun cuando no se expida el complemento, sí se debe emitir factura de tipo ingreso por los servicios que se presten a cambio de una remuneración. No hay complemento, pero hay factura. Y hay un tercer caso curioso que conviene saber si mueves unidades de tu propia flota: el SAT dice que no se emite complemento cuando se traslada un vehículo por impulso propio, con una sola excepción, para vehículos ensamblados bajo el régimen aduanero de depósito fiscal.
Si el cliente cambia el destino a medio camino
Es la duda que llega después, y las preguntas frecuentes la contestan: si la información capturada cambia, se genera una nueva factura con los datos nuevos, relacionando la inicial con la clave 04, «Sustitución de los CFDI previos», y se cancela el comprobante incorrecto —en ese orden, primero el nuevo y después la cancelación—. Eso lo hace el cliente, no tú, pero conviene que el contrato lo diga para que no te llame a ti a corregirlo.
Lo que esto no cambia de tu contrato de arrendamiento
Todo lo demás sigue igual. El 2412 del Código Civil Federal te obliga a entregar la unidad en estado de servir para el uso convenido y a conservarla así; el 2425 obliga al arrendatario a pagar la renta, a responder de los perjuicios que la cosa sufra por su culpa o negligencia y a usarla sólo para lo convenido; y el 2442 hace valer el acta de entrega cuando describió expresamente las partes de que se compone la unidad. El molde está en contrato de arrendamiento de vehículo, lo que firma cada parte en arrendamiento de vehículos para empresas, y el contrato que se usa cuando el cliente es una empresa con varias unidades, en rento camionetas a empresas.
Los renglones vecinos que conviene tener resueltos antes de la primera unidad: qué datos de cada unidad van en el contrato de flotilla está en arrendamiento de flotilla; lo que la ley pide a una arrendadora frente al registro vehicular, en REPUVE; el GPS y su aviso, en GPS en un auto arrendado; el kilometraje excedente, en kilometraje excedente; y si el que choca es el chofer del cliente, mi chofer chocó la camioneta rentada.
Cómo se firma el contrato y su anexo, el mismo día
Son dos documentos y el segundo es el que casi nunca se firma: el contrato de renta y la ficha de datos fiscales de la unidad. Los dos salen como documento a firma por WhatsApp o por correo, el encargado de la flotilla del cliente los abre en su celular y firma sin crear cuenta ni instalar nada, y queda el acuse con hora, IP, dispositivo y huella SHA-256 del archivo. Cualquiera lo comprueba en /verificar sin cuenta, y qué trae ese acuse está en qué es un acuse de auditoría.
Cuando el que entrega es tu mostrador y el que firma está del otro lado, el camino está en la arrendadora de autos: cómo firma el cliente en el mostrador; y quién puede firmar por una empresa, en firma electrónica y personas morales. Para renovar cada año sin volver a capturar, renovación anual del arrendamiento de camionetas. El camino completo está en cómo funciona, las dudas de validez en el FAQ legal, y el plan gratis son diez documentos sin tarjeta desde tu cuenta.
De dónde salen las citas
- Código Civil Federal, en el texto vigente que publica la Cámara de Diputados.
- Código Fiscal de la Federación, en el texto vigente que publica la Cámara de Diputados.
Preguntas frecuentes
Rento camiones sin chofer. ¿Tengo que emitir yo el complemento Carta Porte?
No. Las preguntas frecuentes del SAT dicen que el obligado es quien presta el servicio de transporte con vehículos propios o arrendados y recibe una contraprestación, con factura de tipo ingreso, o quien es propietario o poseedor de los vehículos y de las mercancías y las mueve sin cobrar el traslado, con factura de tipo traslado. En una renta sin operador el que transporta es tu cliente. Tú facturas la renta de la unidad, no el flete, y por eso tu comprobante no lleva complemento.
¿Por qué aparece mi nombre en el complemento de mi cliente?
Porque el complemento tiene una sección de figuras del transporte y ahí hay una figura para el dueño del vehículo. El SAT explica que cuando el vehículo es propiedad de un tercero y no existe contrato de arrendamiento se registra la figura de «Propietario», y que si existe contrato de arrendamiento se registra la figura de «Arrendador». Con un contrato firmado, la figura eres tú, así que tu nombre y tu RFC viajan dentro del comprobante que emite tu cliente.
¿Qué datos de la unidad tengo que darle a mi cliente?
Seis, y conviene entregarlos como anexo firmado del contrato: nombre y RFC de la arrendadora, placa de la unidad, configuración vehicular, el permiso de la SICT con su número si la unidad lo tiene, la aseguradora con el número de póliza y la vigencia de la renta. Los datos de la aseguradora y el número de póliza son obligatorios en el complemento para autotransporte federal, y si la unidad no requiere permiso federal el SAT indica registrar la clave TPXX00 con el permiso local o la descripción «Permiso no contemplado en el catálogo».
Mi cliente sólo da vueltas en la ciudad. ¿Necesita complemento?
Probablemente no, y hay dos excepciones que conviene conocer. El SAT señala que si el traslado se hace en alguna zona local no hay obligación de emitir el comprobante con complemento, y que tampoco la hay cuando se usan vehículos de carga que no excedan los pesos y dimensiones de un camión tipo C2 conforme a la NOM-012-SCT-2-2017, siempre que el tramo federal del trayecto no exceda un radio de 30 kilómetros entre el origen inicial y el destino final, incluidos los puntos intermedios. Aun así, el propio documento aclara que sí debe emitirse la factura de ingreso por el servicio cobrado.
Si mi cliente subarrienda el camión, ¿cambia algo?
Cambia quién transporta, y por tanto quién emite el complemento y qué figura lleva dentro. Por eso conviene que el contrato prohíba subarrendar sin consentimiento por escrito: no es sólo una cláusula de control del activo, es la que te permite saber en qué comprobantes aparece tu nombre como Arrendador. El artículo 2425 del Código Civil Federal ya obliga al arrendatario a usar la cosa sólo para el uso convenido, y el subarriendo sin permiso es una causa clásica de rescisión.
El cliente se equivocó en el complemento. ¿Lo corrijo yo?
Lo corrige él, porque es su comprobante. El SAT indica que cuando la información capturada cambia se genera una nueva factura con los datos nuevos, relacionando la inicial con la clave 04, «Sustitución de los CFDI previos», y después se cancela la incorrecta, en ese orden. Lo que sí te conviene es que el contrato diga que los datos de la unidad se entregaron por escrito y en qué fecha: así una corrección por datos mal capturados no se vuelve un reclamo hacia la arrendadora.