Mi trabajador me pidió un préstamo, ¿qué le hago firmar?
Dos documentos: un convenio de préstamo con su monto, su plazo y sus abonos, y dentro del mismo convenio la autorización de descuento firmada por el trabajador. Sin intereses, porque el artículo 111 de la Ley Federal del Trabajo dice que las deudas contraídas por los trabajadores con sus patrones en ningún caso devengarán intereses. Y con dos topes de la fracción I del artículo 110: la cantidad exigible nunca puede ser mayor al importe de un mes de salario, y el descuento convenido no puede pasar del treinta por ciento del excedente del salario mínimo.
Tu ayudante de cinco años lleva dos semanas con un problema en casa y te pide prestados doce mil pesos a descontar de su nómina. Quieres ayudarlo y no quieres que el favor se vuelva un pleito en seis meses. La Ley Federal del Trabajo ya decidió buena parte de cómo se hace, y lo que decidió no se parece a un préstamo entre conocidos. El resto de los documentos que una pyme firma con su gente está en firma electrónica para recursos humanos.
Primero: sin intereses, y no es negociable
El artículo 111 de la Ley Federal del Trabajo, leído hoy, cabe en un renglón: las deudas contraídas por los trabajadores con sus patrones en ningún caso devengarán intereses. No dice "salvo pacto", no fija un tope: dice en ningún caso.
Vale la pena verlo contra la regla general, porque de ahí viene la confusión. Entre particulares, el artículo 2393 del Código Civil Federal permite estipular interés por el mutuo, ya consista en dinero, ya en géneros, y el 2384 define ese mutuo como el contrato por el que uno transfiere la propiedad de una suma de dinero y el otro se obliga a devolver otro tanto de la misma especie y calidad. Un préstamo a un amigo puede llevar interés; el mismo préstamo a tu trabajador, no. Ese caso, el del amigo, está en le presté dinero a un amigo.
Por eso un formato de pagaré bajado de internet, con su cláusula de interés moratorio, es justo lo que no conviene usar aquí: trae pactado algo que la ley prohíbe para esta relación.
Los tres topes que casi nadie revisa
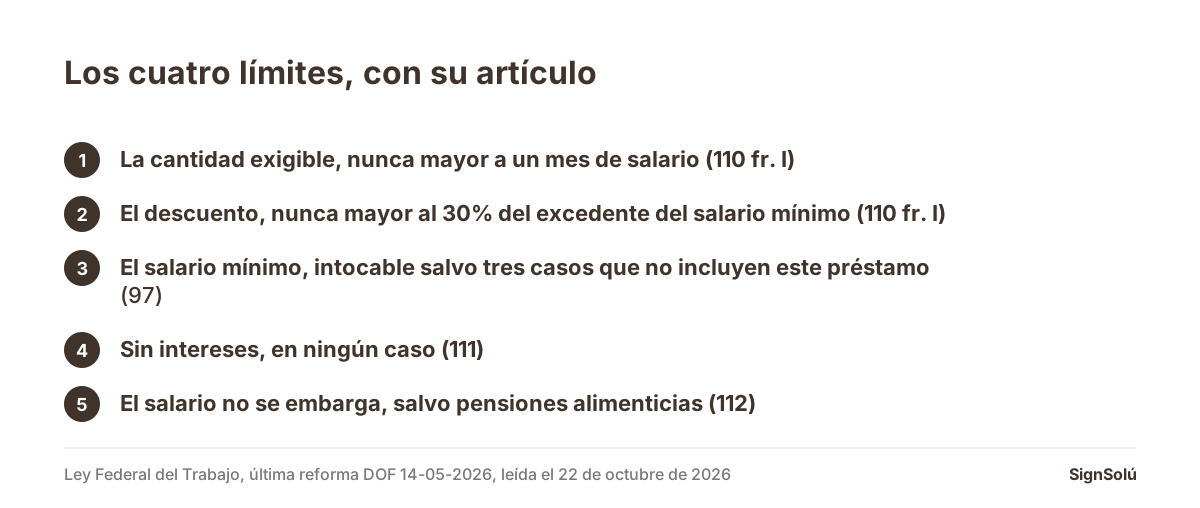
El punto de partida es que los descuentos al salario están prohibidos. El artículo 110 lo dice así y después enumera las excepciones. La fracción I es la del préstamo: pago de deudas contraídas con el patrón por anticipo de salarios, pagos hechos con exceso al trabajador, errores, pérdidas, averías o adquisición de artículos producidos por la empresa. Y ahí mismo pone dos límites que trabajan a la vez.
| Tope | Qué limita | Artículo |
|---|---|---|
| Un mes de salario | La cantidad exigible en ningún caso puede ser mayor al importe de los salarios de un mes | 110, fr. I |
| 30% del excedente del salario mínimo | El descuento que convengan trabajador y patrón no puede ser mayor | 110, fr. I |
| El salario mínimo, intocable | No puede ser objeto de compensación, descuento ni reducción, salvo tres casos que no incluyen el préstamo del patrón | 97 |
| Sin intereses | Las deudas con el patrón en ningún caso los devengan | 111 |
El tercer renglón de la tabla es el que sorprende. El artículo 97 dice que los salarios mínimos no podrán ser objeto de compensación, descuento o reducción salvo en tres casos: pensiones alimenticias decretadas por autoridad competente, pago de las rentas del artículo 151 —sin exceder del diez por ciento del salario— y abonos de préstamos o rentas del Fondo Nacional de la Vivienda para los Trabajadores, aceptados libremente por la persona trabajadora. Un préstamo del patrón no está en esa lista.
Y el 112 cierra por otro lado: los salarios de los trabajadores no podrán ser embargados, salvo pensiones alimenticias, y los patrones no están obligados a cumplir ninguna otra orden judicial o administrativa de embargo.
Qué se firma, en concreto
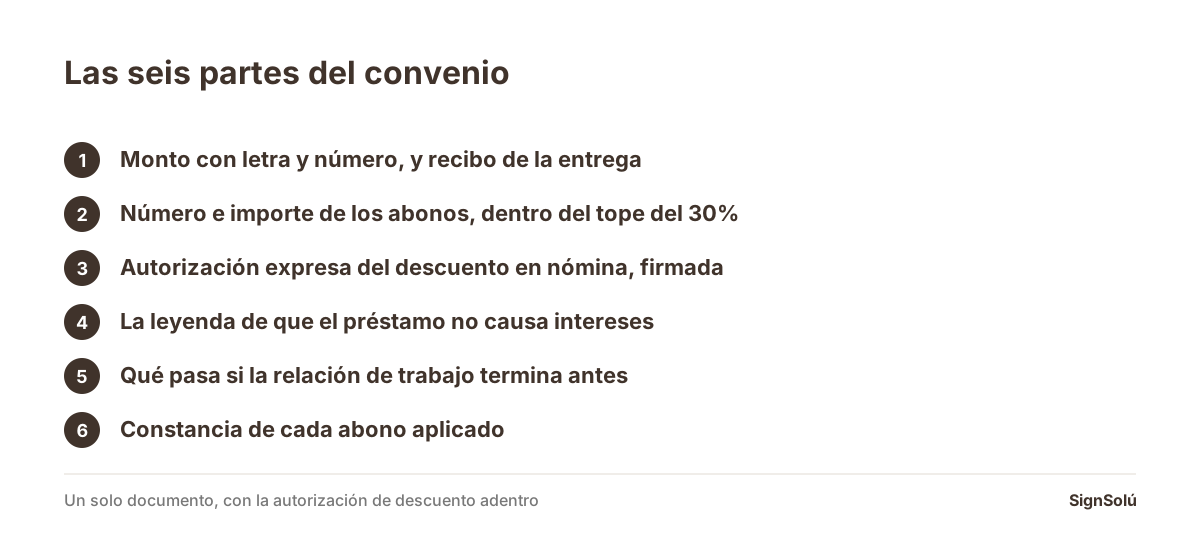
Un documento, con dos partes dentro. La primera es el convenio de préstamo: quién presta, quién recibe, cuánto, para qué si se quiere decir, y en qué plazo se devuelve. La segunda es la autorización de descuento, que es la que da sustento a la fracción I del 110, porque esa fracción habla del descuento al que convengan el trabajador y el patrón: sin convenio, no hay descuento que valga.
- 1El monto, con letra y número, y la fecha en que se entregó. El comprobante de la entrega es el recibo de dinero: sin él, lo único que hay es un convenio que dice que se prestó.
- 2El número de abonos y el importe de cada uno, calculado contra el tope del treinta por ciento del excedente del salario mínimo, no contra lo que el trabajador "crea que aguanta".
- 3La autorización expresa del descuento en nómina, firmada por el trabajador, con la periodicidad y la fecha del primer abono.
- 4La leyenda de que el préstamo no causa intereses, que no es un favor sino el artículo 111 escrito en el documento.
- 5Qué pasa si la relación de trabajo termina antes, que es el renglón que falta en nueve de cada diez convenios. Conviene que diga cómo se liquida el saldo contra el finiquito y qué se firma en ese momento.
- 6La constancia de cada abono, aunque sea el recibo de nómina. Al año y medio nadie recuerda cuántos quedaron. Si el trabajador prefiere firmar cada recibo, el formato es el recibo de dinero y cómo se manda el mismo documento a varias personas, mandar el mismo contrato a varias personas a la vez.
Lo que no se escribe
Intereses, intereses moratorios, pena convencional por atraso y cargos por cobranza. Los primeros están prohibidos por el 111 y el resto convierte un apoyo en un producto de crédito que no es lo que quisiste hacer. Si lo que buscas es un documento de crédito en forma, ésa es otra relación y otro contrato, no el del trabajador. Qué puede y qué no puede un pagaré firmado con liga está en pagaré de garantía en renta de equipo, que es el mismo título visto desde otro giro.
Cómo se calcula el tope, sin inventar cifras
La fracción I del 110 no habla de un porcentaje del salario, habla del treinta por ciento del excedente del salario mínimo, y la diferencia es grande. El cálculo tiene tres pasos: al salario del periodo se le resta el salario mínimo general vigente del mismo periodo, de la diferencia se toma el treinta por ciento, y ése es el descuento máximo que el convenio puede fijar.
Esta página no publica la cifra del salario mínimo porque cambia cada año y un número viejo aquí sería peor que ninguno: se consulta en la Comisión Nacional de los Salarios Mínimos, que es quien la publica, y se vuelve a calcular en enero. Conviene además que el convenio diga que el abono se ajustará si el tope cambia, en vez de fijar una cifra para dos años.
Quien gana el mínimo
Si el salario es el mínimo, no hay excedente y no hay nada que descontar por esta vía: el artículo 97 deja los salarios mínimos fuera de toda compensación, descuento o reducción salvo los tres casos que enumera. Prestarle sigue siendo posible; cobrarlo por descuento de nómina, no. Ese es el caso en el que conviene buscar otra forma, y decirlo desde el principio evita una promesa que no se puede cumplir.
El reloj del artículo 517, que también corre aquí
La fracción I del artículo 517 dice que prescriben en un mes las acciones de los patrones para despedir a los trabajadores, para disciplinar sus faltas y para efectuar descuentos en sus salarios. Y precisa desde cuándo corre en cada caso: tratándose de descuentos, desde el momento en que se comprueben los errores cometidos, o las pérdidas o averías imputables al trabajador, o desde la fecha en que la deuda sea exigible.
Esa última frase es la que importa en un préstamo: la deuda se vuelve exigible conforme vencen los abonos del convenio, así que cada abono tiene su propio reloj. En la práctica significa que el descuento se aplica en la nómina que corresponde y no se deja "para más adelante".
Los dos casos vecinos que se confunden con éste
El primero es la responsabilidad por un bien de la empresa que se perdió o se dañó. Ahí no hay préstamo: hay un descuento que cae en la misma fracción I del 110, con los mismos dos topes, y que se documenta con su acta, con la constancia de que recibió el equipo como punto de partida. El caso del vehículo está en mi empleado se lleva la camioneta de la empresa y el del equipo asignado, en la responsiva del celular de trabajo; el acta cuando el daño ya ocurrió es el acta administrativa por daños a la empresa.
El segundo es el anticipo de salario, que la propia fracción I nombra aparte. Un anticipo no es un préstamo: es adelantar algo que ya se va a devengar, y por eso su plazo natural es la nómina siguiente. Conviene no mezclarlos en el mismo documento, aunque los dos se descuenten igual. Lo que se firma al terminar la relación, en carta de no adeudo y finiquito y en la constancia laboral cuando la pide para otro empleo.
Cómo se firma sin que pase por la oficina
La gente que pide un préstamo casi nunca está sentada frente a una computadora: está en la obra, en la ruta o en el turno. La liga sale por WhatsApp desde el número de la empresa o por correo, y se firma desde el celular sin crear cuenta ni instalar nada. Es el mismo camino con el que se firman los contratos de una cuadrilla completa, en tengo 40 trabajadores en obra.
El documento queda con su acuse de auditoría —hora, IP, dispositivo y huella SHA-256 del archivo—, que para una autorización de descuento es exactamente lo que hace falta: la fecha no la pone quien la escribe. Cualquiera comprueba en /verificar, sin cuenta, que el PDF no cambió. Los formatos laborales están en plantillas —entre ellos el contrato individual de trabajo y la constancia laboral—, el recorrido en cómo funciona y las dudas de validez en el FAQ legal. Son diez documentos gratis sin tarjeta desde tu cuenta.
De dónde salen las citas
- Ley Federal del Trabajo, en el texto vigente que publica la Cámara de Diputados.
- Código Civil Federal, en el texto vigente que publica la Cámara de Diputados.
Preguntas frecuentes
¿Puedo cobrarle intereses a mi trabajador?
No. El artículo 111 de la Ley Federal del Trabajo dice que las deudas contraídas por los trabajadores con sus patrones en ningún caso devengarán intereses. No admite pacto en contrario ni fija un tope: la prohibición es total, aunque entre particulares el artículo 2393 del Código Civil Federal sí permita estipular interés en un mutuo.
¿Cuánto le puedo prestar?
La fracción I del artículo 110 pone el límite del lado de lo que puedes exigir: la cantidad exigible en ningún caso podrá ser mayor del importe de los salarios de un mes. Puedes entregar más dinero, pero lo que puedes cobrar por la vía del descuento está acotado a esa cifra, y conviene que el convenio no prometa lo que la ley no sostiene.
¿Cuánto le puedo descontar cada quincena?
Lo que convengan trabajador y patrón, sin que pueda ser mayor del treinta por ciento del excedente del salario mínimo, según la misma fracción I del 110. Y hay un piso adicional: el artículo 97 dice que los salarios mínimos no pueden ser objeto de compensación, descuento o reducción salvo en tres casos, y el préstamo del patrón no es ninguno de los tres.
¿Me basta con un pagaré?
Un pagaré prueba la deuda, pero no autoriza el descuento en la nómina, que es lo que hace cobrable el préstamo sin pleito. La fracción I del 110 habla del descuento al que convengan el trabajador y el patrón, así que lo que hace falta es esa autorización firmada. Y un pagaré de formato suele traer intereses moratorios, que el 111 prohíbe en esta relación.
¿Qué pasa si renuncia antes de terminar de pagar?
Es el escenario que el convenio debe prever, porque la ley no lo resuelve sola. Conviene que diga cómo se liquida el saldo al terminar la relación y qué se firma en ese momento, respetando los límites de descuento. Si no está escrito, la conversación se abre justo el día en que las dos partes están menos dispuestas a tenerla.
¿Un anticipo de salario es lo mismo que un préstamo?
No, aunque la fracción I del 110 los descuente por la misma vía. El anticipo adelanta salario que ya se va a devengar y su plazo natural es la nómina siguiente; el préstamo entrega dinero que se devuelve en abonos durante meses. Mezclarlos en un solo documento hace que ninguno de los dos quede claro.