Seguro del equipo rentado: quién lo contrata y qué tiene que decir el contrato que se firma
La respuesta corta
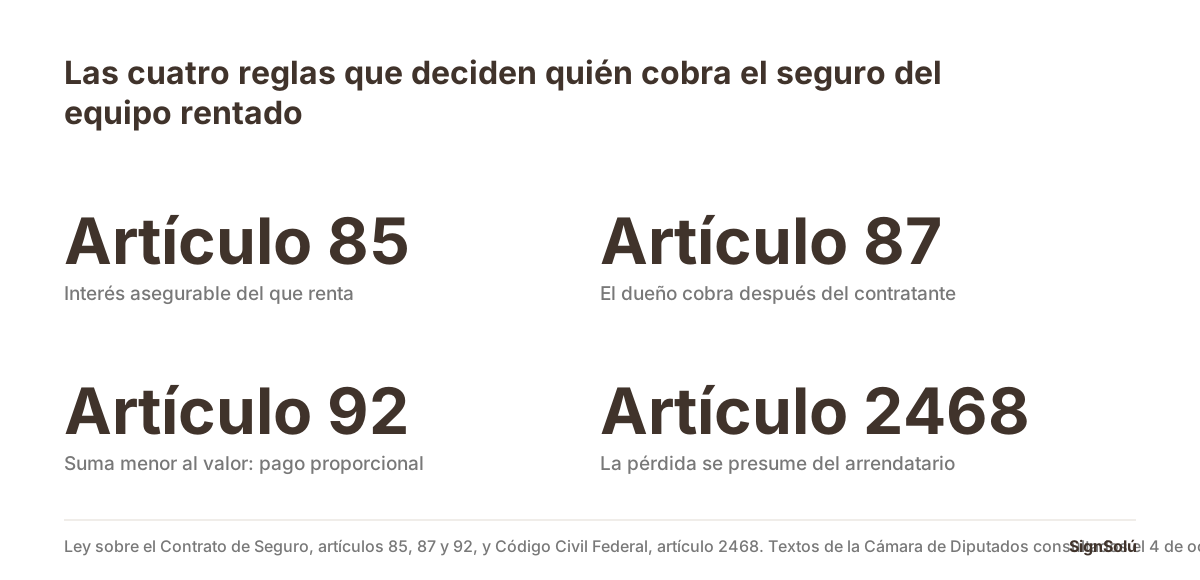
Los dos pueden, porque los dos tienen interés asegurable: el dueño por ser dueño y el cliente porque el artículo 2468 del Código Civil Federal presume la pérdida a su cargo. Lo que casi nadie sabe es el orden en que paga la aseguradora. Si la póliza la contrata el cliente sobre un equipo ajeno, el artículo 87 de la Ley sobre el Contrato de Seguro considera que el contrato se celebró también en interés del dueño, pero el dueño no puede aprovecharse del seguro sino después de cubierto el interés del contratante y de haberle devuelto las primas pagadas. Por eso conviene que la póliza la ponga la rentadora, con la prima incluida en la renta, y que eso quede escrito en el contrato que el cliente firma al recibir el equipo.
En una rentadora de andamio, de plataformas de elevación o de maquinaria menor, el seguro casi nunca está en el contrato: se discute por teléfono el día que sale el equipo, y la frase que cierra la discusión suele ser «va asegurado por el cliente». Después nadie vuelve a pensar en eso hasta que una plataforma se vuelca o un camión con la carga se incendia en la carretera.
Entonces aparecen tres preguntas al mismo tiempo: quién podía asegurar, a quién le paga la aseguradora, y por cuánto. Las tres tienen respuesta escrita, y la del medio es la que cambia cómo conviene armar el contrato.
Los dos pueden asegurar, y por razones distintas
El artículo 85 de la Ley sobre el Contrato de Seguro define el requisito con una frase amplia: «Todo interés económico que una persona tenga en que no se produzca un siniestro, podrá ser objeto de contrato de seguro contra los daños.» No dice el propietario. Dice quien tenga un interés económico.
El dueño lo tiene porque el equipo es suyo. El cliente lo tiene porque el artículo 2468 del Código Civil Federal dice que la pérdida o deterioro de la cosa alquilada se presume siempre a cargo del arrendatario, a menos que pruebe que sobrevino sin culpa suya. Y el 2469 aprieta más: aun cuando la pérdida venga por caso fortuito, es a cargo del arrendatario si usó la cosa de un modo no conforme con el contrato y sin ese uso no habría ocurrido el caso fortuito.
Por qué esa presunción es la pieza clave del expediente
El 2468 no es un detalle: invierte quién tiene que probar, y qué pesa cada prueba está en qué es el valor probatorio. En un juicio por una plataforma dañada, el cliente es quien debe acreditar que el daño sobrevino sin su culpa, no la rentadora que fue culpa de él. Para que esa presunción sirva hay que poder decir en qué estado salió el equipo, y eso es exactamente lo que documenta un acta de entrega-recepción de equipo con fotos y firma del que lo recibe.
El orden en que paga la aseguradora, que es lo que nadie escribe
Aquí está el renglón que cambia la decisión. El segundo párrafo del artículo 87 dice: «Cuando se asegure una cosa ajena por el interés que en ella se tenga, se considerará que el contrato se celebra también en interés del dueño, pero éste no podrá beneficiarse del seguro sino después de cubierto el interés del contratante y de haberle devuelto las primas pagadas.»
Léelo con la plataforma volcada enfrente. El cliente aseguró tu equipo. La aseguradora paga. Primero se cubre el interés del cliente —lo que a él le costaba el siniestro— y sólo del remanente puedes beneficiarte tú, y todavía debes devolverle las primas que pagó. No es que te quedes sin nada: es que recibes al final de una fila que no armaste y de la que no tienes el teléfono del ajustador. Por eso el remedio no está en la póliza del cliente, está en lo que firmó contigo.
| Quién contrata la póliza | A quién le paga primero la aseguradora | Qué tiene que decir el contrato | Dónde está |
|---|---|---|---|
| La rentadora, con la prima incluida en la renta | La rentadora | Que la suma asegurada siga el valor real del equipo | Artículos 85 y 91 |
| El cliente, sobre equipo ajeno | El cliente; el dueño después, y devolviéndole las primas | Que te den copia de la póliza y el endoso de beneficiario preferente | Artículo 87, segundo párrafo |
| Nadie, y el contrato dice que el cliente responde | No hay seguro que pague | Que el pagaré de garantía cubra el valor de reposición, no la renta | Artículos 2468 y 2469 |
| Los dos, con pólizas distintas sobre el mismo equipo | Depende de las sumas y de los avisos | Avisar a cada aseguradora que existe la otra | Artículo 100 de la misma ley |
La trampa del monto: asegurar por menos no cuesta menos
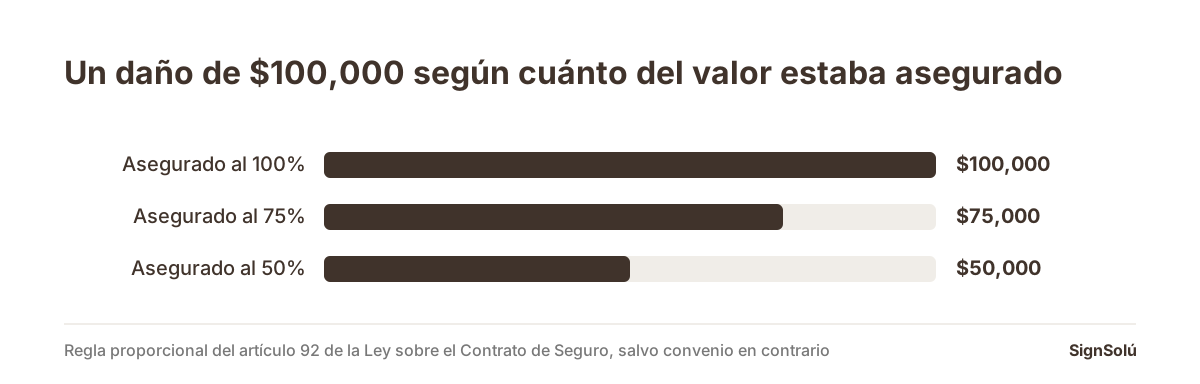
La segunda sorpresa es de dinero y aparece siempre que el cliente contrata la póliza, porque la contrata barata. El artículo 92 fija la regla proporcional: «Salvo convenio en contrario, si la suma asegurada es inferior al interés asegurado, la empresa aseguradora responderá de manera proporcional al daño causado.»
Un equipo que vale el doble de la suma asegurada recibe la mitad del daño, aunque el daño sea parcial y quepa de sobra dentro de la suma: con un daño de $100,000, asegurado al 75% se reciben $75,000 y asegurado a la mitad, $50,000. No es un castigo: es aritmética del contrato de seguro. Y el 91 agrega el otro lado de la cuenta: la indemnización se fija con el valor del interés asegurado en el momento del siniestro, no con la factura de hace seis años. Una plataforma de elevación de 2019 no se indemniza por lo que costó entonces.
Y el seguro que se vence a mitad del plazo
En una renta a tres meses nadie revisa la vigencia de una póliza ajena. El caso práctico es sencillo de evitar: si el seguro lo pone el cliente, el contrato pide copia de la póliza con su fecha de término y hace que la renta no se prorrogue sin una póliza vigente nueva. Si la rentadora no tiene cómo vigilar eso, la decisión honesta es poner ella el seguro e incluir la prima en la renta.
Qué conviene escribir en el contrato de renta
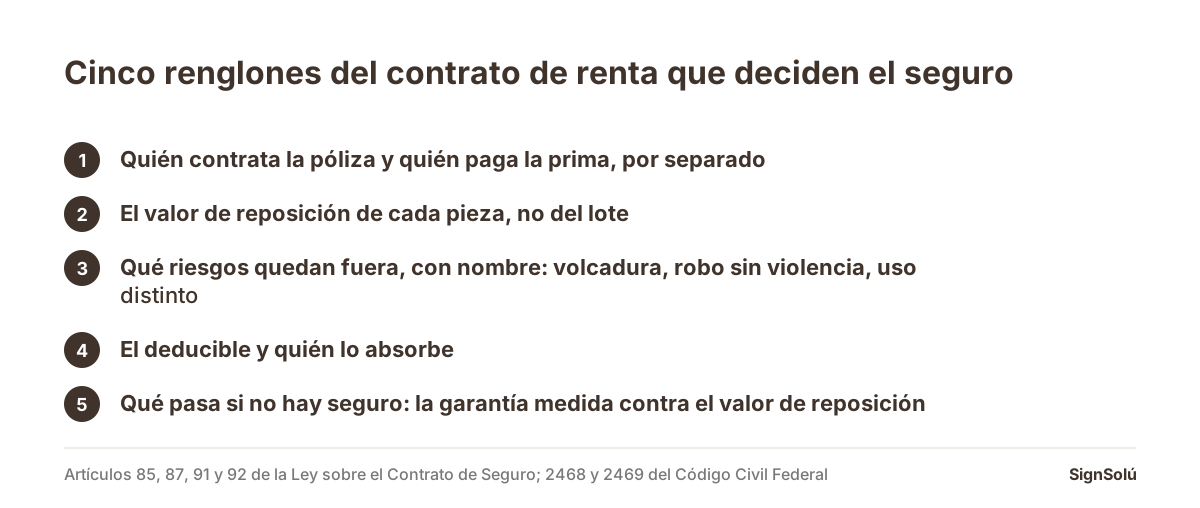
- 1Quién contrata y quién paga, por separado: se puede pactar que la rentadora contrate y el cliente pague la prima dentro de la renta. Eso deja la póliza a tu nombre y el costo en su factura.
- 2El valor de reposición del equipo, por renglón y no en bloque. Es el número contra el que se va a medir la regla proporcional del 92.
- 3Qué riesgos quedan fuera, con nombre: volcadura, robo sin violencia, daños por uso distinto del convenido. El 2469 ya pone el uso indebido a cargo del cliente, aunque el seguro no lo cubra, y si lo subarrienda sin permiso el 2480 lo hace responder con el subarrendatario: qué es la responsabilidad solidaria.
- 4El deducible, y quién lo absorbe. Es el renglón que más pleitos genera y el que más seguido falta.
- 5Qué pasa si no hay seguro: el pagaré de garantía debe medirse contra el valor de reposición del equipo, no contra dos meses de renta. Cuándo sirve y cuándo no, en el pagaré de garantía en la renta de equipo.
Qué se firma el día que sale el equipo
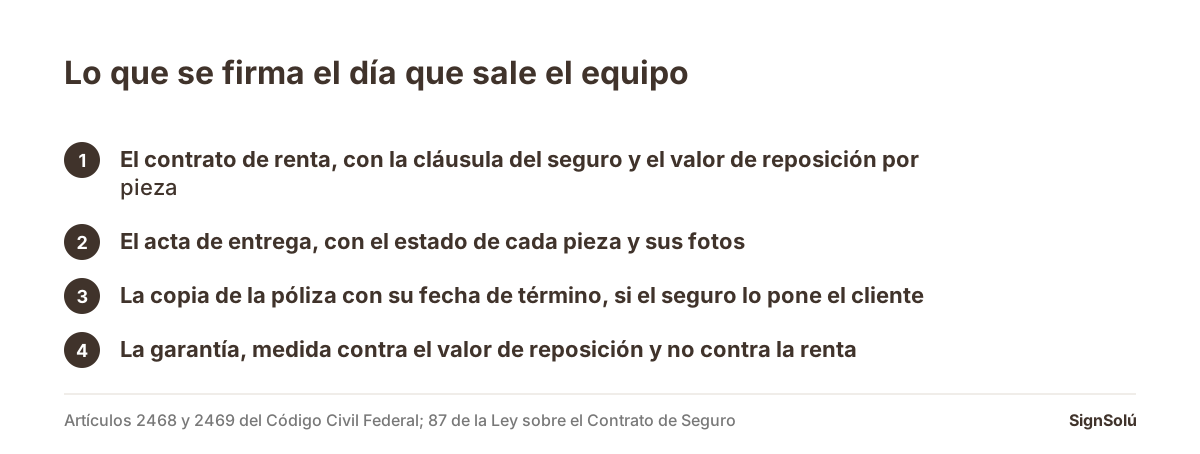
Todo lo de arriba sirve si está escrito y firmado antes de que el camión salga del patio. En las rentadoras que firman con nosotros el paquete se repite cada vez: contrato y pagaré de garantía y, en algunas, la constancia al devolver el equipo, firmados por quien recibe. Lo que cambia con esta pieza es que el contrato diga, además, quién asegura y por cuánto.
- El contrato: qué renglones lleva y en qué orden se llenan está en contrato de renta de andamios, y para maquinaria con motor, en contrato de arrendamiento de maquinaria y equipo.
- El acta de entrega es la que hace útil la presunción del 2468: acta de entrega-recepción de equipo.
- La garantía: qué te da el pagaré firmado en línea y qué no, en pagaré con firma electrónica.
- Si el equipo no regresa, el orden de los papeles está en el cliente no devuelve el equipo rentado.
- Qué herramientas usan otras rentadoras y qué decide en el mostrador, en plataformas de firma para renta de maquinaria y equipo, y el giro completo en firma electrónica para renta de equipo y maquinaria.
- Si el equipo sale prestado sin renta —una demostración, una pieza de cortesía—, el documento es el contrato de comodato.
- Si el daño lo causó un trabajador de la rentadora y no el cliente, el documento es otro: el acta administrativa por daños a la empresa.
Ninguno de esos cinco renglones se negocia bien por WhatsApp el día de la entrega. Se negocian una vez, quedan en el contrato, y el contrato se firma en la obra desde el celular del que recibe el equipo: así trabajan las rentadoras que usan la plataforma, con el contrato de renta de andamios o el de plataformas de elevación y su acta de entrega. Lo mismo vale para constructoras que rentan a terceros y para la renta de mobiliario para eventos. Los primeros 10 documentos son gratis y sin tarjeta desde tu cuenta, y el plan de paga son $399 MXN al mes con 500 documentos.
De dónde salen las citas
- Código Civil Federal, en el texto vigente que publica la Cámara de Diputados.
Preguntas frecuentes
¿El cliente puede asegurar un equipo que no es suyo?
Sí. El artículo 85 de la Ley sobre el Contrato de Seguro permite asegurar todo interés económico que una persona tenga en que no se produzca un siniestro, y el arrendatario lo tiene porque el artículo 2468 del Código Civil Federal presume la pérdida o deterioro a su cargo. Esto no es asesoría legal.
Si el cliente contrató la póliza, ¿a mí me paga la aseguradora como dueño?
Después de él. El segundo párrafo del artículo 87 considera que el contrato se celebró también en interés del dueño, pero el dueño no puede beneficiarse del seguro sino después de cubierto el interés del contratante y de haberle devuelto las primas pagadas. Por eso conviene pedir el endoso de beneficiario preferente.
¿Qué pasa si el equipo está asegurado por menos de lo que vale?
El artículo 92 dice que, salvo convenio en contrario, si la suma asegurada es inferior al interés asegurado la aseguradora responderá de manera proporcional al daño causado. Un equipo asegurado por la mitad de su valor recibe la mitad del daño, aunque el daño quepa dentro de la suma.
¿Con qué valor se paga el equipo dañado?
Con el valor del interés asegurado en el momento de realización del siniestro, según el artículo 91. No es la factura de compra ni el valor en libros: es lo que el equipo valía el día que se dañó, que en maquinaria con años de uso suele ser bastante menos.
Si no hay seguro, ¿quién responde del equipo?
El arrendatario, por presunción. El artículo 2468 pone la pérdida o deterioro a su cargo salvo que pruebe que sobrevino sin culpa suya, y el 2469 lo deja respondiendo incluso del caso fortuito cuando usó la cosa de un modo no conforme con el contrato y sin ese uso no habría ocurrido.
¿Conviene que el seguro lo ponga la rentadora?
En la mayoría de los casos sí, con la prima dentro de la renta. Deja la póliza a nombre de quien es dueño, evita el orden de pago del artículo 87, permite vigilar la vigencia y fijar la suma asegurada contra el valor de reposición real del equipo en vez de contra lo que el cliente decidió pagar de prima.
Sigue leyendo
- Contrato de arrendamiento de maquinaria y equipo: cómo firmarlo
- El cliente no devuelve el equipo rentado: qué hacer, y en qué orden
- Pagaré de garantía en renta de equipo: qué te da firmado en línea y qué no
- Acta de entrega-recepción de equipo: el documento que decide quién paga el daño
- Contrato de renta de andamios: qué lleva y cómo se firma en la entrega
- Contrato de renta de plataforma de elevación: las cuatro cláusulas que deciden el dinero
- Firma electrónica para constructoras: la obra extra que nadie autorizó por escrito