Arrendamiento puro o financiero: qué firma cada uno y quién carga el riesgo
Basada en LGTOC, arts. 408 a 418; Código Civil Federal, art. 2483 · Revisada en octubre de 2026
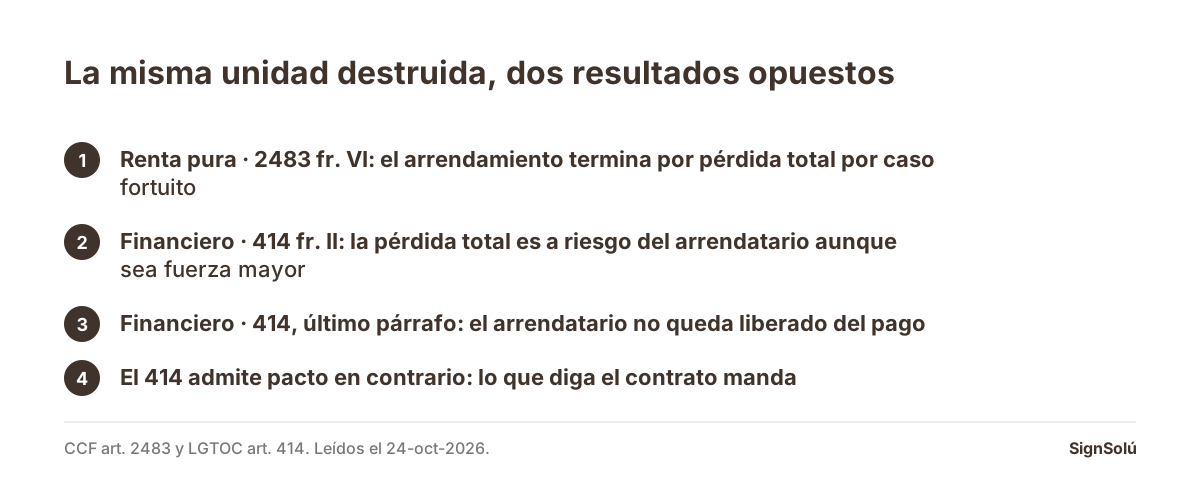
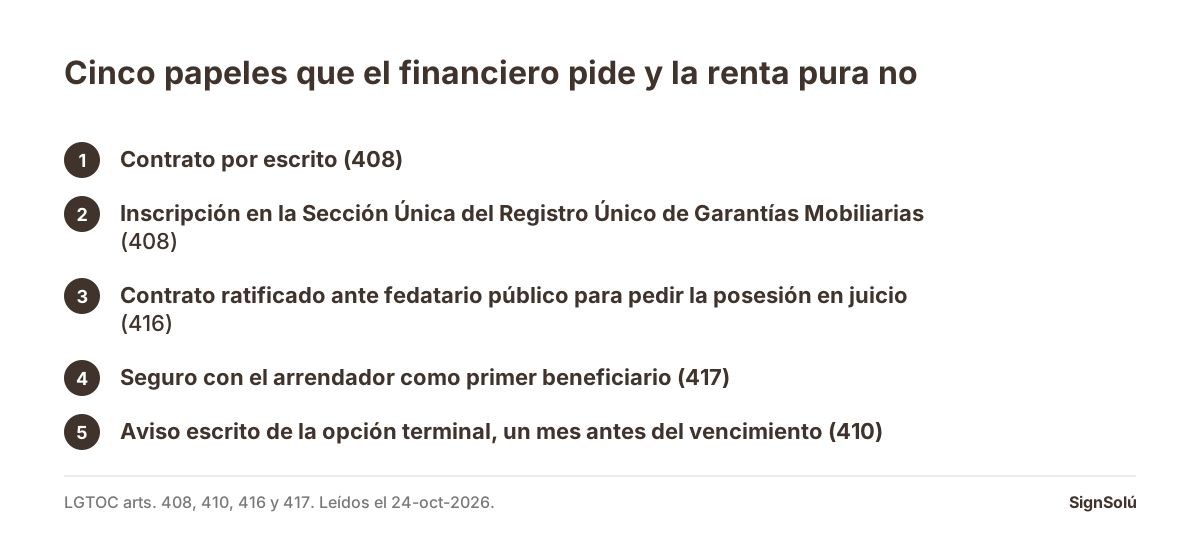
En renta pura, si la unidad se destruye por caso fortuito el arrendamiento termina: lo dice la fracción VI del artículo 2483 del Código Civil Federal. En arrendamiento financiero pasa lo contrario: la fracción II del artículo 414 de la Ley General de Títulos y Operaciones de Crédito pone la pérdida total a riesgo del arrendatario aunque sea por fuerza mayor o caso fortuito, y el último párrafo añade que no queda liberado de pagar la contraprestación. Ésa es la cláusula que te dice en cuál estás, mucho antes que el plazo o el nombre del contrato. Y el financiero pide dos papeles más: la inscripción en el Registro Único de Garantías Mobiliarias y el contrato ratificado ante fedatario público.
Un dueño de flotilla pone cuatro camionetas con una constructora a treinta y seis meses. Al año y medio una se incendia en carretera. El cliente deja de pagar la renta de ésa y dice, con razón aparente, que ya no hay nada que rentar. El dueño revisa su contrato y descubre que el documento que firmó no era el que creía.
Las dos figuras se usan como sinónimos en el mercado y en la ley no lo son. Qué es cada una, con sus requisitos de forma y registro, está explicado en rento camionetas a empresas: qué contrato uso. Este artículo se ocupa de lo otro: de la cláusula que delata en cuál estás, y del papeleo que cada una exige y que suele faltar.
El caso fortuito es la frontera, no el plazo
En renta pura el contrato se acaba
En arrendamiento común, la destrucción de la cosa termina el contrato. La fracción VI del artículo 2483 del Código Civil Federal lo dice entre las ocho formas de terminar: por pérdida o destrucción total de la cosa arrendada, por caso fortuito o fuerza mayor. El 2468 presume el deterioro a cargo del arrendatario a menos que pruebe que sobrevino sin culpa suya, y el 2469 lo deja a su cargo incluso en caso fortuito si usó la cosa de un modo no conforme con el contrato. O sea: la carga de probar es del cliente, pero si prueba que no fue culpa suya, el contrato se acabó y la renta deja de correr.
En financiero el riesgo se queda con el cliente
El arrendamiento financiero invierte eso sin matices. El artículo 414 de la Ley General de Títulos y Operaciones de Crédito, salvo pacto en contrario, pone a riesgo del arrendatario los vicios o defectos ocultos que impidan el uso (fracción I), la pérdida parcial o total de los bienes, aunque ésta se realice por causa de fuerza mayor o caso fortuito (fracción II), y en general todos los riesgos, pérdidas, robos, destrucción o daños que sufrieren los bienes (fracción III). Y cierra: «Frente a las eventualidades señaladas, el arrendatario no queda liberado del pago de la contraprestación, debiendo cubrirla en la forma que se haya convenido en el contrato».
Ésa es la respuesta a la camioneta incendiada, y no depende de cómo se titule el documento. Si el contrato traslada la pérdida total por caso fortuito al cliente y lo obliga a seguir pagando, está escribiendo la regla del financiero. Si no la trae, el 2483 fracción VI opera y la renta se detiene.
Las otras cuatro cláusulas que delatan la figura
Proveedor, mantenimiento, defensa y seguro
El riesgo es la más clara, pero no es la única. Cuatro renglones más vienen de los artículos del financiero, y si están en un contrato que dice «arrendamiento puro», el contrato se está contradiciendo.
- Quién eligió al proveedor. El artículo 413 pone en el arrendatario seleccionar al proveedor, fabricante o constructor y autorizar los términos del pedido, y libera al arrendador de responsabilidad por error u omisión en la descripción de los bienes. En renta pura es al revés: la fracción I del 2412 del Código Civil Federal obliga al arrendador a entregar la cosa en estado de servir para el uso convenido.
- Quién mantiene y quién pone las refacciones. El 412 obliga al arrendatario, salvo pacto en contrario, a conservar los bienes, darles mantenimiento y hacer por su cuenta las reparaciones y adquirir las refacciones, que se consideran incorporadas al bien y sujetas al contrato. En renta pura la fracción II del 2412 deja las reparaciones necesarias al arrendador.
- Quién defiende la posesión. El 415 obliga al arrendatario a ejercer las acciones y defensas en caso de despojo, perturbación o acto de autoridad, y a notificarlo al arrendador a más tardar el tercer día hábil siguiente a que lo sepa, bajo responsabilidad por daños si lo omite. En renta pura la fracción IV del 2412 obliga al arrendador a garantizar el uso pacífico.
- Quién es el primer beneficiario del seguro. El 417 manda que en los contratos o documentos de la garantía se señale como primer beneficiario al arrendador, para cubrir con la indemnización los saldos pendientes, y que si no alcanzan, el arrendatario pague los faltantes. El 418 pone las primas y gastos a cuenta del arrendatario, incluso si el arrendador contrata el seguro porque el arrendatario no lo hizo dentro de los tres días siguientes a la celebración, y admite que contractualmente esa omisión se tome como causa de rescisión.
| Renglón | Arrendamiento puro | Arrendamiento financiero |
|---|---|---|
| Pérdida total por caso fortuito | Termina el contrato (2483 fr. VI del CCF) | A riesgo del arrendatario y sigue pagando (414 fr. II y último párrafo) |
| Entrega en estado de servir | Obligación del arrendador (2412 fr. I) | El arrendatario eligió al proveedor y el arrendador no responde de la descripción (413) |
| Reparaciones y refacciones | Del arrendador (2412 fr. II) | Del arrendatario, y se incorporan al bien (412) |
| Plazo | Libre; los topes del 2398 son para fincas | Forzoso, por definición del 408 |
| Al terminar | Se devuelve la cosa | Opción terminal obligatoria del 410: compra, prórroga o participación en la venta |
| Registro | Ninguno exigido por la ley | Sección Única del Registro Único de Garantías Mobiliarias (408, párrafo reformado el 13 de junio de 2014) |
| Para recuperar el bien en juicio | El contrato y la propiedad | El contrato ratificado ante fedatario público (416) |
El papel del financiero que casi nadie trae: el 416
Sin ratificación, no hay vía rápida
Éste es el hallazgo que más conviene conocer antes de firmar un financiero, porque cambia cómo se firma. El artículo 416 dice que el arrendador, para solicitar en la demanda o durante el juicio la posesión de los bienes al ser exigible la obligación y ante el incumplimiento del arrendatario, deberá acompañar el contrato correspondiente debidamente ratificado ante fedatario público. Una vez decretada la posesión, queda facultado a dar los bienes en arrendamiento financiero a terceros o a disponer de ellos.
Leído al revés: un contrato de arrendamiento financiero sin ratificación ante fedatario le quita al arrendador la vía rápida para recuperar el bien. No lo invalida, pero le cierra justo la puerta por la que querría salir el día que el cliente deja de pagar. Y es un requisito que no se cumple firmando nada más: la ratificación es un acto ante notario o corredor público. Qué es cada uno de esos fedatarios y qué puede hacer cada uno está en qué es una póliza y qué es un acta de corredor público, y cuándo un documento pide fedatario está en firma electrónica o fedatario público.
La inscripción en el RUG, y para qué sirve de verdad
El segundo párrafo del 408, reformado el 13 de junio de 2014, pide que los contratos de arrendamiento financiero se otorguen por escrito y se inscriban en la Sección Única del Registro Único de Garantías Mobiliarias del Registro Público de Comercio, en el folio electrónico del arrendador y del arrendatario, a fin de que surtan efectos contra tercero. Esa última frase es la clave: el registro no es para que valga entre las partes, es para que un tercero no pueda alegar que no sabía quién es el dueño del bien.
En renta pura no hay registro equivalente, y lo que protege es más simple: la unidad es tuya y el contrato lo dice. Por eso para una rentadora chica la renta pura suele ser el camino, y el financiero una figura que conviene cuando hay una adquisición de por medio.
Las tres opciones terminales, y el aviso de un mes
Las tres opciones del 410
El artículo 410 no deja el final abierto: al concluir el plazo, o cuando las partes acuerden su vencimiento anticipado y una vez cumplidas todas las obligaciones, el arrendatario deberá adoptar una de tres opciones. Comprar los bienes a un precio inferior a su valor de adquisición, fijado en el contrato o, si no se fijó, inferior al valor de mercado a la fecha de compra conforme a las bases del contrato. Prorrogar el plazo pagando una renta inferior a los pagos periódicos que venía haciendo. O participar con el arrendador en el precio de la venta de los bienes a un tercero.
Y hay un plazo que se pasa por alto: si el contrato faculta al arrendatario para elegir al final, debe notificar por escrito al arrendador con al menos un mes de anticipación al vencimiento cuál va a adoptar, y responde de los daños y perjuicios si lo omite, con independencia de lo que se convenga en el contrato. Si el contrato lo obliga a adoptar de antemano alguna de las opciones, es responsable de daños y perjuicios en caso de incumplimiento, y el arrendador no puede oponerse al ejercicio de esa opción.
Dos ejemplos: la flotilla y el tractor
La flotilla que ya es tuya
Una flotilla de cuatro camionetas que ya son tuyas, puestas con una constructora a treinta y seis meses, es renta pura aunque el plazo sea largo. Lo que conviene revisar ahí es que el contrato no haya copiado la cláusula de riesgo del financiero sin querer, y que la responsiva de cada chofer exista: son dos documentos y están desarrollados en rento camionetas a empresas y en carta responsiva de vehículo.
El tractor que compras para un cliente
Un tractor que compras para un agricultor concreto, a plazo forzoso, con la idea de que al final se lo quede, es financiero aunque el papel diga renta. Ahí tocan el registro del 408, la ratificación del 416 y el aviso del 410, y la plantilla de renta pura no es la que corresponde. Si en cambio el tractor ya es tuyo y lo rentas por temporada, es renta pura: la plantilla es contrato de renta de maquinaria agrícola y lo que cambia en el inventario cuando lleva implementos está en tractor con implementos en el inventario.
Lo que no cambia en ninguna de las dos
El inventario. El artículo 2442 del Código Civil Federal obliga a devolver la cosa tal como se recibió sólo cuando hubo expresa descripción de las partes de que se compone, y el 2443 presume, a falta de ella, que el arrendatario la recibió en buen estado. El formato es acta de entrega y devolución de equipo y con fotos adentro, acta de entrega del equipo con fotos. Tampoco cambia que la verificación y la tenencia siguen a la placa y no al contrato: está en verificación y tenencia de un auto arrendado, y las multas, en multas de tránsito de un auto arrendado.
Con qué documentos se arma cada una
Para renta pura de vehículo, contrato de arrendamiento de vehículo; para maquinaria y equipo, contrato de renta de maquinaria y equipo; con operador, renta de maquinaria con operador. La garantía, en pagaré de garantía en renta de equipo y cuándo se regresa el pagaré. A nombre de quién sale la factura cuando el que firma y el que paga no son el mismo, en factura a nombre de otra empresa.
SignSolú no publica una plantilla de arrendamiento financiero, y la razón es la de esta página: esa figura pide registro y ratificación ante fedatario, y una plantilla que se firma y ya daría a entender que con eso basta. Para la renta pura, que es la que firma una rentadora todos los días, las plantillas están en /plantillas.
Cómo se firma la renta pura el día que sale la unidad
El contrato, el anexo de estado de la unidad, la responsiva del chofer y el pagaré salen en un solo envío por WhatsApp o correo, y quien tiene facultades firma desde su celular aunque esté en otra ciudad, sin crear cuenta. Un mismo documento puede llevar varios firmantes en orden.
Las dos partes se quedan con el PDF y su acuse de auditoría —hora, IP, dispositivo y huella SHA-256 del archivo—, que cualquiera comprueba en /verificar sin cuenta. El camino completo está en cómo funciona y las dudas de validez en el FAQ legal. Diez documentos gratis sin tarjeta desde tu cuenta. Para una rentadora que firma todo en el patio, firmar contratos de renta sin oficina.
De dónde salen las citas
- Código Civil Federal, en el texto vigente que publica la Cámara de Diputados.
- Ley General de Títulos y Operaciones de Crédito, en el texto vigente que publica la Cámara de Diputados.
Preguntas frecuentes
Se destruyó la unidad arrendada, ¿sigo cobrando la renta?
Depende de la figura. En arrendamiento común, la fracción VI del artículo 2483 del Código Civil Federal termina el contrato por pérdida o destrucción total por caso fortuito o fuerza mayor, así que la renta se detiene. En arrendamiento financiero, la fracción II del artículo 414 de la Ley General de Títulos y Operaciones de Crédito pone la pérdida total a riesgo del arrendatario aunque sea por fuerza mayor, y su último párrafo dice que no queda liberado del pago de la contraprestación. El artículo 414 admite pacto en contrario, así que el contrato manda.
¿Cómo sé en cuál de las dos figuras estoy?
Mira cinco cláusulas antes que el título del documento: quién carga la pérdida total por caso fortuito, quién eligió al proveedor, quién mantiene y pone las refacciones, si el plazo es forzoso y si al final hay una opción terminal obligatoria. Si esas cinco apuntan al cliente, el contrato está escribiendo un arrendamiento financiero aunque se llame renta pura, y entonces le faltan el registro del 408 y la ratificación del 416.
¿Un arrendamiento financiero tiene que ir ante notario?
La ley no lo exige para su validez, pero sí para recuperar el bien por la vía rápida. El artículo 416 dice que el arrendador, para solicitar en la demanda o durante el juicio la posesión de los bienes ante el incumplimiento del arrendatario, deberá acompañar el contrato debidamente ratificado ante fedatario público. Sin esa ratificación, el contrato sigue siendo válido entre las partes y el arrendador pierde justo la puerta por la que querría salir.
¿Para qué sirve inscribirlo en el Registro Único de Garantías Mobiliarias?
Para que surta efectos contra tercero. El segundo párrafo del artículo 408, reformado el 13 de junio de 2014, pide que el contrato se otorgue por escrito y se inscriba en la Sección Única del Registro Único de Garantías Mobiliarias del Registro Público de Comercio, en el folio electrónico del arrendador y del arrendatario, con ese objeto expreso. No es un requisito de validez entre las partes: es lo que impide que un tercero alegue que no sabía de quién era el bien.
¿Mi cliente tiene que avisarme qué va a hacer al final del financiero?
Sí, si el contrato lo faculta para elegir al vencimiento. El artículo 410 le pide notificar por escrito al arrendador, por lo menos con un mes de anticipación al vencimiento, cuál de las tres opciones terminales va a adoptar —comprar a un precio inferior al valor de adquisición, prorrogar con renta menor o participar en el precio de venta a un tercero—, y lo hace responsable de los daños y perjuicios si lo omite, con independencia de lo que se convenga en el contrato.
Mi contrato dice renta pura pero el cliente se lo queda al final, ¿importa?
Importa, y conviene resolverlo antes y no después. Si compraste el bien para ese cliente, el plazo es forzoso y al final se lo queda, los elementos del artículo 408 están ahí, con sus requisitos de registro y ratificación. Lo que hace una venta al final de una renta pura es otra cosa: una compraventa separada, con su propio precio y su propio documento. Esto no es asesoría legal: con una flotilla o un financiamiento de por medio, revísalo con tu abogado.