¿La renta de una casa paga IVA? Depende de una palabra, y de si la entregas amueblada
Basada en Ley del Impuesto al Valor Agregado, arts. 1o., 1o.-A y 20 · Revisada en noviembre de 2026
Como regla, no. El artículo 20, fracción II, de la Ley del Impuesto al Valor Agregado dice que no se pagará el impuesto por el uso o goce temporal de inmuebles destinados o utilizados exclusivamente para casa-habitación, y que si un inmueble tuviere varios destinos o usos, no se paga por la parte destinada a casa habitación. Pero la misma fracción cierra con la excepción que casi nadie lee: lo dispuesto en ella no es aplicable a los inmuebles o parte de ellos que se proporcionen amueblados o se destinen o utilicen como hoteles o casas de hospedaje. Una casa amueblada paga el 16% del artículo 1o., y eso cambia el contrato, el recibo y el precio.
La exención no dice «vivienda»
La creencia general es que rentar una casa no causa IVA y rentar un local sí. Es casi cierto y el «casi» cuesta dinero, porque la exención no está escrita sobre el tipo de inmueble sino sobre su destino.
El artículo 1o. de la Ley del Impuesto al Valor Agregado obliga al pago del impuesto a las personas físicas y morales que en territorio nacional otorguen el uso o goce temporal de bienes, entre otros actos, y fija la tasa del 16%. Rentar un inmueble es otorgar el uso o goce temporal de un bien: por regla general, es un acto gravado. Qué obligaciones trae ese contrato está en el contrato de arrendamiento de local comercial y, para vivienda, en voy a rentar mi departamento, dónde consigo el contrato. Lo que lo saca del impuesto es la exención del artículo 20.
La fracción II de ese artículo 20 dice, textual, que no se pagará el impuesto por el uso o goce temporal de inmuebles destinados o utilizados exclusivamente para casa-habitación; que si un inmueble tuviere varios destinos o usos, no se pagará el impuesto por la parte destinada o utilizada para casa habitación; y que lo dispuesto en esa fracción no es aplicable a los inmuebles o parte de ellos que se proporcionen amueblados o se destinen o utilicen como hoteles o casas de hospedaje.
| Qué rentas | Destino | ¿IVA? | Base |
|---|---|---|---|
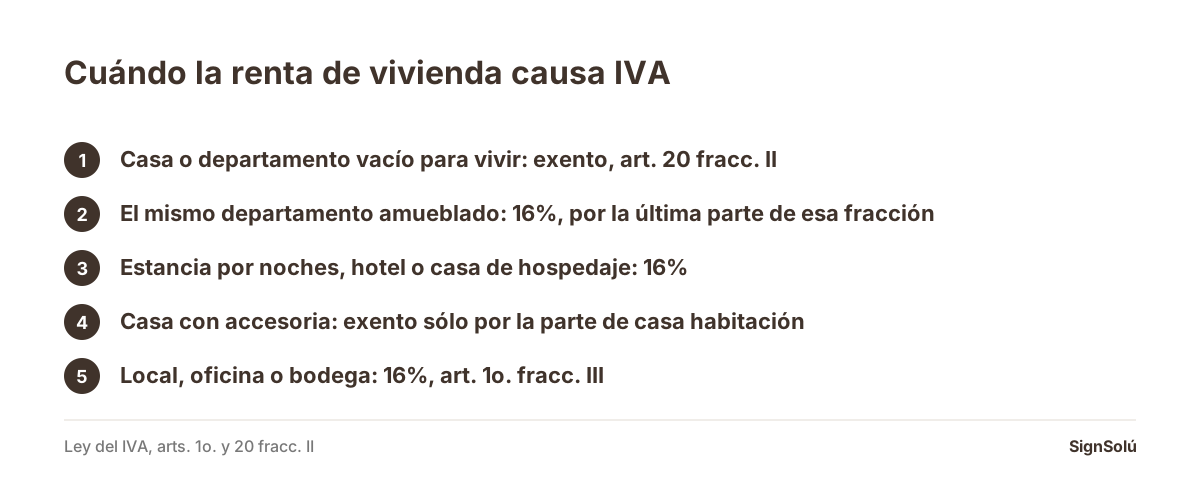
| Casa o departamento vacío, para vivir | Exclusivamente casa habitación | No | Art. 20, fracc. II |
| El mismo departamento, amueblado | Casa habitación, pero amueblado | Sí, 16% | Art. 20, fracc. II, última parte |
| Departamento por noches | Hospedaje | Sí, 16% | Art. 20, fracc. II, última parte |
| Local comercial, oficina o bodega | Comercio o industria | Sí, 16% | Art. 1o., fracc. III |
| Casa con accesoria al frente | Mixto | Sólo la parte no habitacional | Art. 20, fracc. II, segunda parte |
| Terreno para agricultura o ganadería | Fines agrícolas o ganaderos | No | Art. 20, fracc. III |
Amueblada: la palabra que mueve el 16%
La última parte de la fracción II es la que más se ignora, y la que más creció en importancia con la renta por temporada. La ley no gradúa: dice «se proporcionen amueblados». No distingue entre un departamento con cocina integral y uno con sala, comedor, recámaras y vajilla.
Dos consecuencias prácticas, y las dos se pactan en el contrato antes de firmar:
- El precio se cotiza con IVA o sin IVA, y se dice cuál. Un contrato que dice «renta mensual de 18,000 pesos» sin aclararlo deja abierta una discusión de casi tres mil pesos al mes. El artículo 1o. obliga a trasladar el impuesto en forma expresa y por separado.
- El inventario de muebles deja de ser un anexo de cortesía. Es el documento que acredita qué se entregó amueblado, y por lo tanto qué parte del arrendamiento está gravada. Cómo se documenta el estado de lo entregado está en el acta de entrega-recepción. El molde está en el acta de entrega del equipo con fotos, que sirve igual para una casa.
Y una tercera, menos obvia: el Código Civil Federal ya trata el inventario como pieza central de la devolución. El artículo 2442 dice que si el arrendatario ha recibido la finca con expresa descripción de las partes de que se compone, debe devolverla al concluir el arrendamiento tal como la recibió, salvo lo que hubiere perecido o se hubiere menoscabado por el tiempo o por causa inevitable. Y el 2443 presume que quien admitió la cosa sin esa descripción la recibió en buen estado, salvo prueba en contrario. El mismo anexo sirve para dos cosas distintas.
Hospedaje, que es otro contrato
La fracción II excluye también lo que se destine o utilice como hoteles o casas de hospedaje. Si lo que operas es estancia por noches, el documento no es un arrendamiento y las obligaciones tampoco: la diferencia está en contrato de hospedaje o arrendamiento vacacional.
El uso mixto se divide, y conviene dividirlo por escrito
La segunda parte de la fracción II resuelve el caso más común en México: la casa con una accesoria, el departamento con un consultorio, la vivienda donde alguien atiende clientes. Dice que si un inmueble tuviere varios destinos o usos, no se pagará el impuesto por la parte destinada o utilizada para casa habitación.
La ley no da la fórmula del reparto, así que el contrato tiene que hacerlo: qué superficie y qué porción de la renta corresponde a cada destino. Un contrato que renta «la casa» sin separar deja la división a criterio, y el criterio se discute en una revisión. Dos cláusulas resuelven la mayoría de los casos: el destino de cada parte, con metros, y el desglose de la renta.
La cláusula de destino, además, tiene efectos fuera del impuesto: usar el inmueble contra el destino pactado es causa de rescisión en los códigos civiles, y el artículo 2441 del Código Civil Federal prohíbe al arrendatario variar la forma de la cosa arrendada sin consentimiento expreso del arrendador. Si lo que vas a documentar es un local y no una casa, el documento base está en contrato de arrendamiento de local comercial.
Qué cláusulas cambian en el contrato
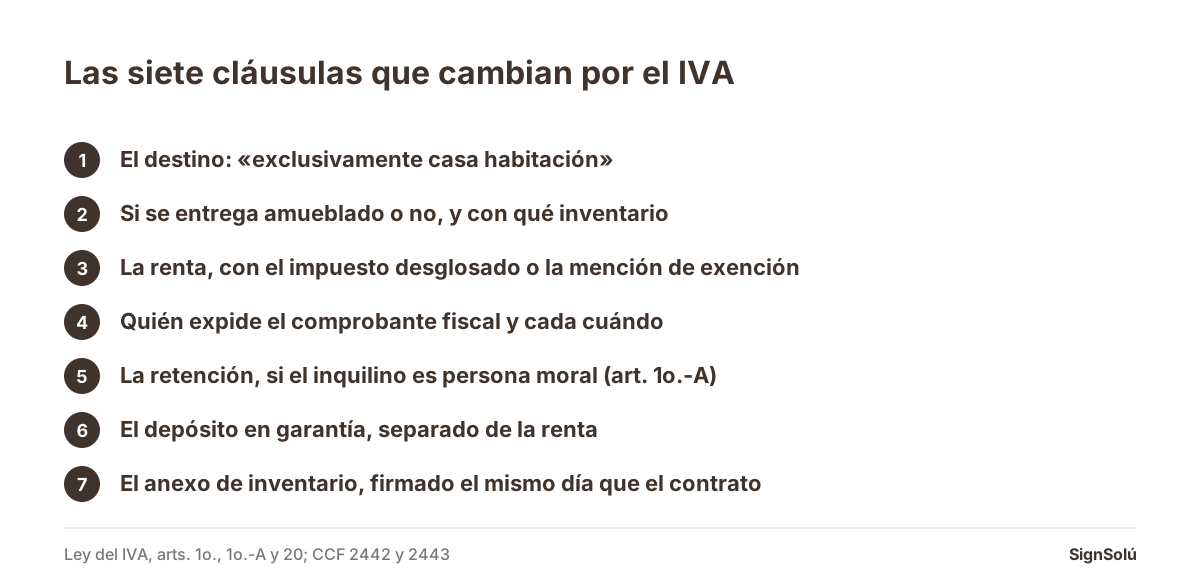
- 1El destino, con una palabra que decida. «Exclusivamente casa habitación» es la redacción que encaja con la fracción II. Si hay otro uso, se dice cuál y en qué parte del inmueble.
- 2Si se entrega amueblado o no, dicho en la cláusula de entrega y respaldado con el inventario del anexo.
- 3La renta, con el impuesto desglosado o con la mención de que está exenta. El artículo 1o. pide trasladar el impuesto en forma expresa y por separado.
- 4Quién expide el comprobante fiscal y cada cuándo, porque el inquilino que deduce lo necesita en tiempo. Cómo se junta el contrato con su factura en un mismo expediente está en el contrato firmado y la factura en el mismo expediente.
- 5La retención, si el inquilino es persona moral, con la mención de que se aplica sólo sobre la parte gravada.
- 6El depósito en garantía, que no es renta y conviene que no se confunda con ella en el recibo: el molde del comprobante está en cómo se llena un recibo de dinero.
- 7El anexo de inventario y estado del inmueble, firmado el mismo día que el contrato, por el 2442 y el 2443 del Código Civil Federal.
La plantilla base, con las cláusulas de destino, renta y anexo ya redactadas, es el contrato de arrendamiento, y hay versiones por estado porque el plazo, el aumento y el depósito los pone cada código civil local: están en plantillas. Si rentas en la Ciudad de México hay además una obligación de registro: la ley de arrendamiento de la CDMX. Y si lo que vas a hacer es rentar una parte a un tercero, el documento es otro: el contrato de subarrendamiento.
Firmarlo con el anexo, que es donde se rompe
En una renta amueblada el contrato se firma y el inventario se queda para «el lunes que pasemos a revisar». Cuando el inquilino se va, ese anexo es el único documento que dice qué había, y sin firma no dice nada. El artículo 2443 es explícito: sin descripción expresa, se presume que la cosa se recibió en buen estado.
El medio no es el problema. El artículo 1803, fracción I, del Código Civil Federal dice que el consentimiento es expreso cuando la voluntad se manifiesta verbalmente, por escrito, por medios electrónicos, ópticos o por cualquier otra tecnología, o por signos inequívocos. Y el artículo 1298-A del Código de Comercio estima la fuerza probatoria de un mensaje de datos primordialmente por la fiabilidad del método con que fue generada, archivada, comunicada o conservada la información.
Con SignSolú el contrato y su anexo salen por WhatsApp desde tu número o por correo, el inquilino y el fiador firman desde su teléfono sin abrir cuenta ni pagar, y el acuse guarda hora, dirección IP, dispositivo y la huella SHA-256 del archivo, así que el inventario firmado el día de la entrega queda fechado de verdad. Cualquiera comprueba después que no cambió en la página de verificación, sin cuenta. Casi todo contrato de vivienda lleva fiador u obligado solidario y el orden del envío importa: mandar el mismo contrato a varias personas a la vez y, si el inquilino no está en la ciudad, mi inquilino vive en otra ciudad, cómo firma. El plan gratis son 10 documentos sin caducidad y sin tarjeta; el flujo está en cómo funciona y las dudas de validez en las preguntas legales frecuentes.
De dónde salen las citas
- Código de Comercio, en el texto vigente que publica la Cámara de Diputados.
- Código Civil Federal, en el texto vigente que publica la Cámara de Diputados.
Preguntas frecuentes
¿La renta de una casa paga IVA?
Por regla general no. La fracción II del artículo 20 de la Ley del Impuesto al Valor Agregado exenta el uso o goce temporal de inmuebles destinados o utilizados exclusivamente para casa-habitación. La excepción es el inmueble que se proporcione amueblado o se destine o utilice como hotel o casa de hospedaje.
¿Y si la rento amueblada?
Causa IVA. La última parte de la fracción II del artículo 20 dice que la exención no es aplicable a los inmuebles o parte de ellos que se proporcionen amueblados. La tasa es la del artículo 1o., 16%, y hay que trasladarla en forma expresa y por separado.
¿Qué pasa con una casa que tiene un local al frente?
Se divide. La fracción II dice que si un inmueble tuviere varios destinos o usos, no se pagará el impuesto por la parte destinada o utilizada para casa habitación. La ley no da la fórmula del reparto, así que conviene que el contrato separe la superficie y la renta de cada destino.
¿La renta de un local comercial paga IVA?
Sí. El artículo 1o., fracción III, grava el otorgamiento del uso o goce temporal de bienes a la tasa del 16%, y la exención del artículo 20 sólo cubre casa habitación, fincas agrícolas o ganaderas y los otros supuestos que ese artículo lista.
¿Mi inquilino empresa me tiene que retener IVA?
Si eres persona física y él es persona moral, el artículo 1o.-A obliga a las personas morales a retener el impuesto que se les traslade cuando usen o gocen temporalmente bienes otorgados por personas físicas. Si la renta está exenta no hay impuesto trasladado y no hay nada que retener.
¿El depósito en garantía causa IVA?
El depósito no es contraprestación por el uso del inmueble mientras se conserva como garantía, y por eso conviene que el contrato y el recibo lo separen de la renta en lugar de sumarlo. Cómo se trate si se aplica a adeudos depende del caso, y ahí conviene preguntarle a tu contador.