Le rento mi local en Tampico a una empresa, ¿lleva IVA y me retienen?
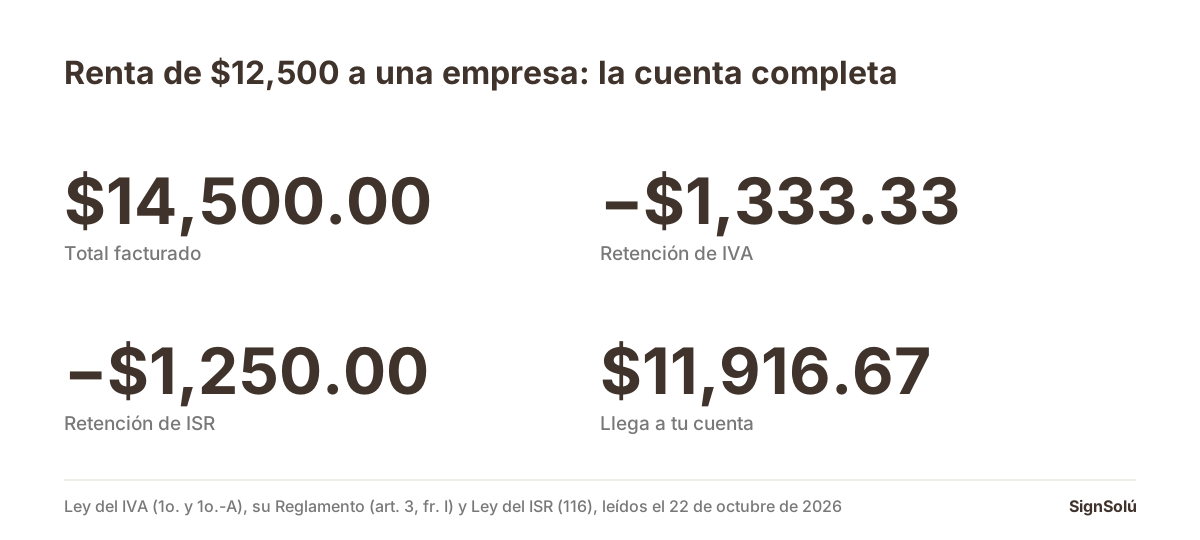
Sí a las dos. Rentar un local causa IVA al 16%, porque la exención del artículo 20, fracción II, de la Ley del IVA es sólo para casa habitación. Y si quien paga es una persona moral, te retiene dos cosas: las dos terceras partes del IVA que le trasladaste (artículo 1o.-A, fracción II, inciso a, de la Ley del IVA y artículo 3, fracción I, de su Reglamento) y el 10% del monto de la renta sin deducción alguna como pago provisional de ISR (artículo 116 de la Ley del Impuesto sobre la Renta). Sobre una renta de $12,500 más IVA, a tu cuenta llegan $11,916.67.
Rentabas el local a una señora que vendía ropa y te depositaba la renta completa. Ahora lo renta una empresa, te pidió factura, y el primer depósito llegó más chico de lo que esperabas. No te están pagando mal: te están reteniendo, y eso tiene nombre y artículo. Qué cambia en el contrato cuando el inquilino es una empresa y no una persona está en contrato de renta a persona física sin RFC, que es el caso contrario y se lee bien junto a éste.
Primero: el local sí causa IVA
La Ley del Impuesto al Valor Agregado, leída hoy, grava en su artículo 1o. a quien otorga el uso o goce temporal de bienes, y el impuesto se calcula aplicando la tasa del 16%. La exención está en el 20, fracción II, y es estrecha: no se paga el impuesto por el uso o goce de inmuebles destinados o utilizados exclusivamente para casa habitación. Si el inmueble tuviere varios destinos, no se paga por la parte destinada a casa habitación.
Un local, una oficina, un consultorio o una bodega quedan fuera de esa exención. La misma fracción aclara además que la exención tampoco alcanza a los inmuebles que se proporcionen amueblados ni a los que se usen como hoteles o casas de hospedaje, que es por donde se cuela la renta vacacional: eso está en contrato de hospedaje o arrendamiento.
Segundo: la empresa te retiene dos cosas
La fracción II, inciso a), del artículo 1o.-A obliga a retener el impuesto que se les traslade a las personas morales que reciban servicios personales independientes o usen o gocen temporalmente bienes, prestados u otorgados por personas físicas. Tú eres persona física, el inquilino es persona moral y lo que le das es el uso temporal de un bien: cae exacto.
Cuánto retiene lo dice el artículo 3, fracción I, del Reglamento de esa ley, también leído hoy: la retención se hará por las dos terceras partes del impuesto que se les traslade y que haya sido efectivamente pagado, cuando el impuesto se los traslade una persona física por prestación de servicios personales independientes, por comisión o por el otorgamiento del uso o goce temporal de bienes.
La otra retención es de ISR y vive en el artículo 116 de la Ley del Impuesto sobre la Renta, leído hoy: cuando los ingresos por arrendamiento se obtengan por pagos que efectúen las personas morales, éstas deberán retener como pago provisional el monto que resulte de aplicar la tasa del 10% sobre el monto de los mismos, sin deducción alguna, y proporcionar al contribuyente comprobante fiscal en el que conste el impuesto retenido.
| Concepto | Renta de $12,500 | Artículo |
|---|---|---|
| Renta mensual | $12,500.00 | — |
| IVA trasladado 16% | $2,000.00 | 1o. de la Ley del IVA |
| Total facturado | $14,500.00 | — |
| Retención de IVA, dos terceras partes | −$1,333.33 | 1o.-A, fr. II, a) y 3, fr. I, del Reglamento |
| Retención de ISR, 10% sin deducción | −$1,250.00 | 116 de la Ley del ISR |
| Lo que llega a tu cuenta | $11,916.67 | — |
Retener no es descontar
Es la confusión que más enoja a quien la vive por primera vez. El mismo artículo 1o.-A lo dice con todas sus letras: quienes efectúan la retención sustituyen al otorgante del uso o goce temporal en la obligación de pago y entero del impuesto. Es decir, la empresa no se queda con ese dinero: lo entera al fisco a tu nombre, a más tardar el día 17 del mes siguiente, y te da el comprobante. Esas cantidades se acreditan después en tu propia declaración. Quien se lleva la sorpresa fea es quien hizo su presupuesto con el total facturado.
Qué cláusula escribir en el contrato
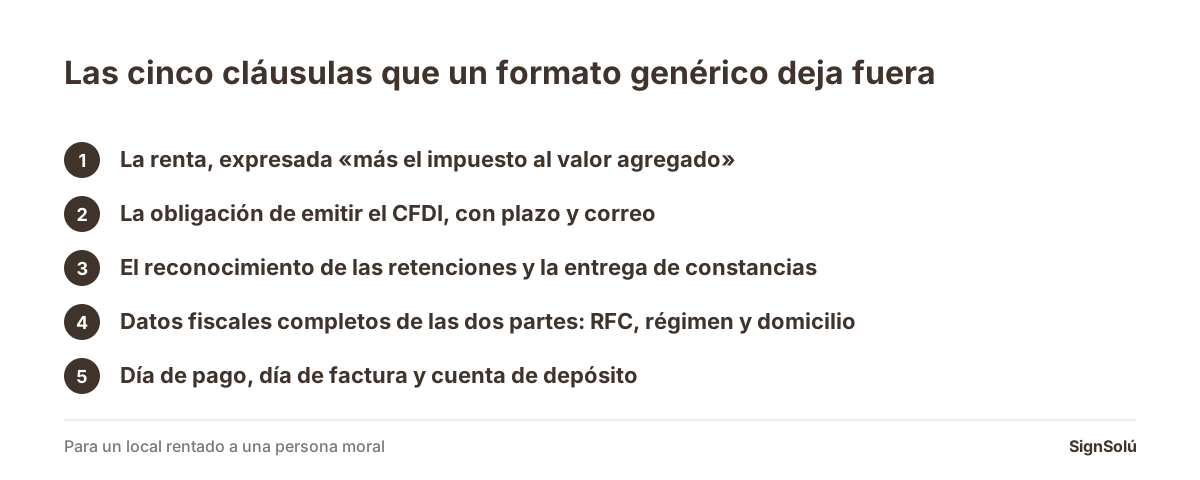
Casi todos los formatos de arrendamiento que circulan dicen "renta mensual de $12,500.00" y ya. Para un local rentado a una empresa eso abre tres discusiones evitables: si el IVA va incluido, cuándo se emite la factura y qué pasa si la empresa paga neto sin entregar las constancias.
- La renta, expresada "más el impuesto al valor agregado". Si dice sólo la cifra, el inquilino puede sostener que el IVA está dentro y tú estarías cobrando $10,775.86 más IVA sin saberlo.
- La obligación de emitir el CFDI, con el plazo y el correo al que se manda. El comprobante es el que sostiene la deducción del inquilino y tu propio ingreso.
- El reconocimiento de las retenciones y la obligación del inquilino de entregar el comprobante en el que conste el impuesto retenido, que el 116 le exige y que tú necesitas para acreditarlo.
- Los datos fiscales de las dos partes: nombre o razón social, RFC, régimen y domicilio fiscal. Si no coinciden con los del CFDI, la factura se rechaza y el pago se atrasa.
- El día de pago y el día de la factura, que no siempre son el mismo, y la cuenta a la que se deposita. Si la cuenta cambia a media vigencia, se avisa con la carta de cambio de cuenta bancaria y no por WhatsApp a secas.
La plantilla que ya trae esos campos para un local en el estado es el contrato de arrendamiento de local comercial de Tamaulipas. Si el inmueble es casa habitación, el documento y el tratamiento fiscal son otros: ahí va el contrato de arrendamiento de Tamaulipas. El recibo de cada pago, en recibo de dinero, y si la plaza te cobra mantenimiento, cómo se separa de la renta está en local en plaza: la cuota de mantenimiento.
Lo que no cambia por ser Tampico, y lo que sí
Los impuestos son federales y no cambian por estado. Lo que cambia es el contrato, porque el arrendamiento es materia local y el Código Civil para el Estado de Tamaulipas tiene reglas propias para el local comercial. Las que la plantilla del estado ya trae verificadas con su artículo son cinco, y conviene conocerlas antes de firmar con una empresa que va a quedarse años.
- 1Veinticinco años para el comercio y cuarenta para la industria (artículo 1715), contra los veinte que el Código Civil Federal da a los dos usos en su artículo 2398.
- 2Derecho del tanto para todo arrendatario (artículos 1763 y 1764), con quince días para ejercerlo y acción de retracto si vendes sin respetarlo. El federal, en el 2447, lo reserva a quien lleva más de cinco años y ha hecho mejoras de importancia.
- 3Dos meses de aviso indubitable para terminar el urbano sin plazo (artículo 1807), contra los quince días por escrito del 2478 federal.
- 4Seguir en el local no prorroga el contrato (artículo 1814) y las garantías de terceros no cesan (artículo 1815), al revés del 2487 federal.
- 5Sólo tres causas de rescisión a favor del arrendador (artículo 1817): falta de pago, uso distinto y subarriendo no autorizado. Los daños graves y las obras sin permiso hay que pactarlos.
Esos artículos del código de Tamaulipas se cotejaron el 8 de octubre de 2026 contra el PDF oficial publicado por el Gobierno de Tamaulipas, con última reforma del Periódico Oficial número 66 del 3 de junio de 2025, y de ahí se copian: están en el bloque de diferencias de la plantilla del estado. Lo que ese código no deja pactar en contra está en arrendamiento en Tamaulipas, y qué cambia entre casa y local en todo el país, en contrato de arrendamiento de local comercial. Las variantes de otros estados, por si el inmueble no está en Tamaulipas, están en Nuevo León y Veracruz, y la genérica federal en plantilla de contrato de arrendamiento.
Tres casos que se preguntan seguido
Mi inquilino es persona física con actividad empresarial
Entonces no hay retenciones. Las dos reglas que las ordenan hablan de personas morales: el 1o.-A, fracción II, inciso a), de la Ley del IVA y el párrafo del 116 de la Ley del ISR. El IVA del local se causa igual y se traslada igual; lo que no ocurre es la retención.
Rento una parte como casa y otra como local
La fracción II del 20 lo resuelve: si un inmueble tuviere varios destinos o usos, no se pagará el impuesto por la parte destinada o utilizada para casa habitación. En un contrato eso se traduce en separar los metros y las rentas por uso, con números, en vez de poner una sola cifra global.
La empresa me paga tarde y quiere descontar
Una cosa es la retención, que es obligatoria y va al fisco, y otra cualquier descuento que el inquilino quiera hacer por su cuenta. La primera viene con comprobante; la segunda no existe si no está en el contrato. Esta página no trata de cómo cobrar lo vencido: para eso el contrato tiene su cláusula y su propio camino. Lo que sí conviene tener es el comprobante de cada pago recibido y la fecha en que llegó, como en qué fecha lleva un contrato que empezó a correr antes de firmarse.
Cómo se firma con una empresa que está en otra ciudad
Casi nunca firma el gerente que vio el local: firma el representante legal, que está en Monterrey o en la Ciudad de México. Quién puede firmar por una empresa y qué documento lo acredita está en firma electrónica y personas morales.
La liga sale por WhatsApp desde tu número o por correo, y cada quien firma desde su celular sin crear cuenta ni instalar nada. Los dos se quedan con el PDF y su acuse de auditoría —hora, IP, dispositivo y huella SHA-256 del archivo—, que cualquiera comprueba en /verificar sin cuenta. Para un contrato que va a sostener facturas mensuales durante años, eso resuelve qué versión se firmó. El recorrido está en cómo funciona, las dudas de validez en el FAQ legal y los demás formatos en plantillas. Son diez documentos gratis sin tarjeta desde tu cuenta. Si el contrato lleva aval o fiador y vive en otra ciudad, el caso está en el fiador puede firmar en línea.
De dónde salen las citas
- Código Civil Federal, en el texto vigente que publica la Cámara de Diputados.
Preguntas frecuentes
¿Rentar un local causa IVA aunque yo sea persona física?
Sí. El artículo 1o. de la Ley del IVA grava a las personas físicas y morales que otorguen el uso o goce temporal de bienes, a la tasa del 16%. La exención del artículo 20, fracción II, es sólo para inmuebles destinados o utilizados exclusivamente para casa habitación, y un local comercial no entra.
¿Por qué me retienen dos terceras partes del IVA y no todo?
Porque así lo fija el artículo 3, fracción I, del Reglamento de la Ley del IVA para las personas morales que reciben de una persona física servicios personales independientes, servicios de comisión o el otorgamiento del uso o goce temporal de bienes. El artículo 1o.-A de la ley permite al Ejecutivo autorizar en el reglamento una retención menor al total del impuesto causado.
¿La retención del 10% es un impuesto extra?
No. El artículo 116 de la Ley del Impuesto sobre la Renta la llama pago provisional: la persona moral retiene el 10% sobre el monto de la renta, sin deducción alguna, y te entrega comprobante fiscal con el impuesto retenido. Ese monto se acredita después contra el impuesto que te resulte, así que es un anticipo de tu propio impuesto, no un cobro adicional.
¿Qué pasa si el contrato no dice "más IVA"?
Se abre una discusión que no debería existir: el inquilino puede sostener que la cifra pactada ya lo incluye, y entonces tu renta real es menor. La cláusula tiene que decir la cantidad y que a ella se le agrega el impuesto al valor agregado, además de obligar a emitir el comprobante fiscal y a entregar las constancias de retención.
Mi inquilino es persona física, ¿también me retiene?
No. Las dos obligaciones de retener están dirigidas a personas morales: el artículo 1o.-A, fracción II, inciso a), de la Ley del IVA y el párrafo correspondiente del artículo 116 de la Ley del ISR. Con un inquilino persona física el IVA del local se causa igual, pero no hay retención.
¿Cuánto puede durar el contrato de un local en Tamaulipas?
Hasta veinticinco años si la finca se destina al comercio y hasta cuarenta si se destina a la industria, por el artículo 1715 del Código Civil para el Estado de Tamaulipas, contra los veinte años que el artículo 2398 del Código Civil Federal da a los dos usos. Es un margen amplio, y conviene saberlo antes de aceptar el plazo que proponga la empresa.