¿La renta de maquinaria lleva retención de ISR o de IVA? El capítulo de la ley dice «bienes inmuebles»
Basada en LISR, arts. 100, 114 y 116; LIVA, arts. 1o., 1o.-A y 20; Reglamento de la LIVA, art. 3 · Revisada en noviembre de 2026
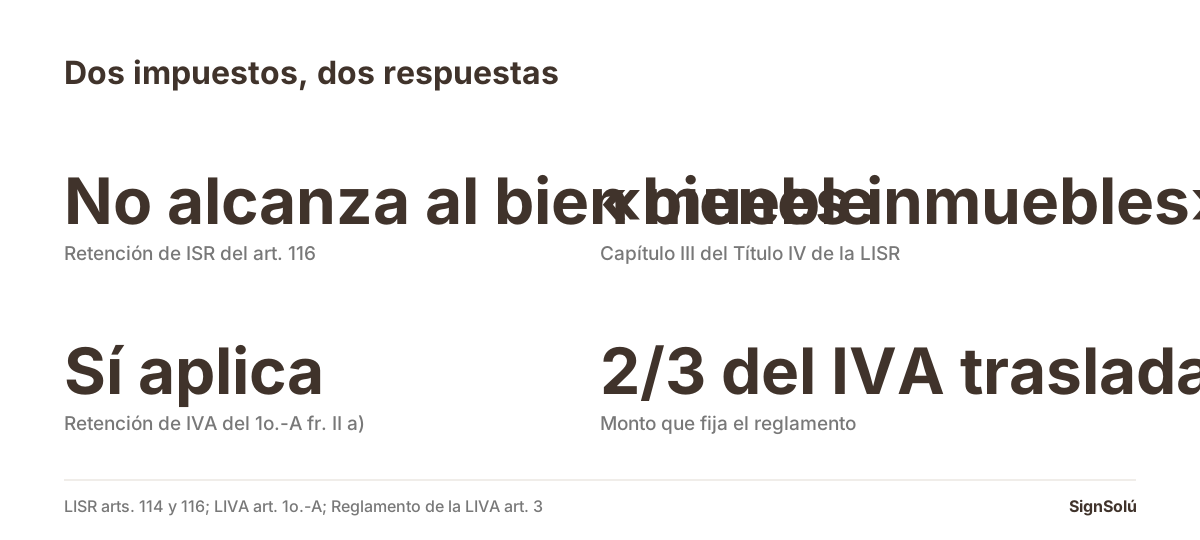
No son la misma respuesta. La retención del 10% de ISR que todo mundo conoce está en el artículo 116 de la Ley del Impuesto sobre la Renta y se refiere a los ingresos «de este Capítulo», que es el Capítulo III del Título IV y se titula, textual, de los ingresos por arrendamiento y en general por otorgar el uso o goce temporal de bienes inmuebles. Una máquina es un bien mueble, así que ese capítulo no la alcanza. La de IVA sí aplica: el artículo 1o.-A, fracción II, inciso a), de la Ley del Impuesto al Valor Agregado obliga a las personas morales que usen o gocen temporalmente bienes otorgados por personas físicas a retener el impuesto, y el artículo 3 del reglamento fija la retención en las dos terceras partes del impuesto trasladado.
La pregunta llega del mostrador, no del despacho
Una rentadora factura a una constructora. La constructora le avisa que va a retener. La rentadora pregunta si le toca, y en el camino alguien repite la frase que se oye en todas las obras: «en arrendamiento se retiene el diez». Esa frase es verdadera para un local, una bodega o una casa, y no es verdadera para una revolvedora, un andamio o un montacargas. La diferencia está en el título de un capítulo.
Esta página explica dónde dice cada cosa la ley para que la conversación con el cliente se tenga con el artículo abierto. Lo que decide si en tu caso aplica o no, con tu régimen y tus comprobantes, lo dice tu contador: aquí está el texto, no el cálculo de tu empresa.
ISR: el capítulo se llama «bienes inmuebles», y eso resuelve
El párrafo que todo mundo cita vive en el artículo 116 de la Ley del Impuesto sobre la Renta y dice: cuando los ingresos a que se refiere este Capítulo se obtengan por pagos que efectúen las personas morales, éstas deberán retener como pago provisional el monto que resulte de aplicar la tasa del 10% sobre el monto de los mismos, sin deducción alguna, debiendo proporcionar comprobante fiscal en el que conste el monto del impuesto retenido.
Todo depende entonces de qué es «este Capítulo». Es el Capítulo III del Título IV, y su encabezado se lee así, en mayúsculas en el propio PDF de la ley: de los ingresos por arrendamiento y en general por otorgar el uso o goce temporal de bienes inmuebles. Y el artículo 114, el primero del capítulo, lo confirma: se consideran ingresos por otorgar el uso o goce temporal de bienes inmuebles los provenientes del arrendamiento o subarrendamiento y en general por otorgar a título oneroso el uso o goce temporal de bienes inmuebles en cualquier otra forma, y los rendimientos de certificados de participación inmobiliaria no amortizables.
Dos renglones, los dos sobre inmuebles. Una máquina, un andamio, una planta de luz o un vehículo son bienes muebles, y los ingresos por rentarlos no entran en ese capítulo. Por eso el 10% del 116 no tiene de dónde agarrarse en una renta de maquinaria.
¿Y entonces en qué capítulo declara la persona física?
En el que corresponda a cómo renta. Quien renta equipo como negocio está realizando una actividad empresarial, y el artículo 100 de la misma ley define los ingresos por actividades empresariales como los provenientes de la realización de actividades comerciales, industriales, agrícolas, ganaderas, de pesca o silvícolas. Ése es un régimen con sus propios pagos provisionales y sus propias obligaciones, y no trae la retención del 116. Cuál aplica en un caso concreto —y si hay un régimen simplificado de por medio— es una decisión de tu contador, no de una página de blog.
| Lo que rentas | Retención de ISR del 116 | Por qué |
|---|---|---|
| Casa, local, bodega, oficina, terreno | Sí, 10% cuando paga una persona moral | Es el supuesto del Capítulo III: bienes inmuebles |
| Maquinaria, andamio, montacargas, planta de luz | No por esa vía | El Capítulo III se limita a bienes inmuebles (114) |
| Vehículo o flotilla | No por esa vía | Mismo motivo: bien mueble |
| Mobiliario de un salón o de un evento | No por esa vía | Mismo motivo |
| Local comercial con equipo incluido | Depende del desglose | El inmueble por su capítulo; el equipo, no. Se factura separado |
IVA: aquí la ley dice «bienes», sin apellido
El artículo 1o.-A de la Ley del Impuesto al Valor Agregado lista a quienes están obligados a efectuar la retención del impuesto que se les traslade. Su fracción II, inciso a), dice: sean personas morales que reciban servicios personales independientes, o usen o gocen temporalmente bienes, prestados u otorgados por personas físicas, respectivamente.
Ahí dice «bienes», no «bienes inmuebles». Rentar una máquina es otorgar el uso o goce temporal de un bien, que es además uno de los cuatro actos gravados que lista el artículo 1o. de esa ley, con la tasa del 16%. Así que una persona moral que renta equipo a una persona física cae en el supuesto de retención.
Las dos terceras partes, y de dónde salen
El último párrafo del 1o.-A dice que el Ejecutivo Federal, en el reglamento de la ley, podrá autorizar una retención menor al total del impuesto trasladado. Y el artículo 3 del Reglamento de la Ley del Impuesto al Valor Agregado lo autoriza: la retención se hará por las dos terceras partes del impuesto que se les traslade y que haya sido efectivamente pagado, cuando el impuesto le sea trasladado por personas físicas por la prestación de servicios personales independientes, la prestación de servicios de comisión y el otorgamiento del uso o goce temporal de bienes.
Con la tasa general del 16%, dos terceras partes del impuesto trasladado equivalen a 10.6667% del valor de la contraprestación. Es el número que aparece en la factura y la razón de que a veces se confunda con el 10% de ISR: se parecen, y son otra cosa.
Tres detalles del 1o.-A que cambian la operación
- Quien retiene sustituye al otro en la obligación de pago. Lo dice el propio artículo: quienes efectúen la retención sustituirán al enajenante, prestador de servicio u otorgante del uso o goce temporal de bienes en la obligación de pago y entero del impuesto.
- El momento es el pago, no la factura. El retenedor efectúa la retención en el momento en el que paga el precio o la contraprestación y sobre el monto de lo efectivamente pagado.
- Se entera a más tardar el día 17 del mes siguiente, y contra ese entero no puede realizarse acreditamiento, compensación o disminución alguna. Es dinero que sale completo.
Y una nota para quien renta inmuebles además de equipo: el artículo 20, fracción II, de la Ley del IVA exenta el uso o goce temporal de inmuebles destinados o utilizados exclusivamente para casa habitación, con la salvedad expresa de los amueblados y de los que se destinen a hotel o casa de hospedaje. Por eso la renta de una casa y la de un local no se tratan igual: el detalle está en la renta de una casa y el IVA y el caso de un local, en IVA y retenciones en el contrato de un local.
Qué poner en el contrato para que esto no se discuta en caja
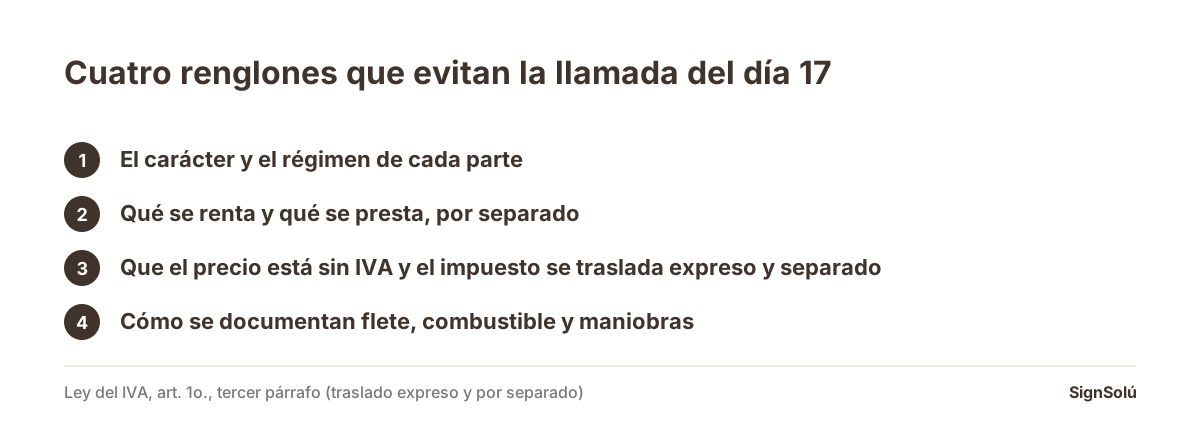
La retención no se pacta —la fija la ley— pero el contrato puede evitar la discusión escribiendo tres cosas que casi nunca aparecen.
- 1El carácter de cada parte: persona física o persona moral, con su régimen. Es el dato que determina si hay retención, y cambia cuando un cliente se incorpora o cuando el dueño pasa de persona física a empresa.
- 2Qué se renta y qué se presta, por separado. Si en el mismo contrato va el equipo y va un operador, son dos conceptos con tratamiento distinto; el caso está en la renta de maquinaria con operador.
- 3Que el precio está expresado sin IVA y que el impuesto se traslada en forma expresa y por separado, como pide el tercer párrafo del artículo 1o. de la Ley del IVA. Una renta pactada «con todo incluido» es el origen de la mitad de los pleitos de facturación.
- 4Cómo se documenta el flete, el combustible y las maniobras, que suelen cobrarse aparte y no siempre son el mismo concepto que la renta. Está en quién paga el flete del equipo rentado.
El contrato con esas cláusulas ya separadas es el contrato de renta de maquinaria y equipo, y hay versiones por tipo de equipo: andamios, plataforma de elevación, montacargas, planta generadora y maquinaria agrícola. El panorama del documento está en el contrato de arrendamiento de maquinaria y equipo.
Cuando el cliente retiene de más, o de menos
Pasa seguido y casi siempre por la confusión de arriba: el departamento de cuentas por pagar aplica el 10% de ISR a una renta de equipo porque su catálogo dice «arrendamiento». Lo que resuelve eso no es discutir por teléfono: es mandar por escrito el encabezado del Capítulo III y el artículo 114, que cierran la pregunta en dos renglones, y pedir que el comprobante de retención refleje lo que la ley sí obliga.
Vale documentarlo, porque con un cliente grande esa conversación se repite cada año con una persona nueva. Dejarlo por escrito y firmado —aunque sea un anexo de una cuartilla al contrato marco— es lo que evita volver a empezar; cómo se ata un anexo a un contrato ya firmado está en el anexo que decide cuánto cobras, y lo que piden los clientes institucionales, en rentarle equipo a una constructora grande.
Firmarlo el día de la entrega
En una rentadora el contrato se firma cuando la máquina ya está subida al camión, y el cliente casi nunca es la persona que va a estar en el patio. Mandarlo por liga no cambia nada de lo legal: el artículo 1803, fracción I, del Código Civil Federal admite que la voluntad se manifieste por medios electrónicos, y el 1298-A del Código de Comercio valora el mensaje de datos primordialmente por la fiabilidad del método con que fue generado, archivado, comunicado o conservado.
Con SignSolú el contrato y su anexo salen por WhatsApp desde tu número o por correo, el cliente firma desde su teléfono sin abrir cuenta ni pagar, y el acuse guarda hora, dirección IP, dispositivo y la huella SHA-256 del archivo, con la hora de cada firma por separado. Cualquiera comprueba después que el documento no cambió en la página de verificación, sin cuenta. El caso de una obra sin señal está en firmar la entrega del equipo en una obra sin señal, el flujo en cómo funciona, las dudas de validez en las preguntas legales frecuentes y los formatos en las plantillas. El plan gratis son 10 documentos sin caducidad y sin tarjeta.
De dónde salen las citas
- Código de Comercio, en el texto vigente que publica la Cámara de Diputados.
- Código Civil Federal, en el texto vigente que publica la Cámara de Diputados.
Preguntas frecuentes
¿La renta de maquinaria lleva retención de ISR del 10%?
Esa retención está en el artículo 116 de la Ley del Impuesto sobre la Renta y se refiere a los ingresos del Capítulo III del Título IV, que se titula de los ingresos por arrendamiento y en general por otorgar el uso o goce temporal de bienes inmuebles. Una máquina es un bien mueble, así que ese capítulo no la alcanza.
¿La renta de maquinaria lleva retención de IVA?
Cuando una persona moral usa o goza temporalmente bienes otorgados por una persona física, sí: lo dice el artículo 1o.-A, fracción II, inciso a), de la Ley del Impuesto al Valor Agregado, que habla de «bienes» sin limitarlos a inmuebles.
¿De cuánto es esa retención de IVA?
De las dos terceras partes del impuesto trasladado y efectivamente pagado, conforme al artículo 3, fracción I, inciso c), del Reglamento de la Ley del IVA. Con la tasa general del 16% eso equivale a 10.6667% del valor de la contraprestación.
¿Cuándo se hace la retención, al facturar o al pagar?
Al pagar. El artículo 1o.-A dice que el retenedor efectuará la retención en el momento en el que pague el precio o la contraprestación y sobre el monto de lo efectivamente pagado, y la enterará a más tardar el día 17 del mes siguiente.
¿El retenedor puede acreditar o compensar ese entero?
No. El mismo artículo dice que contra el entero de la retención no puede realizarse acreditamiento, compensación o disminución alguna.
¿Y si el contrato incluye inmueble y equipo?
Son conceptos distintos y conviene facturarlos separados, porque el inmueble sí cae en el capítulo del arrendamiento de inmuebles y el equipo no. Cómo desglosarlo en tu caso lo define tu contador.