Soy contador, ¿qué contrato firmo con mis clientes para no cargar con lo que no me entregan?
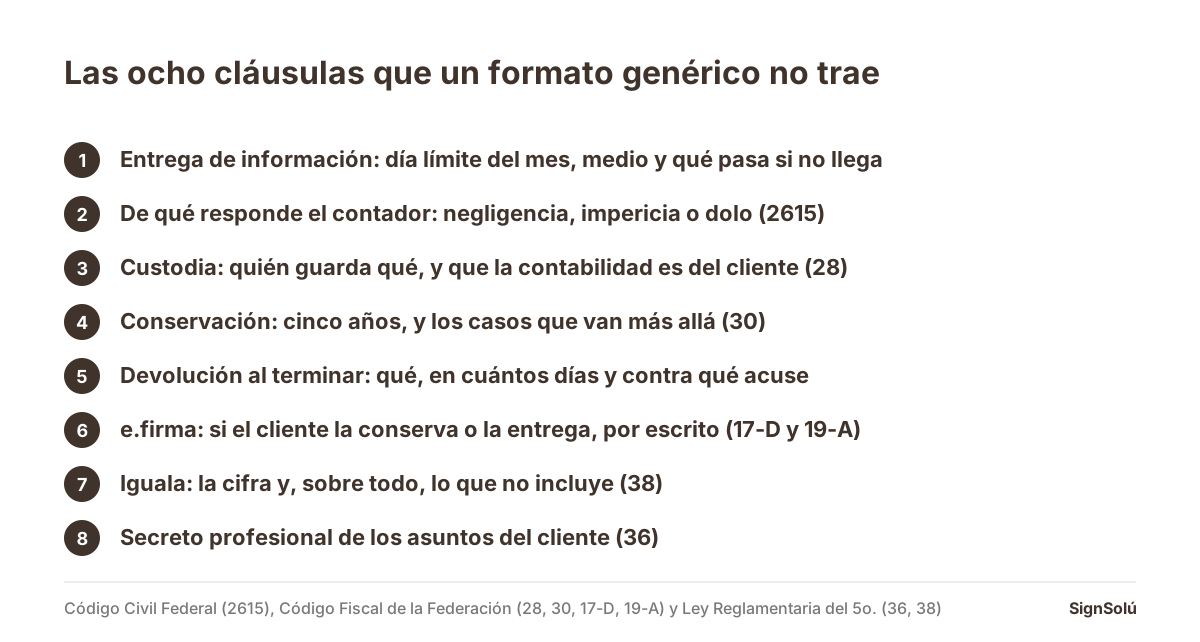
Un contrato de servicios contables con cuatro cláusulas que un formato genérico no trae: hasta qué día de cada mes entrega el cliente su información y sus CFDI, qué pasa con lo que no entrega, quién custodia la contabilidad y cómo se devuelve al terminar, y si el cliente conserva su e.firma o la entrega. El respaldo está en el artículo 2615 del Código Civil Federal, que te hace responsable por negligencia, impericia o dolo, y en los artículos 28 y 30 del Código Fiscal de la Federación, que dicen de quién es la contabilidad y por cuánto tiempo se conserva.
Un cliente entrega sus facturas el día 16, se declara el 17 con lo que hay, y en febrero pregunta por qué su saldo no cuadra. Otro se va con otro despacho y pide "todo" el 30 de diciembre. Un tercero mandó su e.firma por WhatsApp sin que nadie se la pidiera. Los tres problemas tienen la misma causa: el contrato que se firmó era un formato de servicios profesionales genérico que no habla de ninguno. La plantilla con las cláusulas que sí los cubren es el contrato de servicios contables.
De qué respondes, exactamente
El artículo 2615 del Código Civil Federal, leído hoy, lo dice en un renglón: el que preste servicios profesionales sólo es responsable, hacia las personas a quienes sirve, por negligencia, impericia o dolo, sin perjuicio de las penas que merezca en caso de delito.
Esa es una frontera buena. El problema es que sin fecha de entrega no se puede dibujar: si el contrato no dice cuándo tenía que llegar la información, no hay forma de distinguir entre un error tuyo y una factura que nunca llegó. La cláusula no agrega protección por su redacción; la agrega porque convierte una expectativa en un hecho con fecha.
La cláusula, en concreto
- El día límite de cada mes para que el cliente entregue CFDI emitidos y recibidos, estados de cuenta y documentación de operaciones especiales.
- Por qué medio se entrega y a qué correo o carpeta. "Me lo manda" no es un medio.
- Qué pasa si no entrega a tiempo: se declara con lo recibido, se deja constancia de lo que faltó, y la corrección posterior se cobra aparte si así se pactó.
- El acuse de lo recibido cada mes, aunque sea una línea firmada. Es lo que sostiene la frontera del 2615 cuando se discute dos años después.
- Qué información es responsabilidad del cliente verificar antes de que se presente la declaración. El acuse de cada entrega puede ser tan simple como un recibo de dinero para los pagos y una línea firmada para la documentación.
La contabilidad es del cliente, y eso tiene consecuencias
El artículo 28, fracción I, del Código Fiscal de la Federación, leído hoy, describe de qué se integra la contabilidad para efectos fiscales: libros, sistemas y registros contables, papeles de trabajo, estados de cuenta, cuentas especiales, libros y registros sociales, control de inventarios y método de valuación, los equipos o sistemas electrónicos de registro fiscal y sus registros, además de la documentación comprobatoria de los asientos y toda la información relacionada con el cumplimiento de las disposiciones fiscales.
Los papeles de trabajo están ahí dentro. Y la fracción III del mismo artículo obliga a tener la documentación a disposición de las autoridades. De eso salen dos cláusulas: quién custodia qué mientras dura el servicio, y cómo se devuelve todo al terminar, con un acuse de entrega que el cliente pueda enseñar si lo revisan.
La salida de un cliente deja de ser una negociación si está escrita: qué se entrega, en qué formato, en cuántos días y contra qué acuse. La misma lógica que usa cualquier giro al terminar una relación, como en cambiar de plataforma de firma: qué te tienes que llevar.
| Renglón | Qué conviene escribir | Artículo |
|---|---|---|
| Entrega de información | Día límite del mes, medio y qué pasa si no llega | 2615 del CCF |
| De qué responde el contador | Negligencia, impericia o dolo, y no lo no recibido | 2615 del CCF |
| Custodia | Quién guarda qué, y que la contabilidad es del cliente | 28, fr. I y III, del CFF |
| Conservación | Cinco años desde la declaración relacionada, y los casos que van más allá | 30 del CFF |
| Devolución al terminar | Qué se entrega, en cuántos días y contra qué acuse | 28, fr. III, del CFF |
| e.firma | Si el cliente la conserva o la entrega, por escrito | 17-D y 19-A del CFF |
| Honorarios | La iguala y lo que no incluye | 38 de la Ley Reglamentaria del 5o. |
| Secreto | La obligación de guardar el secreto de los asuntos del cliente | 36 de la Ley Reglamentaria del 5o. |
Cinco años, y los casos que van más allá
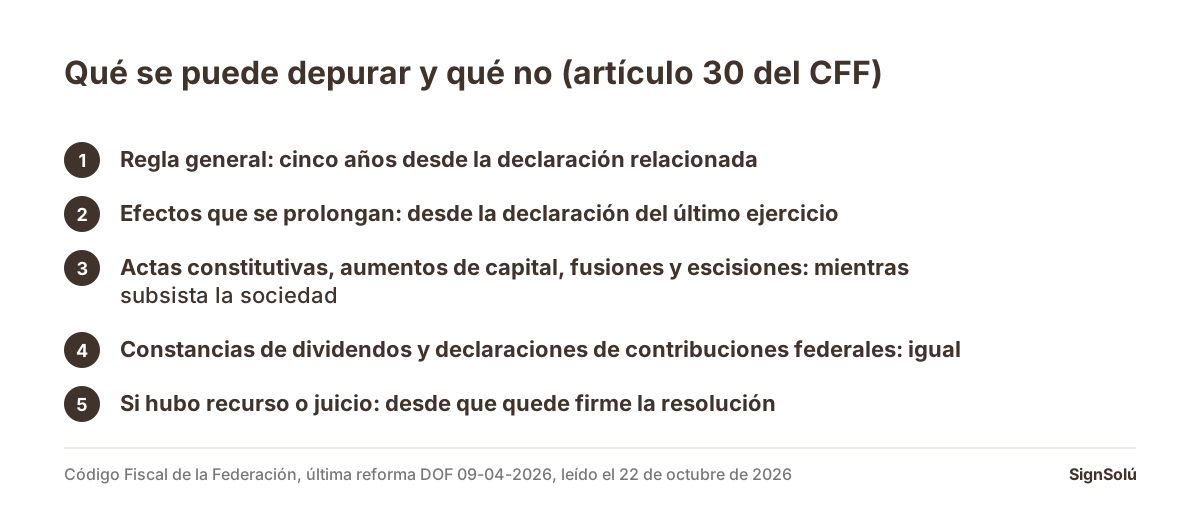
El artículo 30 fija el plazo general: la contabilidad y su documentación se conservan cinco años, contados a partir de la fecha en que se presentaron o debieron presentarse las declaraciones con ellas relacionadas. Para actos cuyos efectos fiscales se prolonguen en el tiempo, el plazo empieza a correr desde la declaración del último ejercicio en que se produjeron esos efectos.
Y hay un grupo que no caduca mientras la sociedad exista: las actas constitutivas, los contratos de asociación en participación, las actas de aumento o disminución de capital, de fusión o escisión, las constancias de dividendos o utilidades, la documentación de los ajustes de los artículos 22 y 23 de la Ley del Impuesto sobre la Renta y las declaraciones de pagos provisionales y del ejercicio de contribuciones federales. El mismo artículo agrega que cuando sobre un concepto se haya promovido recurso o juicio, el plazo se cuenta desde que quede firme la resolución que le ponga fin.
Esa distinción conviene escribirla en el contrato, porque es la que decide qué se puede depurar y qué no cuando el cliente pide espacio en el servidor. Qué significa conservar un documento de modo que siga siendo el mismo está en qué es la integridad documental, y qué evidencia queda de cada firma, en qué evidencia queda de que una persona firmó en línea.
La e.firma: una decisión, no un supuesto
Aquí hay un mito que conviene desarmar con la ley en la mano. El Código Fiscal de la Federación no prohíbe al contador recibir la e.firma de su cliente. Lo que hace es decir qué efectos produce lo que se presenta con ella: el 17-D establece que cuando las disposiciones fiscales obliguen a presentar documentos, éstos deberán ser digitales y contener una firma electrónica avanzada del autor, salvo los casos en que las reglas de carácter general establezcan otra cosa.
El 19-A agrega lo que importa en una persona moral: puede presentar documentos digitales con su propia firma electrónica avanzada o con la de su representante legal, y en el primer caso el titular del certificado es la persona moral; el trámite de los datos de creación sólo lo puede hacer un representante con poder general para actos de dominio o de administración y con certificado vigente propio. Y el 17-H, fracción I, deja sin efectos el certificado cuando lo solicite el firmante: el cliente puede recuperar el control cuando quiera.
La conclusión práctica no es una prohibición, es una cláusula: el contrato ofrece dos opciones escritas —el cliente la conserva y presenta él, o la entrega— y el cliente elige una. Eso protege a los dos y evita la conversación incómoda a medio año. Qué es la e.firma y para qué sirve fuera del SAT está en la e.firma del SAT para contratos privados, y qué pasa cuando el certificado vence, en qué pasa si el certificado vence después de firmar.
Cédula, iguala y secreto
Tres cosas que vienen de la Ley Reglamentaria del Artículo 5o. Constitucional, relativo al ejercicio de las profesiones en la Ciudad de México. El contador público está entre las profesiones que necesitan título para su ejercicio, por el transitorio segundo del decreto publicado en el Diario Oficial el 2 de enero de 1974. El artículo 38 permite al profesionista prestar sus servicios mediante iguala que fija libremente con quien recibe el servicio. Y el 36 lo obliga a guardar el secreto de los asuntos que se le confíen.
La iguala es la figura natural de un despacho, y la cláusula útil no es la cifra sino lo que no incluye: el trabajo extraordinario, la atención de una revisión, la contabilidad de ejercicios anteriores. Lo que queda fuera se cobra con su propio documento, que puede ser el contrato de prestación de servicios. Y el secreto del 36 se refuerza con un acuerdo de confidencialidad cuando el despacho maneja información de terceros; si el cliente trata con el extranjero, la versión a dos columnas es el acuerdo de confidencialidad bilingüe. Para la gente del propio despacho, el contrato individual de trabajo.
Cómo se firma con un cliente que nunca viene al despacho
El contrato se firma en noviembre para empezar en enero, y el cliente está en su negocio. Lo que suele pasar es que el contrato se queda "para cuando venga" y el año arranca sin él. La plantilla con todas las cláusulas de arriba es el contrato de servicios contables: se llena una vez, la liga sale por WhatsApp o por correo y el cliente firma desde el celular sin crear cuenta ni instalar nada.
Si el cliente es persona moral, quién puede firmar por ella está en firma electrónica y personas morales. Por qué los clientes de un despacho tardan semanas en firmar, y qué se puede hacer, está medido en mis clientes tardan semanas en firmar; el panorama del giro, en firma electrónica para despachos contables y en plataformas de firma electrónica para despachos contables.
Cada documento queda con su acuse de auditoría —hora, IP, dispositivo y huella SHA-256 del archivo—, y cualquiera comprueba en /verificar, sin cuenta, que el PDF no cambió. Para un acuse mensual de información recibida, eso es exactamente lo que hace falta: la fecha no la pone quien la escribe. Los demás formatos están en plantillas, el recorrido en cómo funciona y las dudas de validez en el FAQ legal. Son diez documentos gratis sin tarjeta desde tu cuenta.
De dónde salen las citas
- Código Civil Federal, en el texto vigente que publica la Cámara de Diputados.
- Código Fiscal de la Federación, en el texto vigente que publica la Cámara de Diputados.
Preguntas frecuentes
¿De qué respondo si mi cliente no me entrega sus facturas a tiempo?
El artículo 2615 del Código Civil Federal te hace responsable, hacia las personas a quienes sirves, por negligencia, impericia o dolo. No por la documentación que no recibiste. Lo que vuelve operativa esa frontera es tener en el contrato el día límite de entrega y un acuse mensual de lo que se recibió.
¿Puedo quedarme con la contabilidad si el cliente me debe honorarios?
La contabilidad es del cliente: el artículo 28, fracción I, del Código Fiscal de la Federación la describe como sus libros, registros, papeles de trabajo, estados de cuenta y documentación comprobatoria, y la fracción III manda tenerla a disposición de las autoridades. Por eso el contrato prevé la devolución al terminar con su acuse, y los honorarios se tratan en su propia cláusula. Esta página no aborda cómo cobrar lo vencido.
¿Cuántos años tengo que conservar los papeles de trabajo?
El artículo 30 fija cinco años desde la fecha en que se presentaron o debieron presentarse las declaraciones relacionadas, y alarga el plazo cuando los efectos fiscales se prolongan en el tiempo. Hay documentos que se conservan mientras subsista la sociedad —actas constitutivas, aumentos o disminuciones de capital, fusiones, escisiones, constancias de dividendos— y, si hubo recurso o juicio, el plazo corre desde que quede firme la resolución.
¿Está prohibido que yo tenga la e.firma de mi cliente?
El Código Fiscal de la Federación no lo prohíbe. Lo que dice es qué efectos produce lo que se presenta con ella, en los artículos 17-D y 19-A, y que el certificado queda sin efectos cuando lo solicite el firmante, por la fracción I del 17-H. Lo recomendable es que el contrato diga por escrito cuál de las dos opciones eligió el cliente, en vez de dejarlo a la costumbre.
¿La iguala mensual la puedo fijar como quiera?
El artículo 38 de la Ley Reglamentaria del Artículo 5o. Constitucional permite al profesionista prestar sus servicios mediante iguala que fija libremente con quien recibe el servicio, y el 2606 del Código Civil Federal deja la retribución al acuerdo de las partes. La cláusula que evita discusiones no es la cifra: es la lista de lo que la iguala no incluye.
¿Necesito poner mi cédula profesional en el contrato?
Conviene, y la plantilla la pide como campo. El contador público está entre las profesiones que requieren título para su ejercicio, por el transitorio segundo del decreto del 2 de enero de 1974 a la Ley Reglamentaria del Artículo 5o. Constitucional. Ponerla por escrito es parte de lo que el cliente está contratando y cierra una pregunta antes de que se haga.