Le presto servicios a una empresa extranjera: por qué el IVA al 0% no es automático
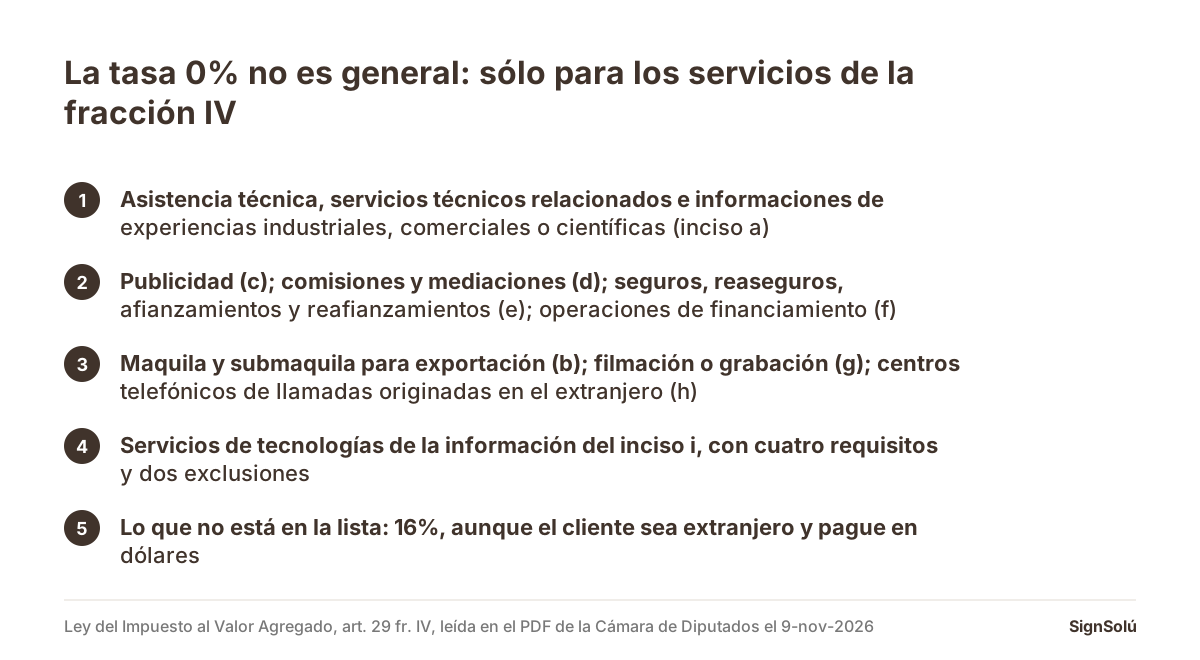
Firmas un contrato de prestación de servicios, y antes de poner la tasa de IVA revisas si tu servicio está en una lista. El artículo 29 de la Ley del Impuesto al Valor Agregado aplica la tasa del 0% a la prestación de servicios cuando se exporten, pero su fracción IV define exportación como el aprovechamiento en el extranjero de servicios prestados por residentes en el país sólo «por concepto de» una lista cerrada: asistencia técnica y servicios técnicos relacionados, maquila y submaquila para exportación, publicidad, comisiones y mediaciones, seguros y afianzamientos, operaciones de financiamiento, filmación o grabación, centros telefónicos de llamadas originadas en el extranjero y ciertos servicios de tecnologías de la información. Si lo que vendes no está ahí, el IVA es del 16% aunque el cliente sea extranjero, pague en dólares y nunca pise México.
El error que se descubre en la primera factura
Un despacho de diseño en Guadalajara cierra con una empresa de Texas. Un consultor en Monterrey empieza a facturarle a una compañía en Madrid. La lógica parece obvia: el cliente está fuera, el servicio se aprovecha fuera, entonces es exportación y va al 0%. Se cotiza así, se factura así, y el ajuste llega después.
El artículo 29 de la Ley del Impuesto al Valor Agregado empieza dándole la razón a esa lógica: las empresas residentes en el país calcularán el impuesto aplicando la tasa del 0% al valor de la enajenación de bienes o prestación de servicios cuando unos u otros se exporten. Y luego define exportación, y es ahí donde la lógica se rompe: la fracción IV no dice «los servicios que se aprovechen en el extranjero». Dice los que se aprovechen en el extranjero por concepto de una lista.
La lista, y lo que deja afuera
Los incisos de la fracción IV son nueve, y cada uno nombra un concepto concreto: asistencia técnica, servicios técnicos relacionados con ésta e informaciones relativas a experiencias industriales, comerciales o científicas (a); operaciones de maquila y submaquila para exportación (b); publicidad (c); comisiones y mediaciones (d); seguros y reaseguros, afianzamientos y reafianzamientos (e); operaciones de financiamiento (f); filmación o grabación, con los requisitos del reglamento (g); servicio de atención en centros telefónicos de llamadas originadas en el extranjero, contratado y pagado por un residente en el extranjero sin establecimiento permanente en México (h); y los servicios de tecnologías de la información del inciso (i).
Leído al revés, es la parte útil: un servicio de consultoría general, de diseño gráfico, de traducción, de arquitectura o de representación legal no aparece por su nombre en ninguno de esos incisos. El trabajo serio ahí es ver si encaja en el inciso (a) —asistencia técnica, servicios técnicos relacionados con ésta, informaciones de experiencias industriales, comerciales o científicas— y eso no se decide con un adjetivo en la factura: se decide con lo que el contrato describe que vas a entregar.
Por eso esta pregunta es de contrato antes que de contabilidad. La descripción del servicio, los entregables y a quién se le entregan son lo que después sostiene la tasa, y es exactamente lo que un contrato corto no dice. Cómo se describe un servicio con precisión está trabajado desde el otro lado en contrato de prestación de servicios profesionales, la plantilla está en prestación de servicios, y para el caso del extranjero que presta servicios aquí, freelancer extranjero: servicios o trabajo.
El inciso (i) y sus cuatro candados
Si vendes software o servicios de nube, el inciso (i) es tu puerta, y es la única de la lista que viene con requisitos escritos en la propia ley. Cubre desarrollo, integración y mantenimiento de aplicaciones informáticas o de sistemas computacionales; procesamiento, almacenamiento y respaldos de información y administración de bases de datos; alojamiento de aplicaciones; modernización y optimización de sistemas de seguridad de la información; y la continuidad en la operación de esos servicios. Y exige cuatro cosas:
- 1Toda la infraestructura en México. Utilizar en su totalidad infraestructura tecnológica, recursos humanos y materiales ubicados en territorio nacional.
- 2Las IP, de los dos lados. Que la dirección IP de los dispositivos desde los que se presta el servicio y la de su proveedor de internet estén en territorio nacional, y que la del receptor y su proveedor estén en el extranjero.
- 3El número fiscal del cliente en el comprobante. Consignar en el comprobante fiscal el registro o número fiscal del residente en el extranjero que contrató y pagó el servicio.
- 4El pago, por medios electrónicos y desde fuera. Que provenga de cuentas de instituciones financieras ubicadas en el extranjero y entre a una cuenta del prestador en instituciones de crédito en México.
Y dos exclusiones que tiran todo lo anterior: los servicios de tecnologías de la información no se consideran exportados cuando para proporcionarlos se utilizan redes privadas virtuales, ni cuando los servicios se proporcionan, recaen o se aplican en bienes ubicados en territorio nacional. El primero es el que sorprende: una VPN para conectarse a la red del cliente —que es lo normal en un contrato de mantenimiento— es, por el texto de la ley, motivo para que el servicio no cuente como exportado.
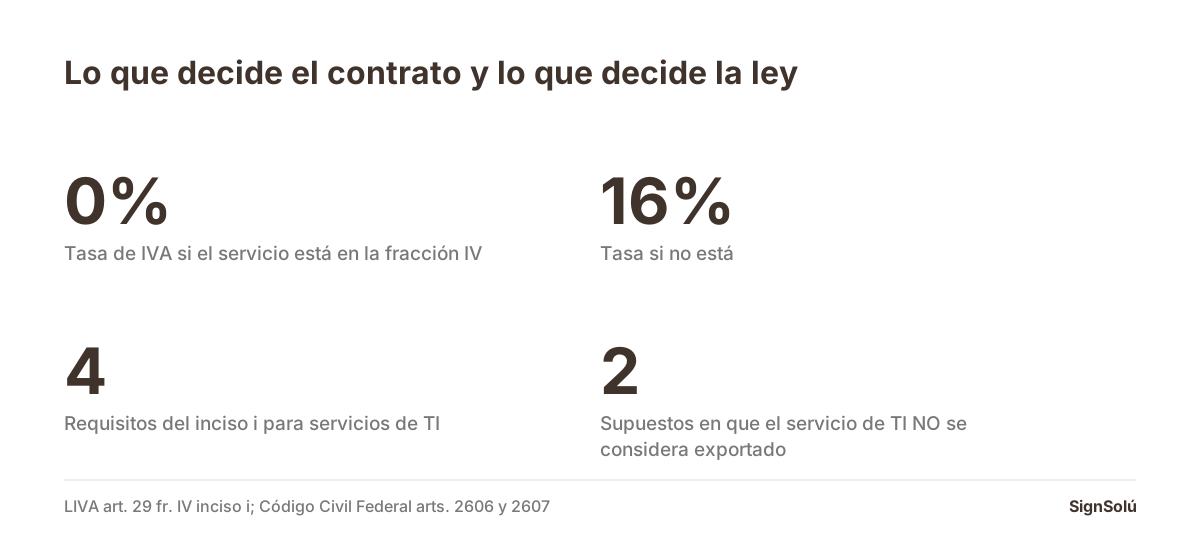
La descripción del servicio es la que sostiene la tasa
Las demás decisiones de un contrato con una empresa de otro país —ley aplicable, tribunales que se pueden pactar, idioma y moneda— están trabajadas aparte en contrato de servicios con una empresa extranjera, con el artículo 1093 del Código de Comercio y el 9º de la Ley Monetaria. Aquí sólo importa una de ellas, porque es la que decide la tasa: cómo queda descrito lo que entregas.
| Qué hay que decidir | Lo que pasa si no se escribe | Dónde se apoya |
|---|---|---|
| Dónde se aprovecha el servicio y quién lo recibe | La tasa de IVA queda a interpretación | LIVA 29 fr. IV |
| Los honorarios y su moneda | Los honorarios se regulan por costumbre del lugar, importancia del trabajo y reputación | CCF 2606 y 2607 |
| Ley aplicable y tribunales | Se discute dónde y con qué derecho se litiga | Lo que las partes pacten |
| Idioma del contrato y versión que manda | El pleito se vuelve sobre la traducción | La cláusula de idioma |
| Propiedad del entregable | Se pelea quién puede usar y revender el trabajo | La cláusula de titularidad |
| Retenciones y quién las absorbe | El cliente retiene en su país y el precio neto baja | El tratado aplicable y el contrato |
La fila de los honorarios merece una línea. El 2606 del Código Civil Federal permite que quien presta y quien recibe los servicios profesionales fijen de común acuerdo la retribución; el 2607 dice qué pasa si no lo hicieron, y es lo último que alguien quiere en un contrato internacional: los honorarios se regulan atendiendo a las costumbres del lugar, a la importancia de los trabajos, a las facultades pecuniarias de quien recibe el servicio y a la reputación profesional de quien lo prestó. Un precio escrito evita todo eso. Y la moneda tiene su propia regla: cómo se pacta un precio en dólares está en precio en dólares con un cliente extranjero.
Y el idioma y la ley aplicable no se improvisan
El contrato va a llegar en inglés o se va a hacer bilingüe, y las dos rutas tienen consecuencias distintas. Qué revisar cuando el cliente manda su propio formato está en mi cliente me mandó su contrato en inglés, y qué versión manda cuando las dos columnas no dicen lo mismo, en contrato bilingüe: qué versión manda. Si lo que vas a entregar es software o una obra, la titularidad decide quién puede revenderlo, y conviene escribirla en el mismo contrato y no en un correo. Y si el acuerdo trae confidencialidad, el NDA en inglés.
Cómo se firma con alguien que está en otro país
Un contrato de prestación de servicios es un documento privado: no pide notario ni e.firma del SAT. El artículo 1834 bis del Código Civil Federal reconoce el consentimiento por medios electrónicos cuando la información se mantiene íntegra, es atribuible a quien se obliga y queda accesible para su ulterior consulta, y el 1298-A del Código de Comercio hace depender la fuerza probatoria de la fiabilidad del método con que la información se generó, archivó, comunicó y conservó. El desarrollo está en el valor probatorio y en firma electrónica simple con validez legal.
En la práctica el problema no es legal, es de idioma y de huso horario. Con SignSolú el remitente elige el idioma de cada firmante: quien firma en inglés recibe el correo, el mensaje de WhatsApp y la página de firma en inglés, mientras tú trabajas en español, y un mismo documento puede llevar un firmante en inglés y otro en español. La contraparte no abre cuenta ni paga nada, firma desde el celular, y queda un acuse de auditoría con hora, IP, dispositivo y huella SHA-256 que cualquiera comprueba en /verificar sin cuenta. Si el documento lo tienen que firmar varias personas y en secuencia, se puede pedir que firmen en orden.
Casos vecinos, por si el tuyo es uno de ellos: contrato de compraventa internacional de mercancías si vendes bienes y no servicios, contrato de distribución con una marca extranjera si lo que firmas es distribución, y joint venture con una empresa extranjera si van a trabajar juntos sin crear sociedad. Las plantillas mexicanas están en /plantillas, el recorrido del producto en cómo funciona y las dudas legales en preguntas frecuentes legales. El plan gratis son 10 documentos sin caducidad y sin tarjeta.
De dónde salen las citas
- Código de Comercio, en el texto vigente que publica la Cámara de Diputados.
- Código Civil Federal, en el texto vigente que publica la Cámara de Diputados.
Preguntas frecuentes
Si mi cliente está en el extranjero, ¿mi servicio va al 0% de IVA?
No automáticamente. El artículo 29 de la Ley del IVA aplica la tasa del 0% a los servicios que se exporten, pero su fracción IV define exportación como el aprovechamiento en el extranjero de servicios prestados por residentes en el país «por concepto de» una lista cerrada de nueve incisos. Si tu servicio no cae en uno de ellos, el IVA es del 16% aunque el cliente sea extranjero y pague en dólares.
¿Qué servicios están en esa lista?
Asistencia técnica, servicios técnicos relacionados con ésta e informaciones de experiencias industriales, comerciales o científicas; maquila y submaquila para exportación; publicidad; comisiones y mediaciones; seguros, reaseguros, afianzamientos y reafianzamientos; operaciones de financiamiento; filmación o grabación; atención en centros telefónicos de llamadas originadas en el extranjero; y los servicios de tecnologías de la información del inciso i, con sus propios requisitos.
Vendo desarrollo de software. ¿Cumplo?
Está en el inciso i, que cubre desarrollo, integración y mantenimiento de aplicaciones o sistemas, procesamiento y respaldo de información, administración de bases de datos, alojamiento de aplicaciones, seguridad de la información y la continuidad de esos servicios. Pero con cuatro requisitos: toda la infraestructura y el personal en México, las IP del prestador en territorio nacional y las del receptor en el extranjero, el número fiscal del cliente en el comprobante, y el pago por medios electrónicos desde una cuenta en el extranjero.
¿Por qué una VPN puede tirar la tasa del 0%?
Porque el propio inciso i lo dice: los servicios de tecnologías de la información no se consideran exportados cuando para proporcionarlos se utilizan redes privadas virtuales, ni cuando los servicios se proporcionan, recaen o se aplican en bienes ubicados en territorio nacional. La ley incluso define qué entiende por red privada virtual. Es la exclusión que más sorprende, porque conectarse a la red del cliente es lo normal en un contrato de mantenimiento.
¿Qué pasa si no escribo el precio en el contrato?
Se aplica el artículo 2607 del Código Civil Federal, que no es lo que nadie quiere en un contrato internacional: los honorarios se regulan atendiendo a las costumbres del lugar, a la importancia de los trabajos prestados, al asunto en que se prestaron, a las facultades pecuniarias de quien recibe el servicio y a la reputación profesional de quien lo prestó. El 2606 permite fijarlos de común acuerdo, y eso es lo que hay que hacer, por escrito.
¿Cómo firma un cliente que está en otro país?
Un contrato de servicios es un documento privado: no pide notario ni firma avanzada, y el artículo 1834 bis del Código Civil Federal reconoce el consentimiento por medios electrónicos. Con SignSolú el remitente elige el idioma de cada firmante, así que quien firma en inglés recibe el correo, el WhatsApp y la página de firma en inglés mientras tú trabajas en español. La contraparte no abre cuenta ni paga, y queda un acuse con hora, IP, dispositivo y huella SHA-256.