Un freelancer extranjero trabaja para mi empresa: ¿contrato de servicios o de trabajo?
Basada en LFT, arts. 7o., 20, 21 y 25; Ley de Migración, arts. 52 y 60; LISR, arts. 153 y 156 · Revisada en noviembre de 2026
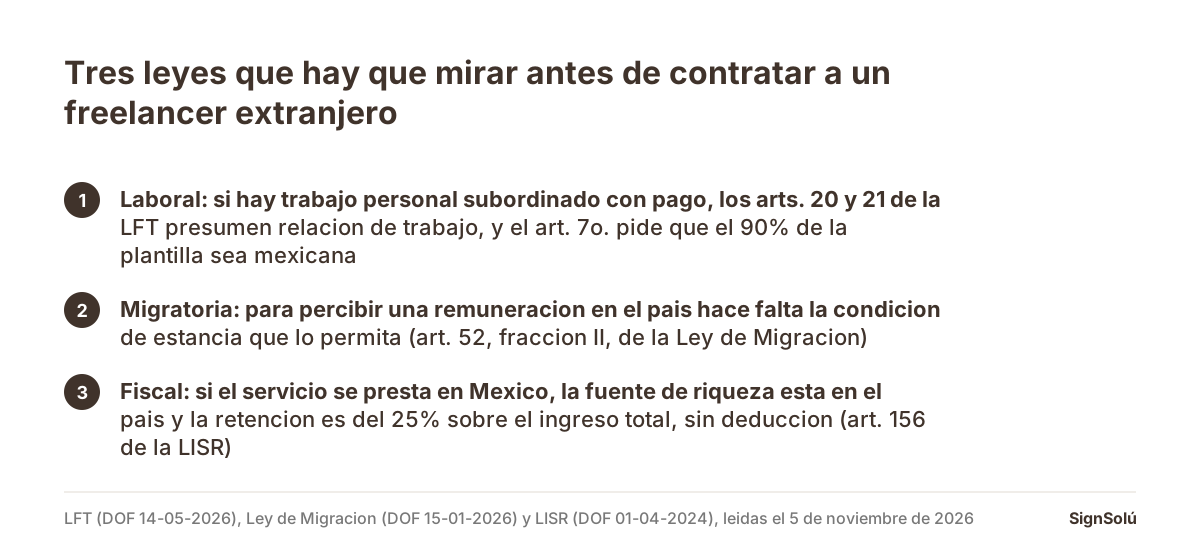
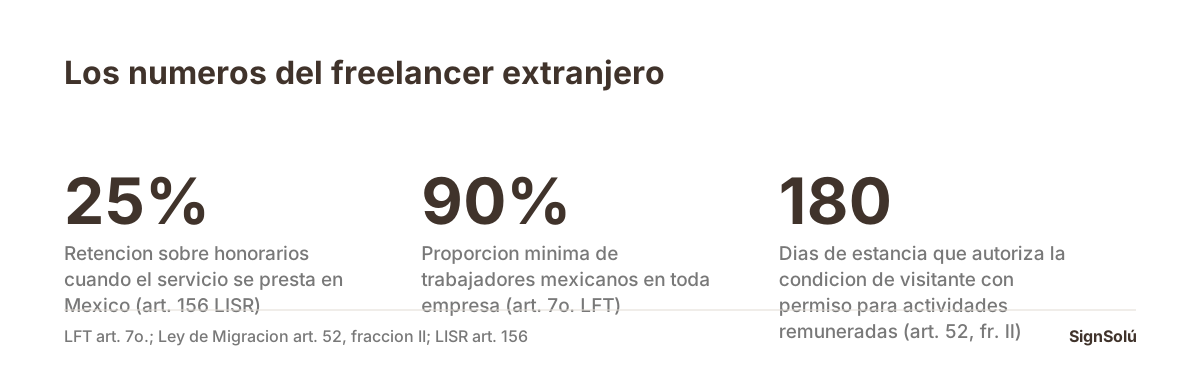
Lo decide la subordinación, no la preferencia de la empresa. Si la persona presta un trabajo personal subordinado mediante un pago, el artículo 20 de la Ley Federal del Trabajo ya describe una relación de trabajo y el artículo 21 la presume, con nacionalidad o sin ella. Si no hay subordinación, es un contrato de prestación de servicios. Después hay que mirar dos leyes más. La de Migración: para percibir una remuneración en el país hace falta una condición de estancia que lo permita, como la de visitante con permiso para realizar actividades remuneradas del artículo 52, fracción II, que autoriza hasta ciento ochenta días ininterrumpidos. Y la fiscal: el artículo 156 de la Ley del Impuesto sobre la Renta pone la fuente de riqueza en México cuando el servicio se presta en el país, y fija un impuesto del 25% sobre el ingreso total, sin deducción alguna, que retiene quien paga si es residente en México.
Tres leyes, no una
La escena es cada vez más común: una empresa mexicana contrata a una diseñadora argentina, a un desarrollador colombiano o a un consultor español. Alguien pregunta qué contrato se firma, y la discusión se va directo a si conviene más uno de servicios.
Conviene separar la pregunta en tres, porque las contestan tres leyes distintas y las tres pueden aplicar al mismo caso: la laboral decide si hay relación de trabajo, la de migración decide si esa persona puede cobrar en México, y la fiscal decide cuánto se retiene. Ninguna de las tres depende de cómo se titule el documento.
Uno: la subordinación no distingue pasaportes
El artículo 20 de la Ley Federal del Trabajo define la relación de trabajo como la prestación de un trabajo personal subordinado a una persona mediante el pago de un salario, cualquiera que sea el acto que le dé origen, y agrega que la prestación de ese trabajo y el contrato celebrado producen los mismos efectos. El artículo 21 presume la existencia del contrato y de la relación de trabajo entre el que presta un trabajo personal y el que lo recibe.
Ni el 20 ni el 21 mencionan la nacionalidad. Un contrato de servicios con una persona a la que se le fija horario, se le dan órdenes diarias y se le supervisa como a un empleado describe una relación de trabajo, viva en Monterrey o en Bogotá.
Lo que sí cambia por la nacionalidad es una cuota que casi nadie recuerda. El artículo 7o. obliga al patrón a emplear un noventa por ciento de trabajadores mexicanos, por lo menos, y en las categorías de técnicos y profesionales exige que los trabajadores sean mexicanos, salvo que no los haya en una especialidad determinada, en cuyo caso se puede emplear temporalmente a extranjeros en una proporción que no exceda del diez por ciento de los de la especialidad, con obligación solidaria del patrón y del trabajador extranjero de capacitar a mexicanos en esa especialidad. El mismo artículo aclara que no aplica a directores, administradores y gerentes generales.
Esa cuota es una razón real para que una empresa chica prefiera un contrato de servicios, y también la razón por la que ese contrato tiene que ser de verdad de servicios: si en los hechos hay subordinación, la presunción del 21 vuelve y la cuota se incumplió de todos modos.
Dos: el permiso para cobrar en México
Aquí está el paso que se brinca con más frecuencia. El artículo 52 de la Ley de Migración establece las condiciones de estancia y las separa por lo que permiten hacer.
- Fracción I, visitante sin permiso para realizar actividades remuneradas: autoriza transitar o permanecer hasta ciento ochenta días ininterrumpidos, sin permiso para realizar actividades sujetas a una remuneración en el país.
- Fracción II, visitante con permiso para realizar actividades remuneradas: para el extranjero que cuente con una oferta de empleo, con una invitación de una autoridad o institución académica, artística, deportiva o cultural por la cual perciba una remuneración en el país, o que venga a desempeñar una actividad remunerada por temporada estacional en virtud de acuerdos interinstitucionales; permanencia hasta ciento ochenta días ininterrumpidos.
- Fracción IV, visitante trabajador fronterizo: para nacionales de los países con los que México comparte límites territoriales, con permiso para trabajar a cambio de una remuneración en la actividad relacionada con la oferta de empleo con que cuente, y con derecho a entrar y salir cuantas veces lo desee.
La diferencia entre la fracción I y la II es el permiso para recibir una remuneración en el país. Eso vuelve relevante una pregunta que el contrato debe contestar por escrito: dónde se presta el servicio. Una diseñadora que trabaja desde Buenos Aires y nunca entra a México no está realizando actividades remuneradas en territorio nacional; la misma persona sentada tres meses en la oficina de Guadalajara, sí.
Vale la pena saber también qué no requiere permiso del Instituto: el artículo 60 dice que los extranjeros, independientemente de su condición de estancia, por sí o mediante apoderado, podrán sin permiso adquirir valores de renta fija o variable, hacer depósitos bancarios y adquirir bienes inmuebles urbanos y derechos reales sobre los mismos, con las restricciones del artículo 27 constitucional. Firmar un contrato no es lo mismo que trabajar.
Tres: el 25% que aparece al pagar
El artículo 153 de la Ley del Impuesto sobre la Renta sujeta al impuesto a los residentes en el extranjero que obtengan ingresos provenientes de fuentes de riqueza situadas en territorio nacional, cuando no tengan establecimiento permanente en el país o, teniéndolo, los ingresos no sean atribuibles a éste. El artículo 156 aterriza el caso de los honorarios.
Dice que para ingresos por honorarios y en general por la prestación de un servicio personal independiente, se considerará que la fuente de riqueza se encuentra en territorio nacional cuando el servicio se preste en el país. Y añade una presunción fuerte: se presume que el servicio se presta totalmente en México cuando se pruebe que parte del mismo se presta en territorio nacional, salvo que el contribuyente demuestre la parte que prestó en el extranjero, en cuyo caso el impuesto se calcula sobre la proporción correspondiente.
El impuesto se determina aplicando la tasa del 25% sobre el total del ingreso obtenido, sin deducción alguna, y debe retenerlo quien haga los pagos si es residente en el país o residente en el extranjero con establecimiento permanente en México con el que se relacione el servicio. En los demás casos, el contribuyente entera el impuesto mediante declaración dentro de los quince días siguientes a aquél en que obtenga el ingreso. Y quienes perciban estos ingresos tienen obligación de expedir comprobante fiscal.
El mismo artículo 156 trae una excepción que conviene leer antes de asumir la retención: se exceptúan del pago los ingresos por honorarios pagados por residentes en el extranjero, personas físicas o morales, que no tengan establecimiento permanente en el país o que, teniéndolo, el servicio no esté relacionado con dicho establecimiento, siempre que se cumplan las condiciones de estancia que ese artículo señala para el prestador del servicio.
La consecuencia práctica para el contrato es una sola línea y vale su peso en discusiones evitadas: decir si el honorario pactado es bruto o neto de retención. Si no se dice, el proveedor espera recibir lo que facturó y la empresa retiene, y la diferencia es la cuarta parte del contrato.
La decisión, en una tabla
| Señal en la operación | Contrato de servicios | Contrato de trabajo |
|---|---|---|
| Quién decide cómo se hace el trabajo | El prestador, con su criterio y sus herramientas | La empresa, con mando y dirección |
| Horario | No hay: hay entregables y fechas | Jornada fijada por la empresa |
| Exclusividad | Puede trabajar para otros | Normalmente no |
| Pago | Honorario por entregable o por periodo, con comprobante fiscal | Salario, con las prestaciones de ley |
| Lugar donde se presta | Donde el prestador decida, y hay que escribirlo | El lugar que fija el contrato, por el art. 25, fracción IV, de la LFT |
| Condición de estancia si trabaja desde México | La que permita recibir remuneración (art. 52, fr. II) | La que corresponda a la oferta de empleo |
| Retención | 25% sobre el ingreso total si el servicio se presta en México (art. 156 LISR) | La del capítulo de salarios, con las reglas de nómina |
| Cuota del 90% | No cuenta en ella | Cuenta: el art. 7o. de la LFT pide 90% de trabajadores mexicanos |
| Confidencialidad | Documento aparte, con duración propia | Documento aparte, con duración propia |
El formato base del contrato de servicios está en el contrato de prestación de servicios; si lo que se contrata es trabajo, el contrato individual de trabajo con firma electrónica. La confidencialidad va en su propio documento: el acuerdo de confidencialidad, y su versión a dos columnas en el acuerdo de confidencialidad bilingüe.
Si quien firma del otro lado es una empresa extranjera
Cambia la pregunta: ya no hay riesgo laboral, porque no hay persona física prestando trabajo personal, y la retención se analiza por otro camino. Lo que aparece entonces es el tema de idioma y jurisdicción del contrato, y está en mi cliente me mandó su contrato en inglés y en qué firma antes un socio extranjero.
Y si el freelancer no habla español, lo que se firma puede ir a dos columnas. Cómo se resuelve sin traducir todo está en mi inquilino no habla español y, para el poder, en la carta poder en inglés con su formato en la carta poder bilingüe.
Firmarlo a distancia, que es como se va a firmar
Un contrato con alguien en otro país se firma por liga o no se firma. Y eso no cambia nada de lo legal: el artículo 1803, fracción I, del Código Civil Federal admite que el consentimiento se exprese por medios electrónicos, el artículo 89 del Código de Comercio somete los actos de comercio a los principios de neutralidad tecnológica y equivalencia funcional, y el 93 tiene por cumplida la forma escrita tratándose de un mensaje de datos siempre que la información se mantenga íntegra y accesible para su ulterior consulta.
Con SignSolú el contrato sale por WhatsApp desde tu número o por correo, y aquí está lo que importa cuando la contraparte está en otro país: el remitente elige el idioma de cada firmante, así que quien firma en inglés recibe el correo, el mensaje de WhatsApp y la página de firma en inglés. Firma desde su teléfono sin abrir cuenta ni pagar, y el acuse guarda hora, dirección IP, dispositivo y la huella SHA-256 del archivo. Cualquiera comprueba el documento en la página de verificación, sin cuenta. El detalle del acuse está en qué es un acuse de auditoría, el flujo en cómo funciona, las dudas de validez en las preguntas legales frecuentes y los formatos mexicanos en las plantillas. El plan gratis son 10 documentos sin caducidad y sin tarjeta.
Si quien firma por la empresa mexicana no es el dueño, conviene revisar la firma electrónica de personas morales. Y si el extranjero va a firmar documentos que se usarán fuera de México, la apostilla cuando se necesita. Los casos vecinos están en la carta oferta laboral y a qué obliga, la carta poder para un extranjero en México y el NDA para proteger tecnología en México. Y si el documento va a servir en los Estados Unidos, is a Mexican e-signature valid in the US (in English).
De dónde salen las citas
- Código de Comercio, en el texto vigente que publica la Cámara de Diputados.
- Ley Federal del Trabajo, en el texto vigente que publica la Cámara de Diputados.
- Código Civil Federal, en el texto vigente que publica la Cámara de Diputados.
Preguntas frecuentes
¿Puedo contratar a un freelancer extranjero con contrato de servicios?
Sí, si de verdad no hay subordinación. El artículo 20 de la Ley Federal del Trabajo define la relación de trabajo cualquiera que sea el acto que le dé origen, y el 21 la presume entre quien presta un trabajo personal y quien lo recibe, sin distinguir nacionalidad.
¿Cuánto se le retiene a un residente en el extranjero por honorarios?
El artículo 156 de la Ley del Impuesto sobre la Renta fija el 25% sobre el total del ingreso obtenido, sin deducción alguna, cuando el servicio se presta en México, y obliga a retener a quien paga si es residente en el país o residente en el extranjero con establecimiento permanente relacionado con el servicio.
¿Y si trabaja desde su país y nunca viene a México?
Entonces hay que mirar dónde se presta el servicio. El artículo 156 ubica la fuente de riqueza en México cuando el servicio se presta en el país, y presume que se presta totalmente aquí si se prueba que parte se prestó en territorio nacional, salvo que el contribuyente demuestre la proporción prestada en el extranjero. Por eso el contrato debe decir dónde se presta.
¿Necesita algún permiso migratorio para cobrarme?
Para percibir una remuneración en el país, sí. La fracción I del artículo 52 de la Ley de Migración autoriza al visitante hasta ciento ochenta días sin permiso para realizar actividades remuneradas; la fracción II es la que sí lo permite, para quien cuenta con una oferta de empleo o una invitación por la que perciba una remuneración en el país.
¿Es cierto que el 90% de mi plantilla debe ser mexicana?
Sí. El artículo 7o. de la Ley Federal del Trabajo obliga a emplear al menos un noventa por ciento de trabajadores mexicanos, y en categorías de técnicos y profesionales exige que sean mexicanos salvo que no los haya en una especialidad, con un tope del diez por ciento de los de esa especialidad. No aplica a directores, administradores y gerentes generales.
¿El honorario que pacté es antes o después de la retención?
Lo que diga el contrato. Si no lo dice, el proveedor espera cobrar lo facturado y la empresa retiene, y la diferencia es la cuarta parte del precio. Es una sola línea que conviene escribir antes de la primera factura.