¿La renta de maquinaria agrícola causa IVA? La lista del 2o.-A es cerrada, y ahí se decide
Basada en Ley del IVA, art. 2o.-A · Revisada en noviembre de 2026
Al 0%, pero sólo si la máquina está en la lista. La fracción III del artículo 2o.-A de la Ley del Impuesto al Valor Agregado aplica la tasa del 0% al uso o goce temporal de la maquinaria y equipo a que se refieren los incisos e) y g) de la fracción I de ese mismo artículo, y esos incisos no dicen «maquinaria agrícola» en general: nombran tractores para accionar implementos agrícolas —a excepción de los de oruga—, motocultores, arados, rastras, cultivadoras, cosechadoras, aspersoras, sembradoras, ensiladoras, desgranadoras, aviones fumigadores, equipo para riego agrícola, motosierras manuales de cadena, invernaderos hidropónicos y equipos de irrigación. Lo que no está en esa lista se renta al 16%, aunque el cliente sea agricultor y la máquina acabe en una parcela.
La pregunta que llega del contador del cliente
La rentadora cierra el trato por teléfono, manda el contrato y factura. A los tres días llama el contador del agricultor: «esto debería ir al cero». A veces tiene razón y a veces no, y la diferencia no está en el giro del cliente ni en para qué se usó la máquina. Está en el nombre de la máquina.
La Ley del Impuesto al Valor Agregado resuelve el arrendamiento en un renglón. La fracción III del artículo 2o.-A dice, completa: «El uso o goce temporal de la maquinaria y equipo a que se refieren los incisos e) y g) de la fracción I de este artículo». Nada más. No define «maquinaria agrícola», no habla del destino y no manda a ningún catálogo: reenvía a dos incisos que están escritos como una lista de compras.
Qué dicen de verdad los incisos e) y g)
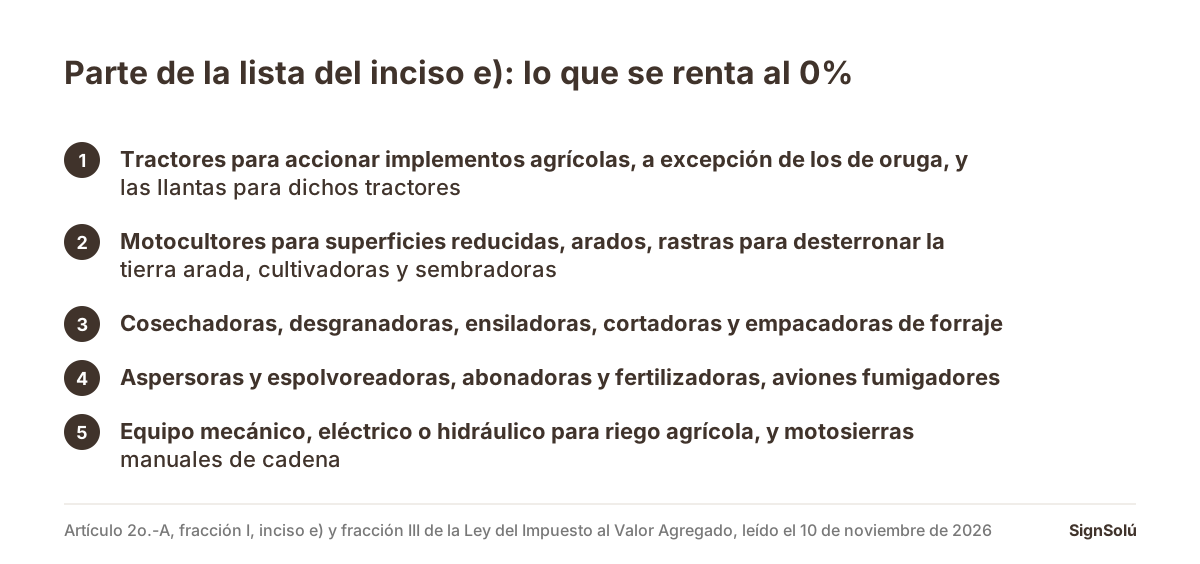
El inciso e) enumera, con sus palabras: tractores para accionar implementos agrícolas, a excepción de los de oruga, así como llantas para dichos tractores; motocultores para superficies reducidas; arados; rastras para desterronar la tierra arada; cultivadoras para esparcir y desyerbar; cosechadoras; aspersoras y espolvoreadoras para rociar o esparcir fertilizantes, plaguicidas, herbicidas y fungicidas; equipo mecánico, eléctrico o hidráulico para riego agrícola; sembradoras; ensiladoras, cortadoras y empacadoras de forraje; desgranadoras; abonadoras y fertilizadoras de terrenos de cultivo; aviones fumigadores; motosierras manuales de cadena, y embarcaciones para pesca comercial. El inciso g) agrega los invernaderos hidropónicos y los equipos integrados a ellos para producir temperatura y humedad controladas o para proteger los cultivos, así como los equipos de irrigación.
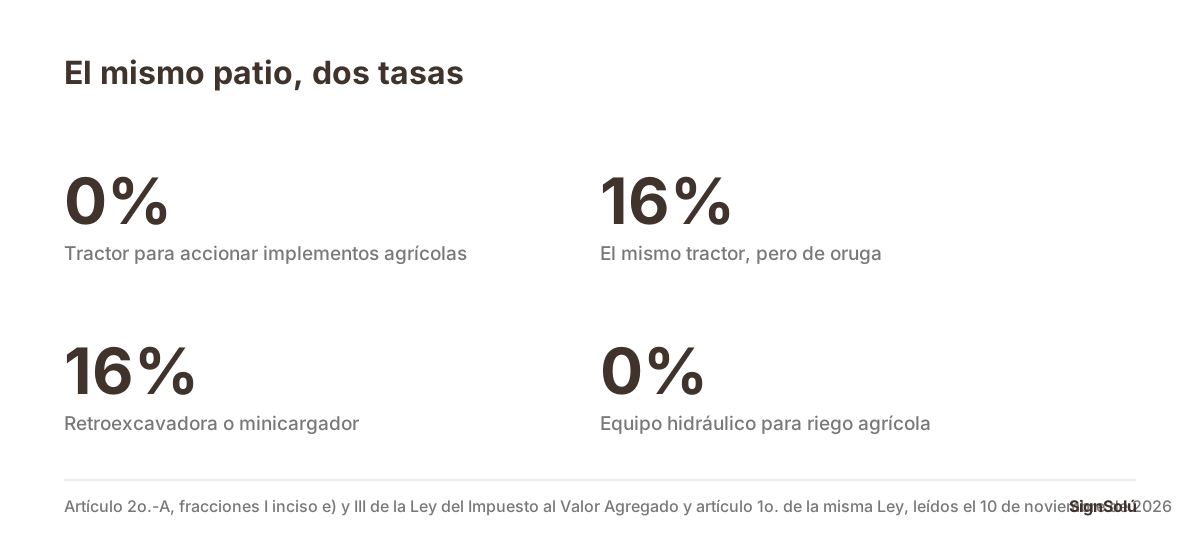
Dos cosas saltan al leerlo con una flotilla real enfrente. La primera es la excepción de la oruga: el mismo tractor, si es de oruga, sale de la lista. La segunda es lo que no aparece: retroexcavadora, minicargador, excavadora, bulldozer, motoconformadora, revolvedora, generador. Nada de eso está, y por eso su renta va al 16% aunque trabaje toda la temporada en un campo de maíz. Si tu operación es la de obra y no la del campo, la pieza que te toca es ¿la renta de maquinaria lleva retención de ISR o de IVA?, que resuelve la otra confusión.
La máquina con otro nombre: una regla que está escrita para la venta
El Reglamento de la Ley del IVA tiene un artículo que parece resolver el problema del nombre. Su artículo 9 dice que, para los efectos del artículo 2o.-A fracción I inciso e), se aplicará la tasa del 0% a la enajenación de la maquinaria y del equipo que tengan una denominación distinta a la mencionada en el precepto, siempre que su función cumpla exclusivamente con los supuestos previstos en él, conserven su carácter esencial y no puedan ser destinados a otros fines.
Vale la pena leer el verbo: enajenación. El Reglamento escribió esa salida para la venta, no para el arrendamiento, y la fracción III de la Ley manda directo a la lista del inciso e). Para una máquina que se vende bajo otro nombre comercial pero hace exactamente lo que la lista describe, el camino está escrito; para la misma máquina rentada, lo prudente es no dar por hecho que la regla se extiende sola y resolverlo con el contador antes de facturar. Lo de la venta está en vendo maquinaria usada: ¿qué contrato firmo?.
La otra puerta al 0%: dejar de rentar y prestar un servicio
Hay una segunda vía, y es la que explica por qué dos rentadoras vecinas facturan distinto. La fracción II inciso a) del mismo 2o.-A aplica el 0% a los servicios independientes prestados directamente a los agricultores y ganaderos, siempre que sean destinados para actividades agropecuarias, por concepto de perforaciones de pozos, alumbramiento y formación de retenes de agua, suministro de energía eléctrica para usos agrícolas aplicados al bombeo de agua para riego, desmontes y caminos en el interior de las fincas agropecuarias, preparación de terrenos, riego y fumigación agrícolas, erradicación de plagas, cosecha y recolección, vacunación, desinfección e inseminación de ganado, y captura y extracción de especies marinas y de agua dulce.
Léelo junto con la lista de la fracción I y aparece el punto fino: una retroexcavadora rentada para desmontar va al 16%, pero el desmonte prestado como servicio al agricultor va al 0%. La tasa cambia con la estructura del trato, no con la máquina. Y la estructura del trato es justo lo que decide el contrato: si el operador es tuyo y la máquina no sale de tu control, no hay arrendamiento, hay servicio. Eso está desarrollado en cosecha a maquila: ¿es renta de maquinaria o es un servicio? y, del lado del documento, en renta de maquinaria con operador.
El Reglamento aquí sí ayuda al arrendador. Su artículo 11 entiende que los servicios se prestan directamente a los agricultores o ganaderos inclusive cuando sea en virtud de contratos celebrados con asociaciones u organizaciones que los agrupen, o con una institución de crédito que actúe como fiduciaria y donde los agricultores sean fideicomisarios. Es decir: contratar con la unión o con la asociación no rompe la condición de «directamente». Cuando la contraparte es un ejido, quién puede firmar es otra pregunta: rentar maquinaria a un ejido.
| Lo que se firma | Qué acto es | Tasa | Por qué |
|---|---|---|---|
| Renta de tractor para accionar implementos | Uso o goce temporal | 0% | 2o.-A fr. III, por la lista del inciso e) |
| Renta del mismo tractor, de oruga | Uso o goce temporal | 16% | El inciso e) exceptúa los de oruga |
| Renta de equipo hidráulico para riego agrícola | Uso o goce temporal | 0% | Nombrado en el inciso e) |
| Renta de invernadero hidropónico y su equipo | Uso o goce temporal | 0% | 2o.-A fr. III, por el inciso g) |
| Renta de retroexcavadora a un agricultor | Uso o goce temporal | 16% | No está en la lista; el destino no la mete |
| Desmonte o preparación de terreno con tu operador | Servicio independiente | 0% | 2o.-A fr. II inciso a) |
| Cosecha a maquila con tu máquina y tu gente | Servicio independiente | 0% | 2o.-A fr. II inciso a): cosecha y recolección |
| Renta de planta de luz para el pozo | Uso o goce temporal | 16% | No está en la lista |
Qué cambia en el contrato, renglón por renglón
Si la máquina está en la lista, el contrato tiene que dejarlo evidente desde la descripción del bien. No porque la ley lo pida, sino porque dentro de dos años nadie se va a acordar de qué salió del patio.
- 1El bien, con el nombre de la ley. «Tractor agrícola de llantas, para accionar implementos agrícolas, marca, modelo, número de serie». No «tractor» a secas, y menos «maquinaria pesada».
- 2Si es de llantas, dilo. La excepción del inciso e) es la oruga: escribir «de llantas» en la descripción es el dato que sostiene la tasa.
- 3El implemento, por separado. Arado, rastra, sembradora: cada uno está nombrado en la lista por su cuenta, y cada uno se describe.
- 4El uso convenido. El artículo 2425 fracción III del Código Civil Federal obliga al arrendatario a servirse de la cosa solamente para el uso convenido, así que ese renglón hace doble trabajo: fija la responsabilidad y describe la operación.
- 5Horas u hectáreas, y cómo se miden. Si el precio corre por hora, el horómetro es el documento: cómo se anota y se firma. Si corre por temporada, renta de tractor por temporada.
- 6Desde cuándo corre la renta. El artículo 2426 del mismo Código dice que el arrendatario no está obligado a pagar la renta sino desde el día en que reciba la cosa: desde cuándo corre la renta de una máquina pesada.
La plantilla de contrato de renta de maquinaria agrícola trae esa descripción con sus campos, y la genérica de maquinaria y equipo sirve para lo que no es del campo. El anexo que se firma antes de entrar al lote está en el anexo de condiciones del lote en una maquila agrícola, y si la máquina se queda instalada, maquinaria instalada en la planta explica por qué sigue siendo mueble.
Lo que sí cambia con la tasa, y lo que no
El último párrafo del 2o.-A cierra con una frase que conviene tener a mano cuando el cliente pregunta si el 0% lo deja fuera del impuesto: «Los actos o actividades a los que se les aplica la tasa del 0%, producirán los mismos efectos legales que aquellos por los que se deba pagar el impuesto conforme a esta Ley». O sea: sigues siendo contribuyente, sigues facturando y sigues acreditando. El 0% no es una exención.
Lo que no cambia con la tasa es el resto del expediente. Quién responde si la máquina se daña está en el equipo rentado regresó dañado y uso severo en renta de maquinaria; quién paga el traslado, en quién paga el flete del equipo rentado; y si el cliente no devuelve, en el cliente no devuelve el equipo rentado. La renta de una casa tiene su propia regla, distinta de ésta: la renta de una casa paga IVA.
Y lo operativo: el contrato de temporada se cierra cuando el agricultor está en el campo y no en una oficina. Con SignSolú el contrato y su anexo salen en el mismo envío, la liga llega por WhatsApp o por correo, se firma desde el celular sin abrir cuenta y sin pagar, y queda un acuse con hora, IP, dispositivo y huella SHA-256 que cualquiera comprueba en /verificar sin cuenta. Por qué una firma hecha con el dedo vale está en es legal firmar con el dedo en el celular; las demás plantillas, en /plantillas; el recorrido del producto, en cómo funciona, y las dudas legales, en preguntas frecuentes legales. El plan gratis son 10 documentos sin caducidad y sin tarjeta: empieza aquí.
De dónde salen las citas
- Código Civil Federal, en el texto vigente que publica la Cámara de Diputados.
Preguntas frecuentes
Mi cliente es agricultor. ¿Eso basta para facturar al 0%?
No. La fracción III del artículo 2o.-A aplica el 0% al uso o goce temporal de la maquinaria y equipo de los incisos e) y g) de la fracción I, y esos incisos describen máquinas, no clientes. Si la máquina no está en la lista, la renta va al 16% aunque el arrendatario sea agricultor y la use en su parcela.
¿Un tractor de oruga también va al 0%?
No. El inciso e) dice «tractores para accionar implementos agrícolas, a excepción de los de oruga», y la excepción está escrita en el propio texto. El tractor de llantas para accionar implementos entra; el de oruga sale, y su renta va al 16%.
Y una retroexcavadora que trabaja todo el año en el campo, ¿no entra?
No por el destino. La lista del inciso e) no la nombra, y la fracción III reenvía a esa lista sin hablar del uso que se le dé. Lo que sí puede ir al 0% es el servicio: la fracción II inciso a) aplica esa tasa al desmonte, los caminos en el interior de las fincas agropecuarias, la preparación de terrenos, el riego y la fumigación agrícolas y la cosecha y recolección, prestados directamente a agricultores y ganaderos.
La máquina se llama distinto en la factura del fabricante. ¿Sirve el artículo 9 del Reglamento?
Ese artículo aplica la tasa del 0% a la enajenación de maquinaria con una denominación distinta a la de la Ley, siempre que su función cumpla exclusivamente con los supuestos del precepto, conserve su carácter esencial y no pueda destinarse a otros fines. Está escrito para la enajenación. Para el arrendamiento, la fracción III manda a la lista del inciso e), así que conviene resolverlo con el contador antes de facturar y no dar por hecho que la regla se extiende.
Si facturo al 0%, ¿sigo acreditando el IVA que pago?
Sí. El último párrafo del artículo 2o.-A dice que los actos a los que se aplica la tasa del 0% producirán los mismos efectos legales que aquellos por los que se deba pagar el impuesto conforme a esa Ley. El 0% no es una exención: el contribuyente sigue obligado a sus declaraciones y conserva el acreditamiento en los términos de la propia Ley.
¿Qué tengo que escribir en el contrato para sostener la tasa?
La descripción del bien con el nombre que usa la ley —«tractor agrícola de llantas, para accionar implementos agrícolas», con marca, modelo y número de serie—, cada implemento por separado, el uso convenido, cómo se miden las horas o las hectáreas y desde cuándo corre la renta. La tasa la decide la ley, pero quien la defiende dos años después es la descripción del contrato.