Contrato de prestación de servicios profesionales con pago asimilado a salarios: qué se firma y qué no cambia
Basada en Ley del Impuesto sobre la Renta, art. 94; Ley Federal del Trabajo, arts. 20 y 21 · Revisada en noviembre de 2026
Un contrato de prestación de servicios profesionales, igual que cualquier otro, más una comunicación por escrito. «Asimilado a salarios» no es un tipo de contrato: es un régimen de retención del artículo 94 de la Ley del Impuesto sobre la Renta, que asimila ciertos ingresos a los de un servicio personal subordinado para efectos de ese impuesto. La fracción IV lo impone cuando los honorarios se prestan preponderantemente a un prestatario y en sus instalaciones; la fracción V lo deja como opción, y entonces hace falta que la persona física comunique por escrito al prestatario que opta por pagar el impuesto en ese capítulo. Lo que decide si hay relación de trabajo sigue siendo la Ley Federal del Trabajo, no el régimen fiscal.
Dos leyes distintas y una confusión muy cara
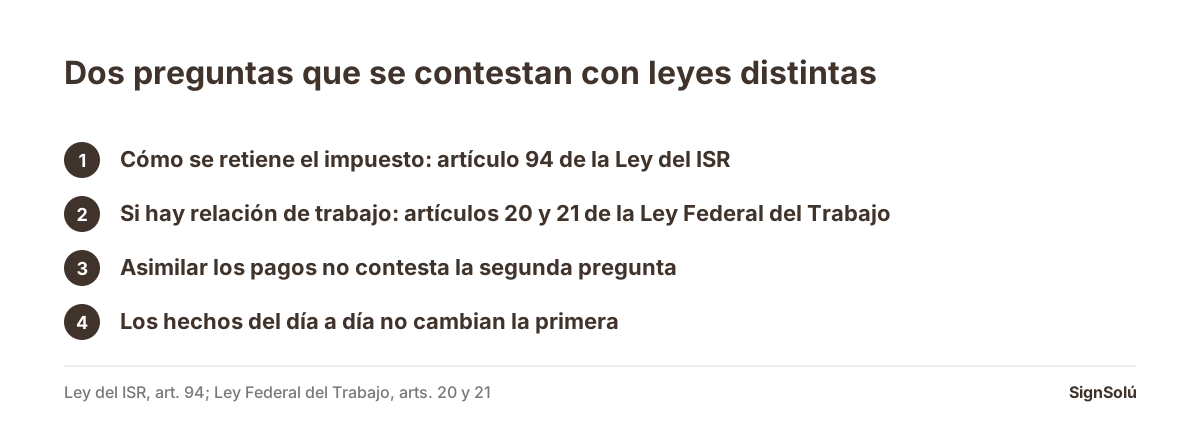
La frase «lo tengo por asimilados» se usa en México como si describiera una forma de contratar personas: ni empleado ni proveedor, algo intermedio. No existe ese punto intermedio. Lo que existe son dos preguntas que se contestan por separado y con leyes diferentes.
- ¿Cómo se retiene el impuesto sobre lo que se le paga? Eso lo decide la Ley del Impuesto sobre la Renta, y es donde vive el régimen de asimilados.
- ¿Hay relación de trabajo? Eso lo decide la Ley Federal del Trabajo, con su propio test, y la respuesta no depende de cómo se retenga.
La confusión es cara porque empuja a las dos esquinas equivocadas: la empresa que cree haber evitado la relación laboral por el régimen fiscal, y la persona que cree haber adquirido antigüedad, aguinaldo y vacaciones por el mismo motivo. Ni una cosa ni la otra.
Lo que dice el artículo 94
El 94 empieza definiendo los ingresos por la prestación de un servicio personal subordinado —los salarios y demás prestaciones que deriven de una relación laboral— y después dice: «Para los efectos de este impuesto, se asimilan a estos ingresos los siguientes». La frase «para los efectos de este impuesto» es la que acota todo lo demás. Dos de las fracciones de esa lista son las que importan en un contrato de servicios.
Fracción IV: cuando no es opcional
Asimila los honorarios a personas que presten servicios preponderantemente a un prestatario, siempre que los mismos se lleven a cabo en las instalaciones de este último. Son dos requisitos y hay que leerlos juntos: no basta con facturarle casi todo a un solo cliente; el trabajo tiene que hacerse además en sus instalaciones.
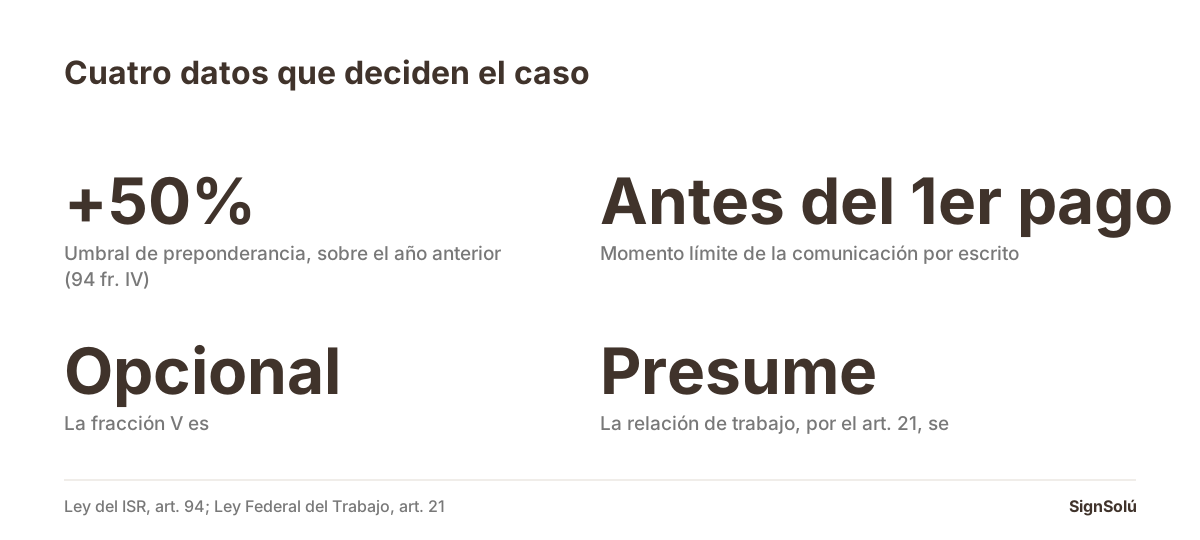
«Preponderantemente» tiene definición propia en el mismo artículo: cuando los ingresos percibidos de ese prestatario en el año de calendario inmediato anterior representen más del 50% del total de los ingresos obtenidos por los conceptos de la fracción II del artículo 100. Y hay un trámite con consecuencia: antes de que se efectúe el primer pago de honorarios del año, la persona debe comunicar por escrito al prestatario si rebasó ese 50% el año anterior. Si se omite la comunicación, el prestatario queda obligado a efectuar las retenciones. El silencio no deja las cosas como estaban: las mueve.
Fracción V: cuando sí es opcional
Asimila los honorarios que perciben las personas físicas de personas morales o de personas físicas con actividades empresariales a las que presten servicios personales independientes, cuando comuniquen por escrito al prestatario que optan por pagar el impuesto en los términos de este Capítulo. Aquí el régimen nace de una decisión de la persona física, expresada por escrito. No la toma la empresa, y no se adquiere por la vía de los hechos.
La fracción VI hace lo mismo para los ingresos por actividades empresariales, con la misma mecánica de comunicación por escrito a quien efectúe el pago. En los tres casos el documento que importa no es el contrato: es el escrito.
| La pregunta | Qué la contesta | Qué documento la acredita |
|---|---|---|
| ¿Se retiene como salario? | Artículo 94 de la Ley del ISR, fracciones IV, V o VI | La comunicación por escrito al prestatario |
| ¿Es preponderante? | Más del 50% de los ingresos del año anterior de ese prestatario (94 fr. IV) | El escrito previo al primer pago del año |
| ¿Se hace en las instalaciones del cliente? | Requisito adicional de la fracción IV | El contrato, que dice dónde se presta el servicio |
| ¿Hay relación de trabajo? | Artículos 20 y 21 de la Ley Federal del Trabajo | Los hechos: subordinación, horario, mando, herramientas |
| ¿Hay seguridad social? | Ley del Seguro Social, según exista o no relación laboral | El alta ante el IMSS, si procede |
| ¿Es un agente de comercio? | Artículo 285 de la Ley Federal del Trabajo | La permanencia de la actividad y si ejecuta personalmente el trabajo |
Lo que el régimen fiscal no mueve ni un milímetro
El artículo 20 de la Ley Federal del Trabajo define la relación de trabajo como la prestación de un trabajo personal subordinado mediante el pago de un salario, cualquiera que sea el acto que le dé origen, y añade que el contrato individual de trabajo es aquel por el que una persona se obliga a prestar a otra un trabajo personal subordinado mediante el pago de un salario, cualquiera que sea su forma o denominación. Las dos frases están ahí para cerrar la puerta a los nombres.
Y el 21 agrega la presunción: se presumen la existencia del contrato y de la relación de trabajo entre el que presta un trabajo personal y el que lo recibe. Es decir, el punto de partida de un juicio no es neutral. Quien sostiene que lo que hay es un servicio independiente es quien tiene que acreditarlo, y lo acredita con hechos: quién fija el horario, quién da las órdenes, de quién son las herramientas, si la persona puede atender a otros clientes, si puede hacerse sustituir.
El mismo bisturí se usa en otros dos casos que conviene conocer: vendedores a comisión, trabajadores o comisionistas, donde el artículo 285 hace trabajadores a los agentes de comercio cuya actividad sea permanente, salvo que no ejecuten personalmente el trabajo o sólo intervengan en operaciones aisladas; y freelancer extranjero: servicios o trabajo.
Qué firmar, y en qué orden
- 1El contrato de prestación de servicios profesionales, con el objeto descrito por entregables y no por jornada, el plazo, la contraprestación y la forma de pago.
- 2Dónde se presta el servicio. Si es en las instalaciones del cliente, decirlo, porque es uno de los dos requisitos de la fracción IV; si no, decirlo también.
- 3La independencia, en cláusulas que se puedan cumplir: que el prestador fija su método y sus horarios, que puede prestar servicios a terceros y que usa sus propias herramientas. Una cláusula que la realidad contradice no ayuda.
- 4La comunicación por escrito del artículo 94, firmada por la persona física y fechada antes del primer pago del año. Es un documento aparte del contrato, y es el que acredita el régimen.
- 5La propiedad de lo que se produce, si el servicio genera entregables: a quién pertenecen y desde cuándo.
- 6La confidencialidad, si hay información del cliente de por medio.
- 7La terminación, con aviso y entrega de lo pendiente, sin usar el vocabulario laboral de renuncia o despido.
La plantilla de contrato de prestación de servicios trae esos renglones; para un despacho hay una variante propia en contrato de prestación de servicios profesionales de abogado y para contabilidad, en contrato de servicios contables. El catálogo está en /plantillas. Si lo que hay sí es una relación laboral, el documento es otro: contrato individual de trabajo con firma electrónica y qué papeles firma un trabajador el primer día.
Dos vecinos frecuentes de esta conversación: cómo queda el contrato cuando el servicio es de un abogado, en contrato de honorarios de abogado firmado a distancia; y qué cambia cuando la empresa recluta por fuera, en firma electrónica para reclutamiento y outsourcing. Si el trato es con alguien en el extranjero, presto servicios a una empresa extranjera.
Firmarlo antes del primer pago
La fecha importa en los dos documentos, y en el escrito del 94 importa de manera expresa: tiene que existir antes del primer pago de honorarios del año. Un correo con un adjunto sin firma deja esa fecha en manos del servidor de correo; un documento firmado con constancia la deja fijada. El artículo 1834 bis del Código Civil Federal tiene por cumplida la forma escrita con medios electrónicos cuando la información es atribuible a quien se obliga y accesible para su consulta posterior, y qué pesa después está en qué es el valor probatorio.
Con SignSolú el contrato y la comunicación salen por WhatsApp o por correo y la persona firma desde el celular, sin abrir cuenta y sin pagar. Queda un acuse de auditoría con hora, IP, dispositivo y huella SHA-256 que cualquiera comprueba en /verificar sin cuenta; qué trae ese acuse está en qué es un acuse de auditoría. Si son varios prestadores al inicio del año, mandar el mismo contrato a varias personas a la vez resuelve la vuelta. El recorrido está en cómo funciona, las dudas legales en preguntas frecuentes legales y el plan gratis son 10 documentos sin caducidad y sin tarjeta: empieza aquí.
De dónde salen las citas
- Ley Federal del Trabajo, en el texto vigente que publica la Cámara de Diputados.
- Código Civil Federal, en el texto vigente que publica la Cámara de Diputados.
Preguntas frecuentes
¿Asimilados a salarios es un tipo de contrato?
No. Es un régimen de retención del impuesto sobre la renta. El artículo 94 de la Ley del ISR dice «para los efectos de este impuesto, se asimilan a estos ingresos los siguientes», y esa frase acota todo el alcance. El contrato que se firma sigue siendo un contrato de prestación de servicios profesionales, con su objeto, su plazo y su contraprestación.
¿Tener a alguien por asimilados evita la relación laboral?
No. El artículo 20 de la Ley Federal del Trabajo define la relación de trabajo por la prestación de un trabajo personal subordinado mediante el pago de un salario, cualquiera que sea el acto que le dé origen y cualquiera que sea la forma o denominación del contrato. Y el artículo 21 presume la existencia del contrato y de la relación de trabajo entre quien presta un trabajo personal y quien lo recibe.
¿Cuándo es obligatorio asimilar y cuándo es opcional?
La fracción IV del artículo 94 lo impone cuando los honorarios se prestan preponderantemente a un prestatario y además el servicio se lleva a cabo en las instalaciones de éste. La fracción V lo deja como opción de la persona física, que la ejerce comunicando por escrito al prestatario que opta por pagar el impuesto en los términos de ese capítulo.
¿Qué significa «preponderantemente»?
El propio artículo lo define: cuando los ingresos percibidos de ese prestatario en el año de calendario inmediato anterior representen más del 50% del total de los ingresos obtenidos por los conceptos a que se refiere la fracción II del artículo 100 de la Ley. Es una comparación sobre el año anterior, no sobre el mes en curso.
¿Qué pasa si no mando la comunicación por escrito?
La fracción IV lo resuelve expresamente: en caso de que se omita la comunicación, el prestatario estará obligado a efectuar las retenciones correspondientes. La comunicación debe hacerse antes de que se efectúe el primer pago de honorarios del año de calendario de que se trate.
¿Un vendedor a comisión entra aquí?
Es otra pregunta y tiene su propio artículo. El 285 de la Ley Federal del Trabajo dice que los agentes de comercio, de seguros, vendedores, viajantes, propagandistas o impulsores de ventas son trabajadores de la empresa a la que presten servicios cuando su actividad sea permanente, salvo que no ejecuten personalmente el trabajo o que únicamente intervengan en operaciones aisladas.